事業承継は何から始める?後継者・自社株・相続を整理
会社・経営者・後継者・ご家族を一緒に考える
事業承継は何から始めればよいのでしょうか。 後継者、自社株、議決権、従業員・取引先、相続、税金――検討事項は多岐にわたります。 このページでは、制度や節税策から選ぶのではなく、会社の未来から逆算して、事業承継の考え方と進め方を整理します。
30秒で結論
最初に税制や節税方法を選ぶのではなく、まず会社・株主・後継者・ご家族の現在地を確認します。 そのうえで、親族内承継、役員・従業員承継、第三者承継(M&A等)を比較し、 経営・議決権・人・資産・税金・相続を一つの承継計画として整理します。 今すぐ実行しない事項についても、実行する条件や見直す時期まで決めておくことが大切です。
最初に税制や節税方法を選ぶのではなく、まず会社・株主・後継者・ご家族の現在地を確認します。 そのうえで、親族内承継、役員・従業員承継、第三者承継(M&A等)を比較し、 経営・議決権・人・資産・税金・相続を一つの承継計画として整理します。 今すぐ実行しない事項についても、実行する条件や見直す時期まで決めておくことが大切です。
こんなお悩みはありませんか
子どもに会社を継がせたい
本人の意思や経営能力だけでなく、いつ経営を任せ、いつ議決権や株式を移すかまで考えたい。
自社株がいくらか分からない
利益や資産が積み上がり、相続・贈与時の株価や税負担がどの程度になるのか確認したい。
社長交代後の支配権が心配
代表者を交代するだけでよいのか、後継者にどの程度の議決権を持たせるべきか整理したい。
後継者以外の家族も気になる
後継者に株式を集中させながら、他の相続人の遺留分や財産配分にも配慮したい。
役員・従業員に継いでもらいたい
経営能力だけでなく、株式取得資金、株主構成、個人保証などの問題も整理したい。
後継者が決まっていない
親族・社内だけに限定せず、第三者承継やM&Aを含めて会社を残す方法を比較したい。
事業承継で引き継ぐのは、会社そのものです
事業承継では、代表者や株式だけでなく、会社を支えてきたさまざまな要素を次の世代へつないでいきます。 中小企業庁の事業承継ガイドラインでも、事業承継は「人(経営)」「資産」「知的資産」の承継から構成されると整理されています。
公的情報: 中小企業庁「事業承継を考えよう」
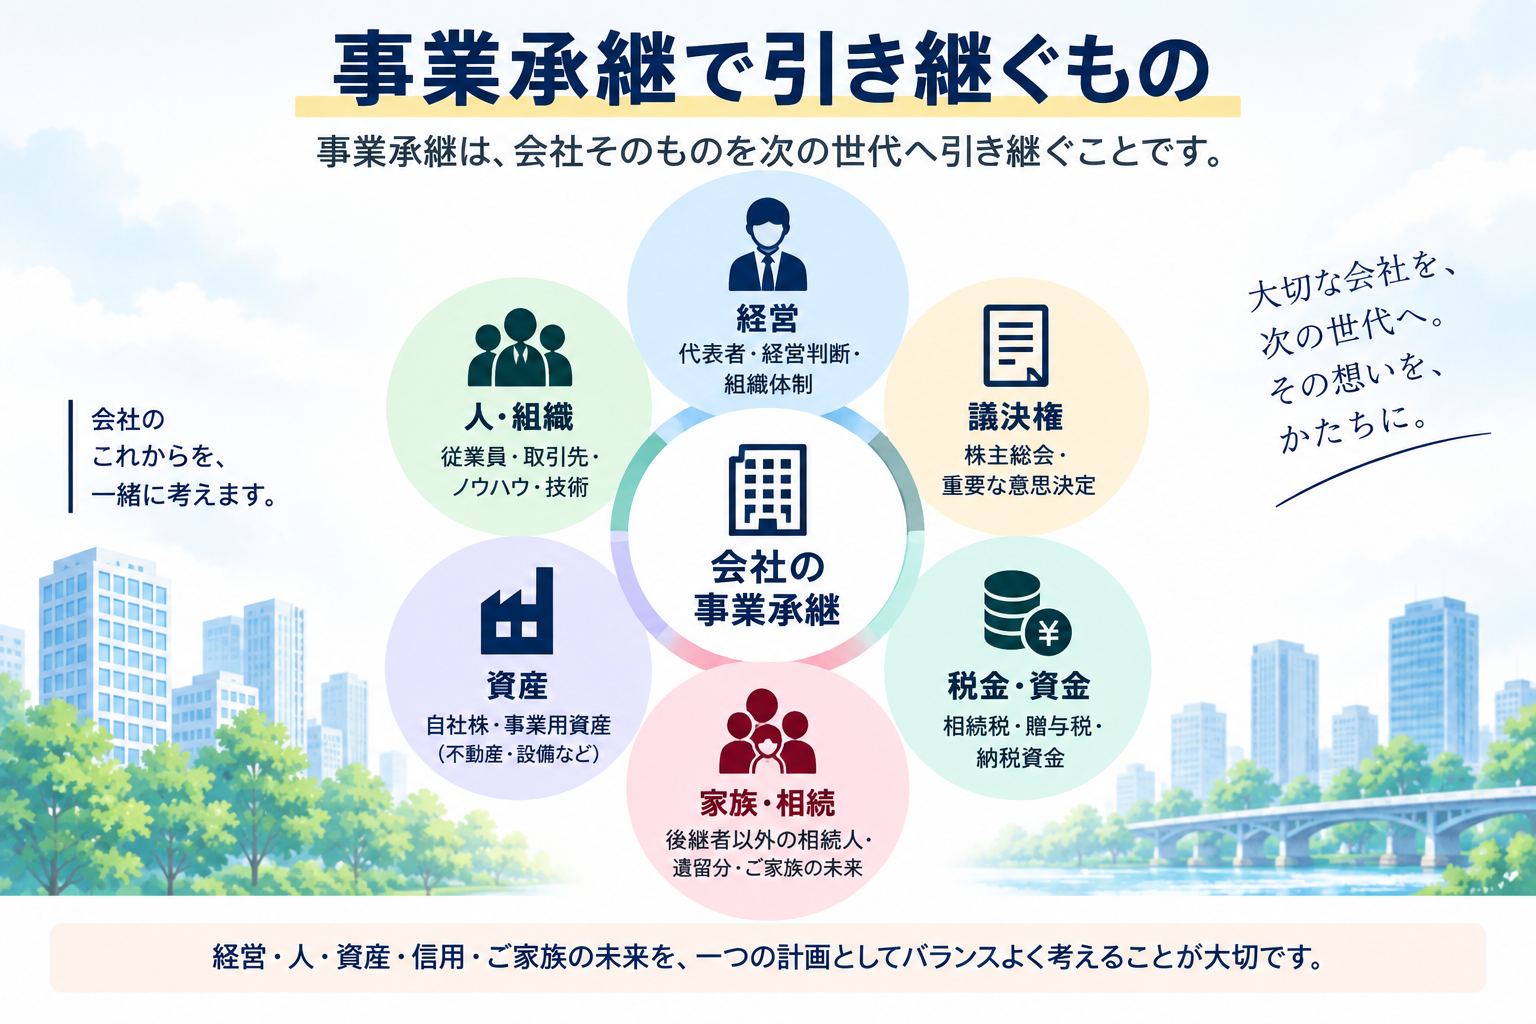
特に忘れやすいのが、従業員の技術・ノウハウ、取引先との関係、経営者個人への信用、経営理念などです。 株式を後継者へ移しても、こうした会社の強みが引き継がれなければ、円滑な事業承継とはいえません。
税金だけを先に考えないことも重要です。
中小企業庁のガイドラインでも、相続税対策に重点が置かれすぎ、事業の継続・発展にそぐわない手法が採られることへの注意が示されています。 まず「どのような会社として次世代へ残したいか」を考え、その実現手段として税務対策を検討します。
中小企業庁のガイドラインでも、相続税対策に重点が置かれすぎ、事業の継続・発展にそぐわない手法が採られることへの注意が示されています。 まず「どのような会社として次世代へ残したいか」を考え、その実現手段として税務対策を検討します。
経営と議決権は、一体で考えます
後継者を代表取締役にするだけで、事業承継が完了するわけではありません。 非上場のオーナー企業では、自社株式に伴う議決権が、取締役の選任や定款変更など会社の重要な意思決定に大きく関係します。
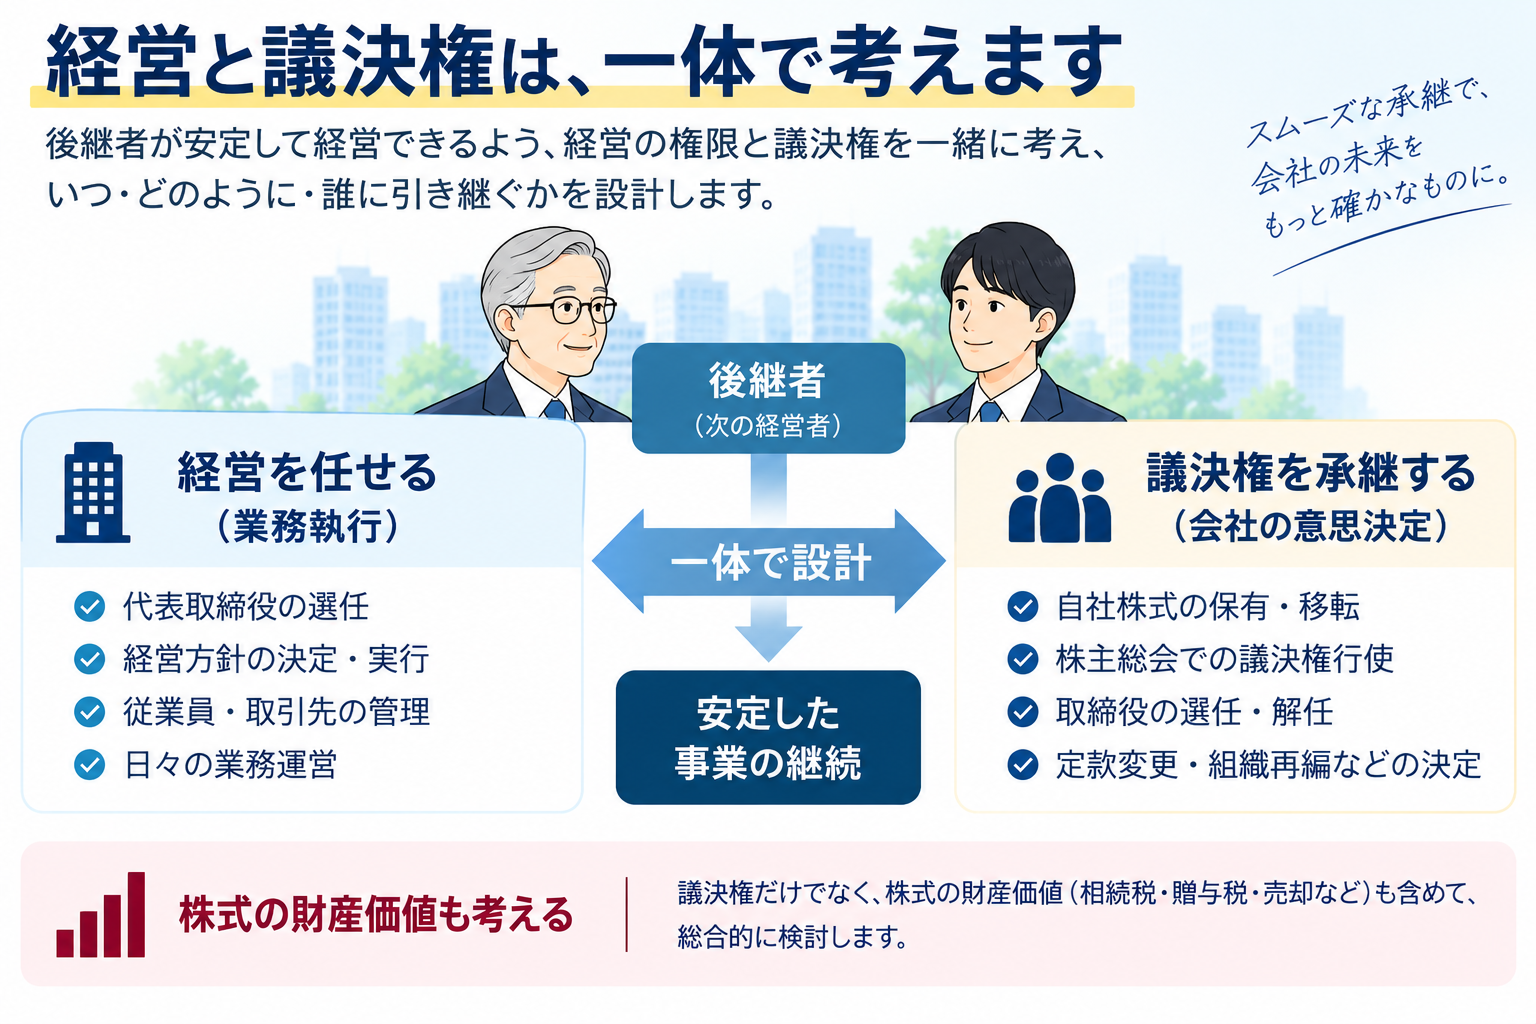
したがって重要なのは、経営と株式を機械的に分離することではなく、 後継者が安定して経営できる体制をどう作るかです。 後継者の育成状況や現経営者の関与の仕方によっては、代表者の交代と株式・議決権の移転を段階的に進めることもあります。
なお、必要な議決権割合は、会社の機関設計、定款、株主構成、議案の内容等によって異なります。 「過半数を持てばすべて決められる」「3分の2を持てば常に完全支配できる」と単純化せず、会社ごとに確認する必要があります。
株式には「会社支配」と「財産」の二つの側面があります
自社株式は、議決権を通じて会社の意思決定に関わる一方、相続・贈与・売買の対象となる財産でもあります。 そのため、議決権を誰に持たせるかだけでなく、株価、贈与税・相続税、株式取得資金、後継者以外の相続人とのバランスまで確認します。
後継者によって、考えることが変わります
事業承継には一つの正解があるわけではありません。 親族に継ぐのか、役員・従業員に継ぐのか、第三者へ引き継ぐのかによって、準備すべき事項が変わります。
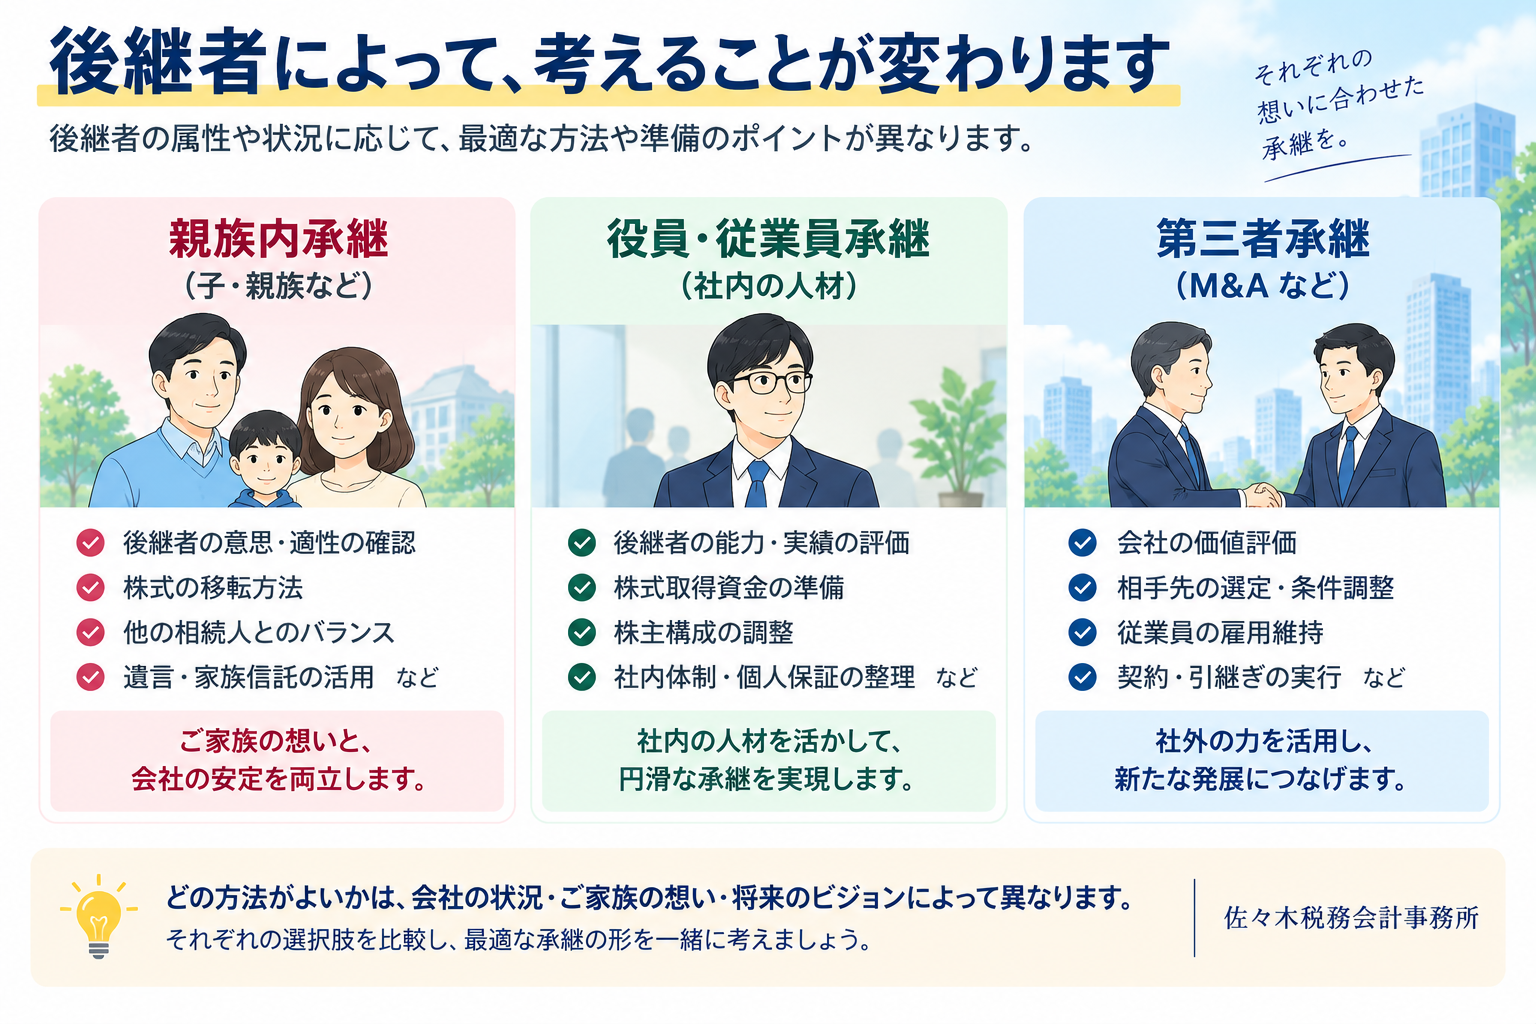
親族内承継
子などの親族に引き継ぐ方法です。長期的に準備しやすい一方、後継者本人の意思・能力、株式の集中、他の相続人との公平、遺留分などを一緒に考えます。
役員・従業員承継
社内で会社を理解している人材へ承継する方法です。経営能力に加え、株式取得資金、株主構成、個人保証、現経営者がどこまで関与するかなどが課題になります。
第三者承継・M&A
親族や社内に適任者がいない場合にも、会社・雇用・取引関係を第三者へ引き継ぐ選択肢があります。会社の価値や条件を整理し、相手先や専門家を慎重に選びます。
まだ後継者が決まっていない場合
最初から一つの方法に決める必要はありません。親族・社内・第三者の可能性を比較しながら、会社をより良い状態に整えることから始めます。
自社株は「いくらか」だけでなく、「誰が持つか」を考えます
非上場会社の株式には市場価格がありませんが、相続税・贈与税の計算では税務上の評価が必要です。 利益や純資産が蓄積している会社、不動産や有価証券を多く保有する会社などでは、想定以上に評価額が高くなっていることがあります。
ただし、株価を下げること自体が事業承継の目的ではありません。 まず、後継者が安定して経営できる株主構成・議決権を考え、そのうえで 贈与・相続・売買等の方法と税負担を比較します。
自社株式の承継対策
非上場株式の評価、株主構成、贈与・相続・売買など、自社株承継の基本を確認します。
非上場株式の評価見直し|2026年の検討状況
会社規模区分や評価方式など、現在検討されている評価制度見直しの内容と注意点を確認します。
種類株式の活用
議決権や株主構成を設計する方法の一つとして確認します。
自社株を後継者へ移しながら議決権をどう考えるか
信託を活用した既存事例を確認できます。個別設計には法務・税務双方の検討が必要です。
事業承継と相続は、切り離して考えません
親族内承継では、会社にとっては後継者へ株式を集中させることが望ましくても、 経営者個人の相続全体から見ると、後継者以外のご家族とのバランスが問題になることがあります。
- 自社株が個人財産のどの程度を占めているか
- 後継者以外の相続人へ何を引き継ぐか
- 遺留分への配慮が必要か
- 相続税・贈与税や納税資金をどうするか
- 遺言などの準備が必要か
- 現経営者自身の生活資金・退職後資金を十分に残せるか
「会社にとって良い承継」と「経営者・ご家族にとって良い相続」の両方を確認することが重要です。
事業承継税制は「使えるか」だけで判断しません
法人版事業承継税制は、一定の要件のもと、後継者が取得した非上場株式等に係る相続税・贈与税について納税猶予・免除を受ける制度です。 2026年9月現在、特例措置と一般措置があります。
法人版の特例措置の主な期限(2026年9月現在)
特例承継計画の提出期間:2027年9月30日まで
特例措置の対象となる贈与・相続等:2027年12月31日まで
特例承継計画の提出期間:2027年9月30日まで
特例措置の対象となる贈与・相続等:2027年12月31日まで
特例措置は、全株式を対象とし得ること、納税猶予割合が100%であることなど大きな効果があります。 一方、適用要件、承継後の手続、将来の株式処分や事業継続との関係などを確認する必要があります。 「税額が大きいから使う」のではなく、まず理想とする事業承継を決め、その実現手段として制度を比較します。
※上記は法人版事業承継税制の概要です。個人事業者には別途「個人版事業承継税制」があり、対象資産・期限・要件が異なります。
一次資料・公的情報: 国税庁「法人版事業承継税制」 / 東京都「事業承継税制」
事業承継は、段階的に進めます
すべてを一度に実行する必要はありません。 後継者の育成、会社の状況、株価、ご家族の事情などを見ながら、段階的に進めることができます。
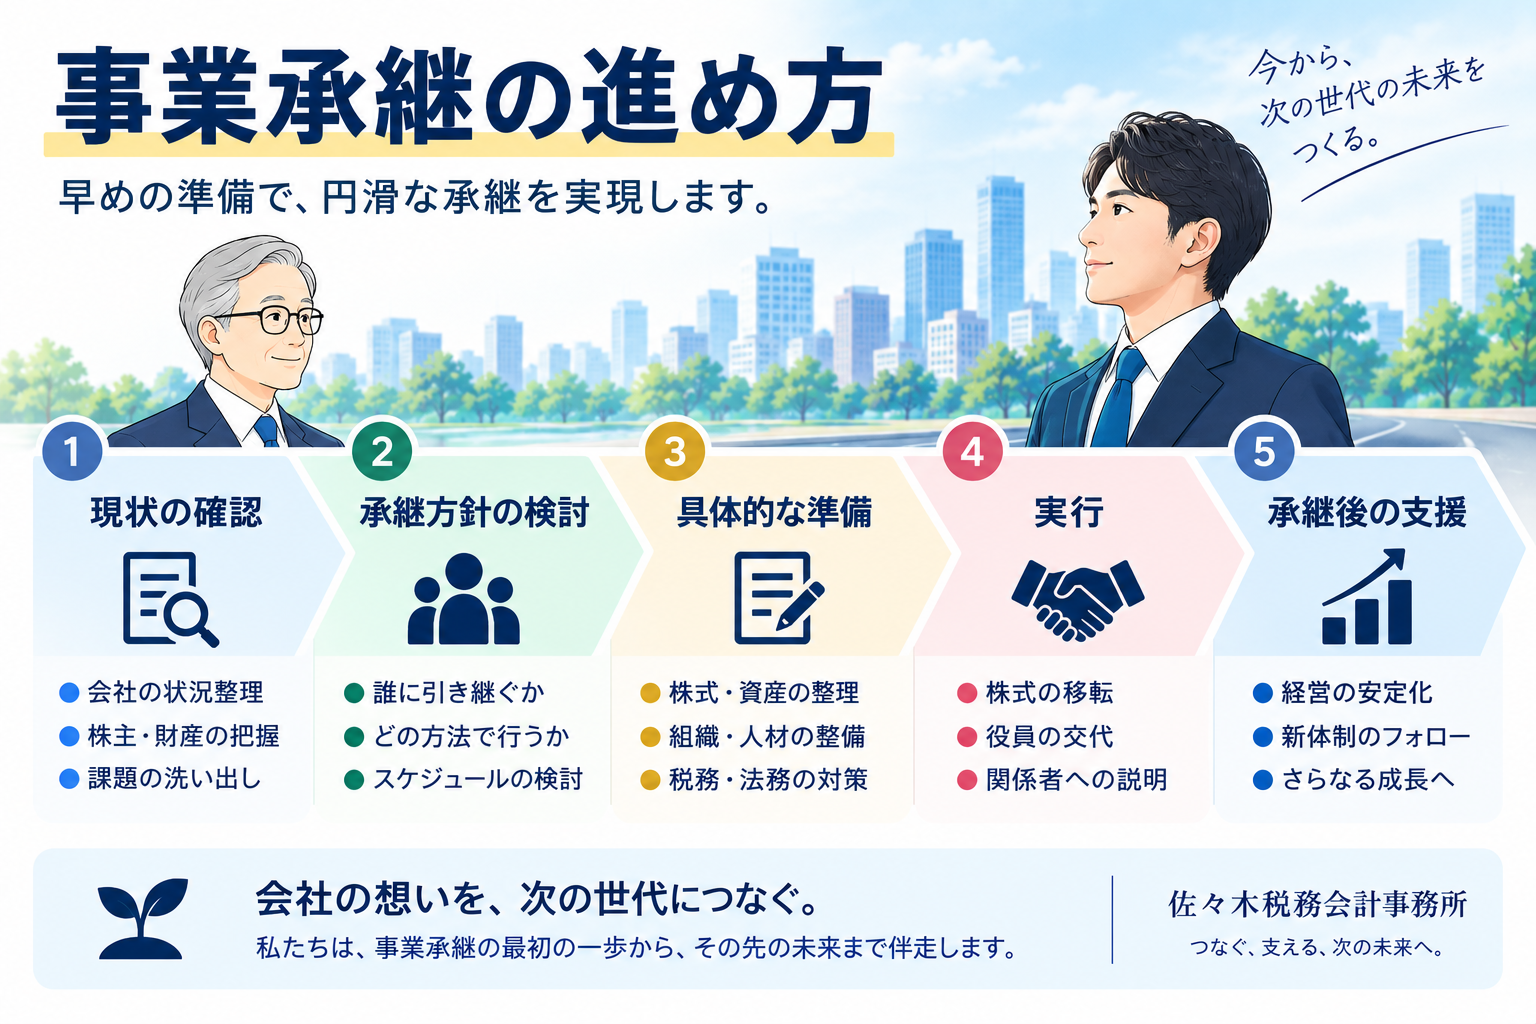
今すること
会社・株主・財務・自社株・後継者候補・ご家族の状況を確認します。
方向性を決める
親族内・役員従業員・第三者を比較し、経営と議決権の移行方法を考えます。
条件が整ったら実行する
代表交代、株式移転、退職金、遺言、必要に応じ税制適用等を実行します。
定期的に見直す
業績、株価、税制、後継者、経営者の健康、ご家族の状況等の変化を確認します。
「まだ実行しない」で終わらせません。
今すぐ株式を移さない、代表者を交代しないという判断もあります。 その場合でも、「いつ」「どのような状況になったら」「何を実行するか」まで整理し、見直す時期を決めておくことが重要です。
今すぐ株式を移さない、代表者を交代しないという判断もあります。 その場合でも、「いつ」「どのような状況になったら」「何を実行するか」まで整理し、見直す時期を決めておくことが重要です。
よくある事業承継のつまずき
後継者本人と十分に話していない
親族だから継いでくれると思い込まず、本人の意思・将来像を早めに確認します。
社長交代だけで終わっている
経営を任せても、議決権や株主構成が不安定であれば、重要な意思決定に支障が出ることがあります。
税金対策を先に決めてしまう
節税手法から入るのではなく、会社をどう残すかを決めてから税務手段を比較します。
後継者以外の家族を後回しにする
株式集中と相続人間の公平は別問題です。遺留分や他の財産を含めて整理します。
事業承継についてよくある質問
ここでは特にご相談の多い項目を抜粋しています。より詳しい内容は 事業承継のQ&A もご覧ください。
Q. 事業承継は何年前から始めればよいですか?
一律の年数で決めるものではありませんが、後継者の選定・育成、株式や議決権の移転、取引先・従業員との関係づくりには時間がかかります。 まず現状確認だけでも早めに行い、実行時期は会社ごとに決めるのが適切です。
Q. 子どもを社長にすれば事業承継は完了しますか?
必ずしもそうではありません。代表者の交代に加えて、株主構成・議決権、従業員や取引先との関係、技術・ノウハウなども確認します。 非上場オーナー企業では、経営と議決権をどのように後継者へ移すかが重要です。
Q. 自社株は早く贈与した方がよいですか?
株価上昇が見込まれる場合など、早期移転にメリットがあるケースはありますが、税負担だけで決めるべきではありません。 後継者の経営能力、議決権、現経営者の関与、他の相続人との関係まで含めて判断します。
Q. 後継者がいなくても相談できますか?
はい。親族・役員従業員・第三者承継の可能性を比較し、会社を残すのか、どのような状態で引き継ぐのかというところから整理できます。
Q. 事業承継税制を使えば相続税はゼロになりますか?
単純に「ゼロになる制度」ではありません。一定の要件のもとで納税が猶予され、一定の場合に免除される制度です。 適用要件や承継後の手続等があるため、通常の贈与・相続等と比較して判断します。
当事務所の考え方
事業承継は、税金から考えません。
私たちが最初に考えるのは、「この会社を、これからどうしていきたいのか」です。
誰に経営を任せるのか。後継者が安定して経営できる議決権をどう確保するのか。 従業員・取引先・技術・信用をどう引き継ぐのか。
その方向性が見えてから、自社株評価、贈与・相続、事業承継税制、遺言、納税資金などを検討します。
そして、何をするかだけでなく、「いつするか」「どのような条件になったら実行するか」「いつ見直すか」まで整理する。
それが、当事務所が考える事業承継です。
私たちが最初に考えるのは、「この会社を、これからどうしていきたいのか」です。
誰に経営を任せるのか。後継者が安定して経営できる議決権をどう確保するのか。 従業員・取引先・技術・信用をどう引き継ぐのか。
その方向性が見えてから、自社株評価、贈与・相続、事業承継税制、遺言、納税資金などを検討します。
そして、何をするかだけでなく、「いつするか」「どのような条件になったら実行するか」「いつ見直すか」まで整理する。
それが、当事務所が考える事業承継です。
次に確認したい事業承継のテーマ
現在の課題が見えてきたら、必要なテーマだけを詳しく確認してください。 自社株、議決権、事業承継税制などの各論は、以下のページで整理しています。
自社株式の承継対策
自社株評価と承継方法の基本。
種類株式の活用
議決権・株主構成を考える際の選択肢。
経営承継円滑化法
事業承継税制や遺留分に関する民法特例等。
事業承継のQ&A
事業承継に関する基本的な疑問を確認。
非上場株式の評価見直し|2026年の検討状況
今後の自社株評価制度の見直し動向と、現時点での実務上の注意点。
主な参考:中小企業庁「事業承継ガイドライン」「事業承継の支援策」、国税庁「法人版事業承継税制」。 制度・税制は改正されることがあるため、実行時には最新の法令・公的資料を確認します。 ※既存の子ページ(自社株式の承継対策、種類株式、経営承継円滑化法、Q&A)は順次2026年版へ更新予定です。
この記事を担当した執筆者
佐々木税務会計事務所
共同代表
佐々木謙
保有資格
専門分野相続・贈与・不動産・法人経営
経歴経営コンサルティング会社で約10年間、企業経営・事業承継のコンサルティングに従事。その後、法律事務所で約5年間、相続・資産承継の実務を経験し、大手税理士法人では約10年間、相続税申告、財産評価、事業承継、生前対策などの資産税業務を専門に担当しました。 これまで培った税務・法務・経営の知見を活かし、一般のご家庭から地主・企業オーナーまで、幅広い相続・資産承継をサポートしています。 現在は佐々木税務会計事務所の共同代表として、**「創族(そうぞく)」**を理念に、相続税申告だけでなく、生前対策、遺言、家族信託、事業承継など、ご家族の将来を見据えた相続・資産承継に取り組んでいます。