非上場株式の評価見直し|残余利益方式・会社規模区分廃止とは?2026年国税庁案
相続・贈与・事業承継で自社株をお持ちの方へ
非上場株式の評価が大きく変わる可能性|国税庁が示した見直しの方向性
国税庁では、相続税・贈与税における取引相場のない株式(非上場株式・自社株)の評価方法について、有識者会議で見直しを検討しています。
2026年8月20日の第5回有識者会議では、これまでの議論を踏まえた「国税庁の考える評価の見直しの方向性」が示されました。会社規模区分の廃止、類似業種比準方式のあり方、インカムアプローチを主軸とする評価、残余利益方式、純資産価額方式・配当還元方式の位置付けなど、従来より一段具体的な検討内容となっています。
約62年ぶりの「評価体系の大転換」となる可能性も
財産評価基本通達が制定された1964年(昭和39年)以降、非上場株式の評価制度は改正を重ねてきましたが、会社規模に応じて類似業種比準方式・純資産価額方式等を使い分ける基本的な体系は長年維持されてきました。
今回の議論では、会社規模区分を廃止し、広範な企業を共通の評価方式で評価することや、類似業種比準方式を存置することが困難ではないかという方向まで示されています。この方向で制度化されれば、昭和39年以来の基本体系を大きく組み替える、約62年ぶりともいえる大きな転換になる可能性があります。
※重要:2026年8月20日現在、これらは国税庁の有識者会議で示された「見直しの方向性」であり、制度改正が決定したものではありません。新しい評価方式、対象会社、計算方法、適用時期等はいずれも未確定です。
情報基準日:2026年8月20日
30秒で結論|8月20日に何が具体化した?
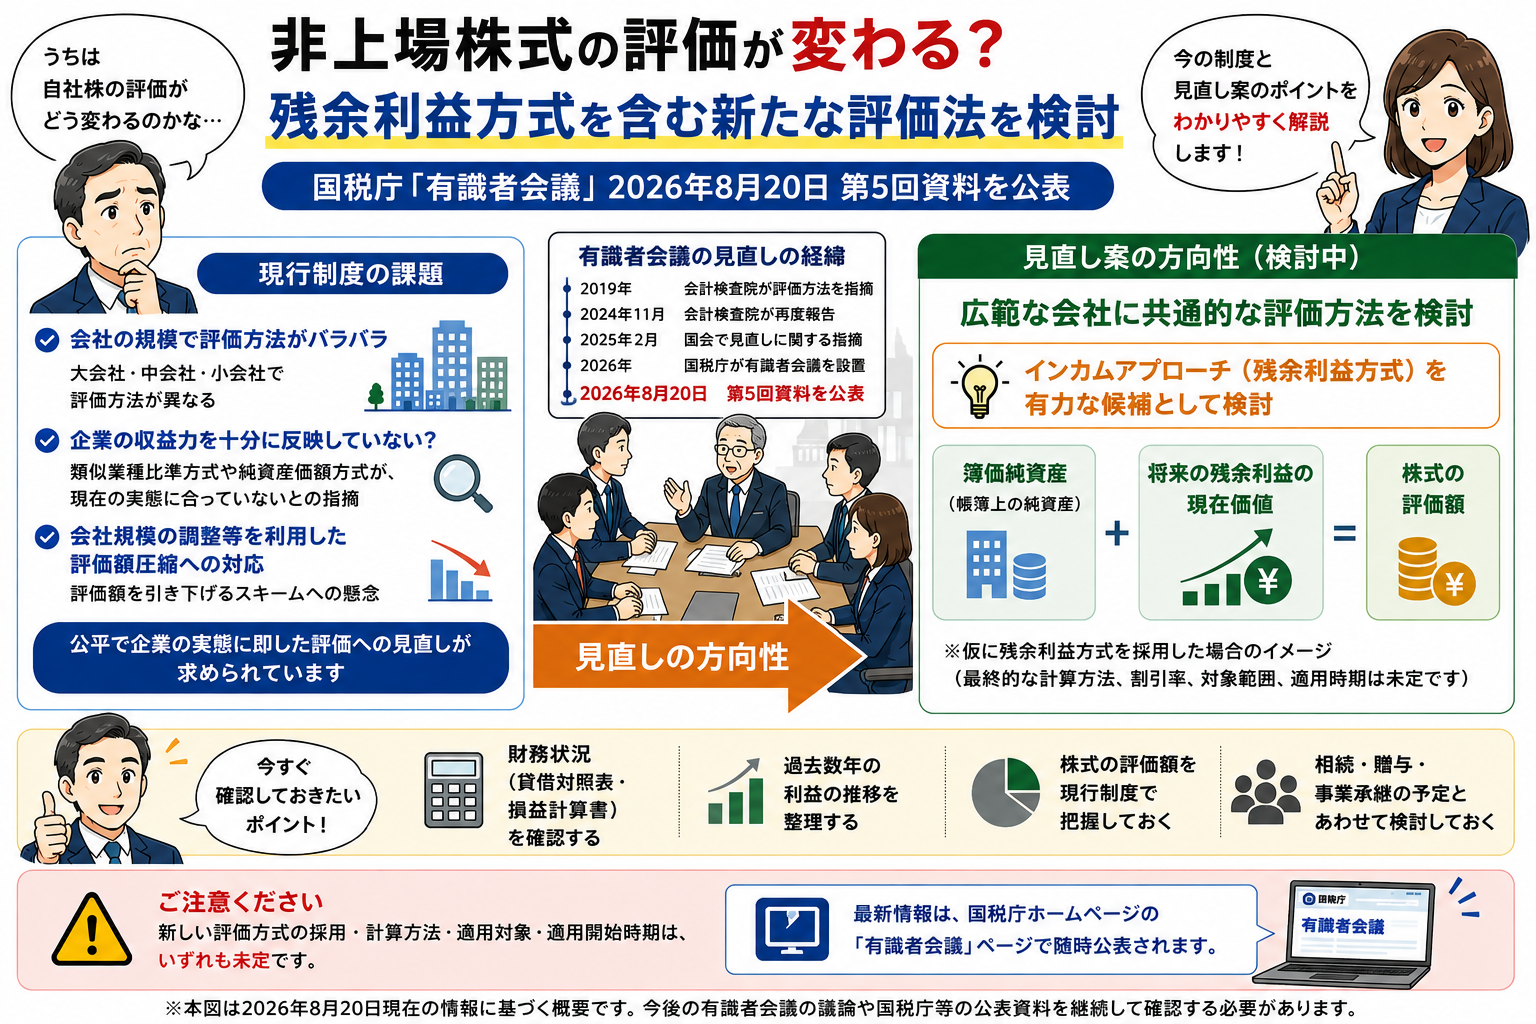
会社規模区分の廃止も検討大会社・中会社・小会社という規模別区分を廃止し、広範な企業を共通の評価方式で評価する方向が示されました。
類似業種比準方式の存置にも踏み込む第5回資料では、類似業種比準方式を存置することは困難ではないかとし、インカムアプローチを主軸とする方向が示されています。
残余利益方式を具体的に例示「簿価純資産 ± 数年分の超過収益」という評価イメージが示されました。ただし、採用決定ではありません。
最初に重要なこと|「改正決定」ではありません
第5回資料は従来より具体的ですが、記載は「~してはどうか」「~ではないか」という検討段階のものです。会社規模区分の廃止、類似業種比準方式の廃止、残余利益方式の採用が決定したわけではありません。
現在の非上場株式はどう評価する?
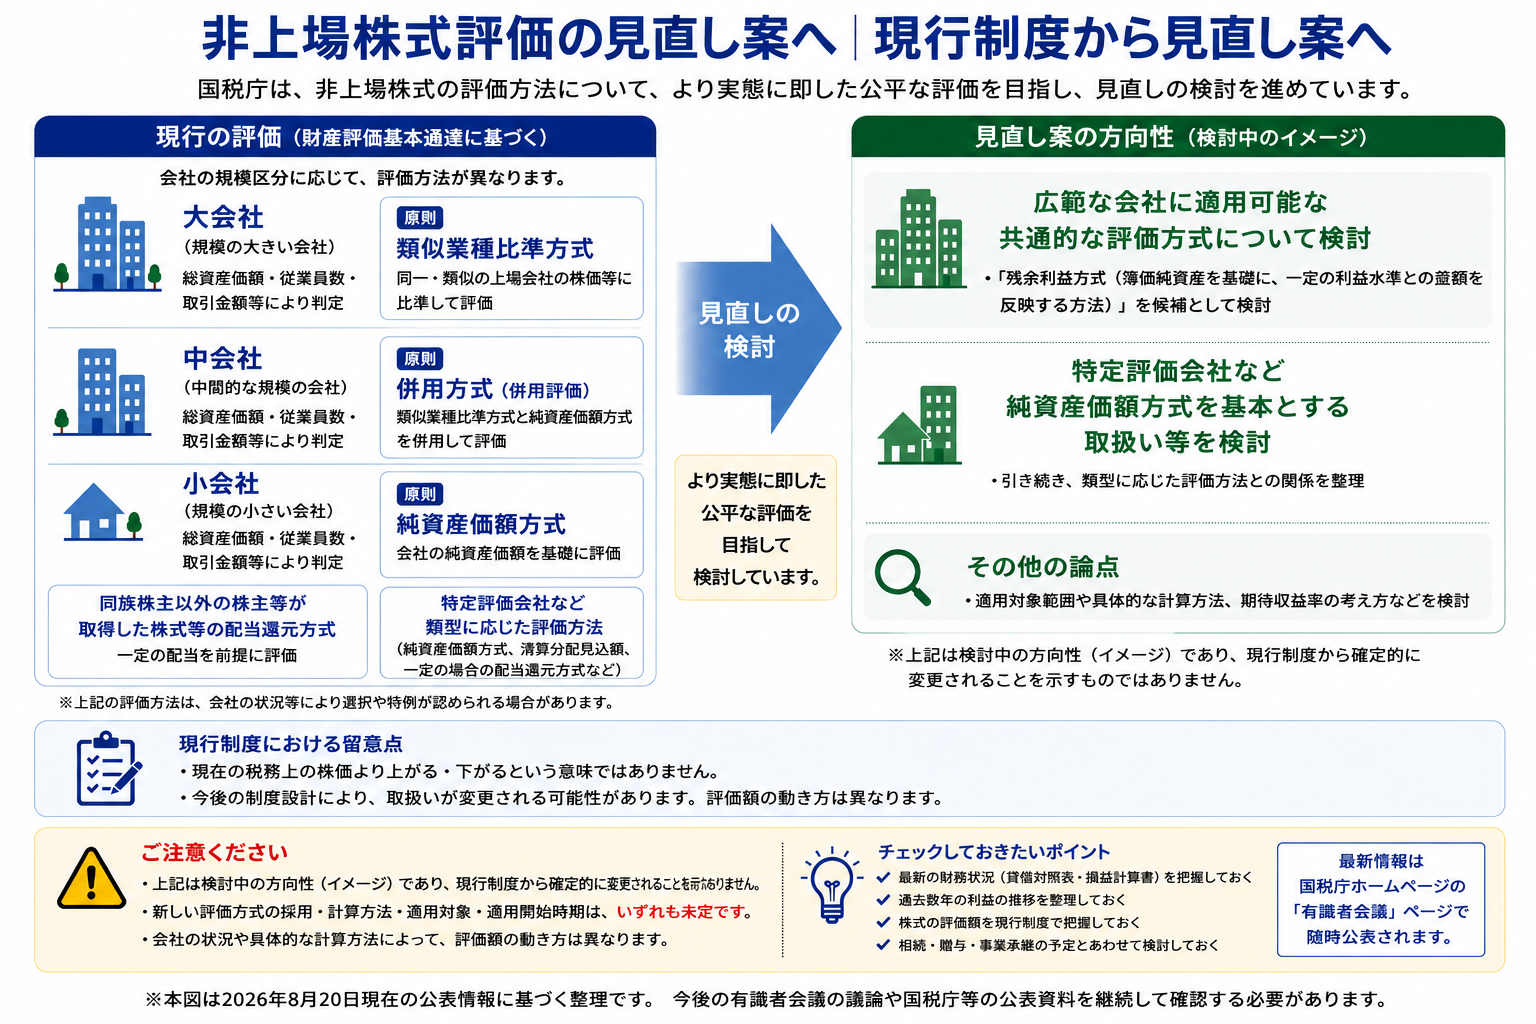
非上場株式には上場株式のような市場価格がないため、相続税・贈与税では財産評価基本通達に基づき、株主区分、会社規模、会社の資産構成等を確認して評価方法を判定します。
大会社
原則として類似業種比準方式。純資産価額方式を選択できる場合もあります。
中会社
類似業種比準方式と純資産価額方式を一定割合で併用する方式が原則です。
小会社
原則として純資産価額方式。一定の併用方式を選択できる場合もあります。
特例・特定評価会社
同族株主等以外の株主に対する配当還元方式や、土地保有特定会社・株式等保有特定会社等について別の取扱いがあります。
現行制度を詳しく確認したい方へ
取引相場のない株式|現行の評価方法で詳しく整理しています。
なぜ今、非上場株式の評価を見直すのか|評価額圧縮・租税回避への対応も背景
今回の見直しは、単に新しい企業価値評価の方法を導入するためだけのものではありません。国税庁の有識者会議では、評価方式間の大きなかい離、企業間の公平性、企業の実態や収益力をより適切に反映する評価のあり方に加えて、現行制度の仕組みを利用した評価額圧縮・租税回避スキームへの対応も重要な論点とされています。
評価制度の「差」を利用した評価額圧縮への対応
国税庁の有識者会議資料では、会社規模や評価方式によって評価額に大きな差が生じ得ることに加え、その差を利用して会社規模等を調整する「評価額圧縮スキーム」が問題意識として示されています。
さらに、利益の一時的な調整、完全支配関係にあるグループ法人間での資産・利益の移転、株主構成や議決権割合等の変更によって株式評価額を引き下げる租税回避スキームへの対応も検討されています。
現行制度では財産評価基本通達6項による個別対応となる場合も
国税庁の有識者会議資料では、現行制度の下では、評価通達の定めによって評価することが著しく不適当と認められる場合には、財産評価基本通達6項に基づき、国税庁長官の指示を受けて評価することとされています。こうしたケースに個別に対応せざるを得ない状況も、今回の見直しにおける問題意識として示されています。今回の議論では、個別対応だけでなく、評価制度そのものを見直すことで企業間の公平性を高め、評価額圧縮を目的とした制度利用が生じにくい仕組みとすることも重要な論点です。
通常の事業活動そのものを「租税回避」とするものではありません
役員報酬、役員退職金、オペレーティング・リース、組織再編、グループ会社間取引等は、通常の事業活動として行われることがあります。これらの取引自体を一律に租税回避行為とするものではありません。今回の論点は、株式評価額を算定する際に、一時的・非経常的な損益や資産・利益の移転等をどのように評価へ反映させるかという点にあります。
2026年8月20日|国税庁が示した見直しの方向性
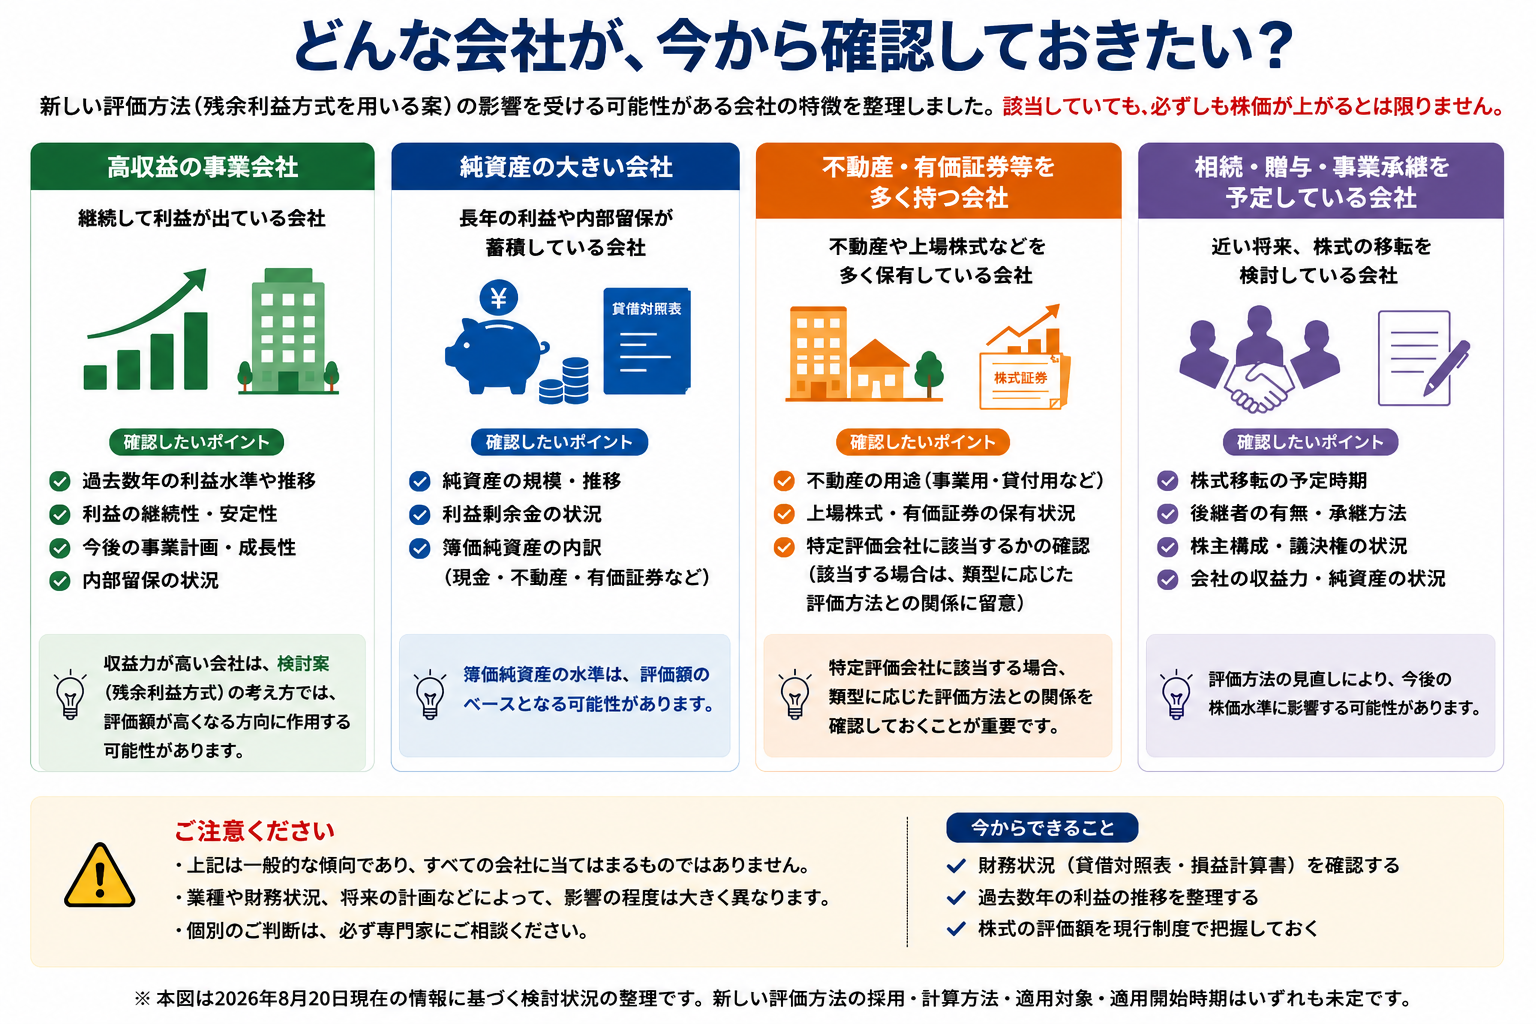
第5回有識者会議の資料は「これまでの議論を踏まえた、国税庁の考える評価の見直しの方向性」と題され、評価体系そのものについて具体的な方向が示されました。
会社規模区分を廃止し、共通の評価方式へ?
現行制度では会社規模によって評価方式が異なります。第5回資料では、評価方式間のかい離による企業間の不公平や評価額圧縮スキームへの対応として、規模別の区分を廃止し、広範な企業を共通の評価方式で評価することが検討方向として示されています。
類似業種比準方式を存置しない可能性も
第5回資料では、類似業種比準方式について、理論的根拠や実証的裏付け、他分野の企業価値評価との関係等を論点とし、「類似業種比準方式を存置することは困難ではないか」との方向性が示されています。
「類似業種比準方式の廃止決定」ではありません
現段階では有識者会議における検討方向です。最終的な評価体系は今後の公表内容を確認する必要があります。
インカムアプローチを評価の主軸に
企業の収益力を企業価値の要素として重視し、インカムアプローチによる評価を主軸とする方向が示されています。資料では配当還元方式、DCF法、残余利益方式を比較し、残余利益方式について具体的な評価イメージが提示されています。
注目される「残余利益方式」とは
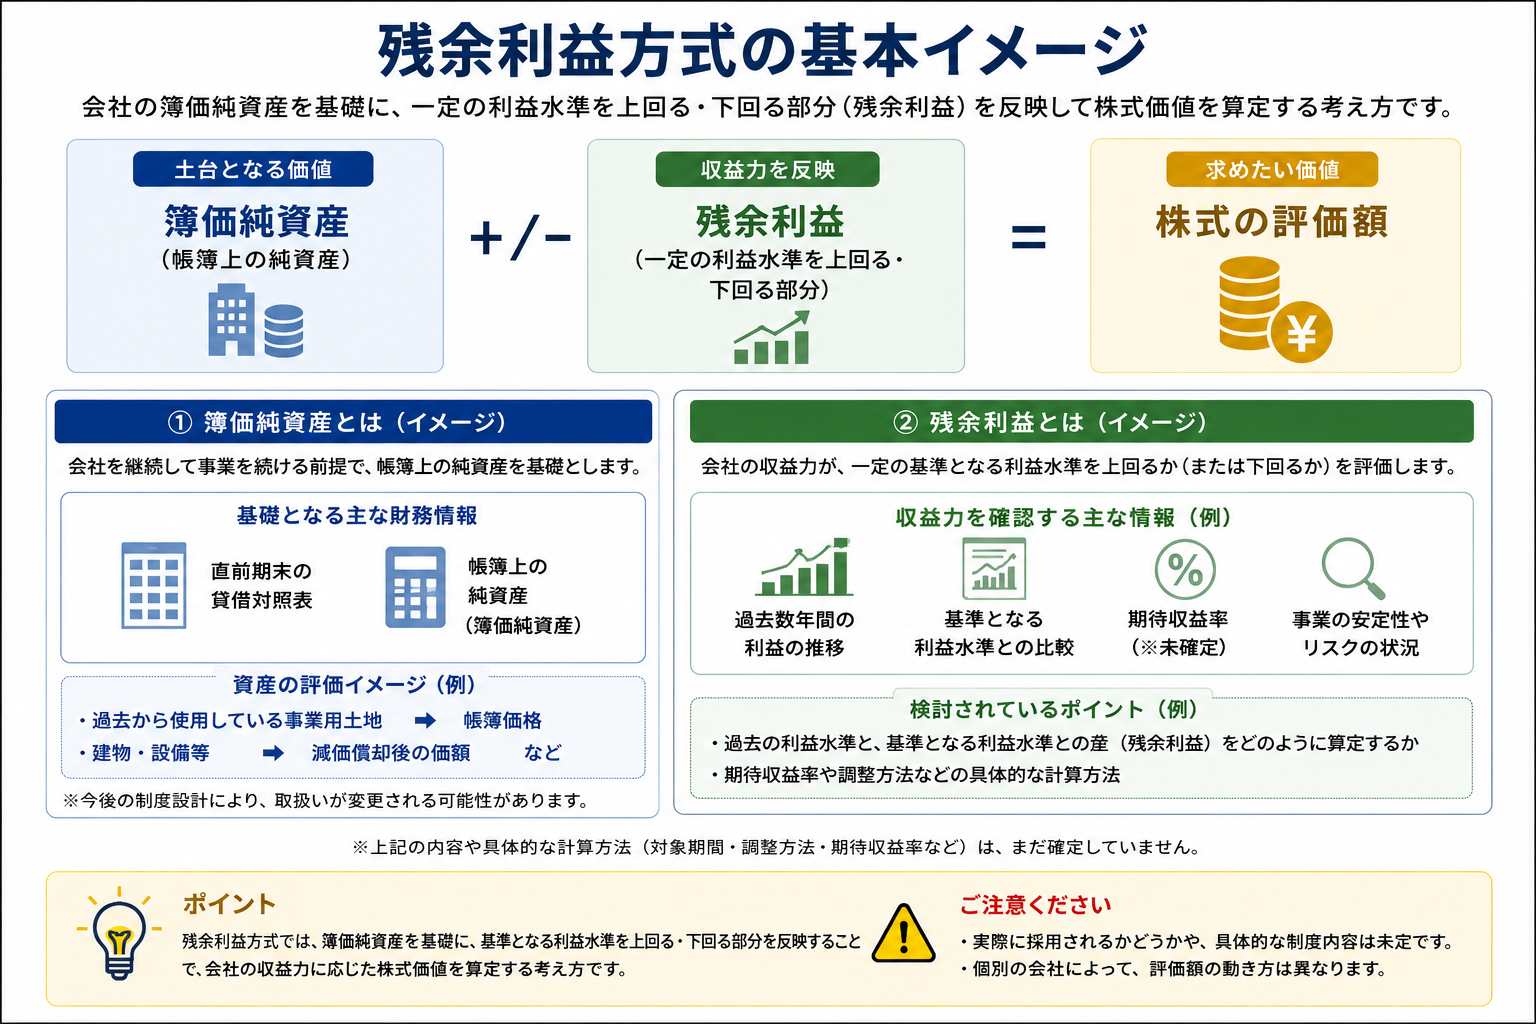
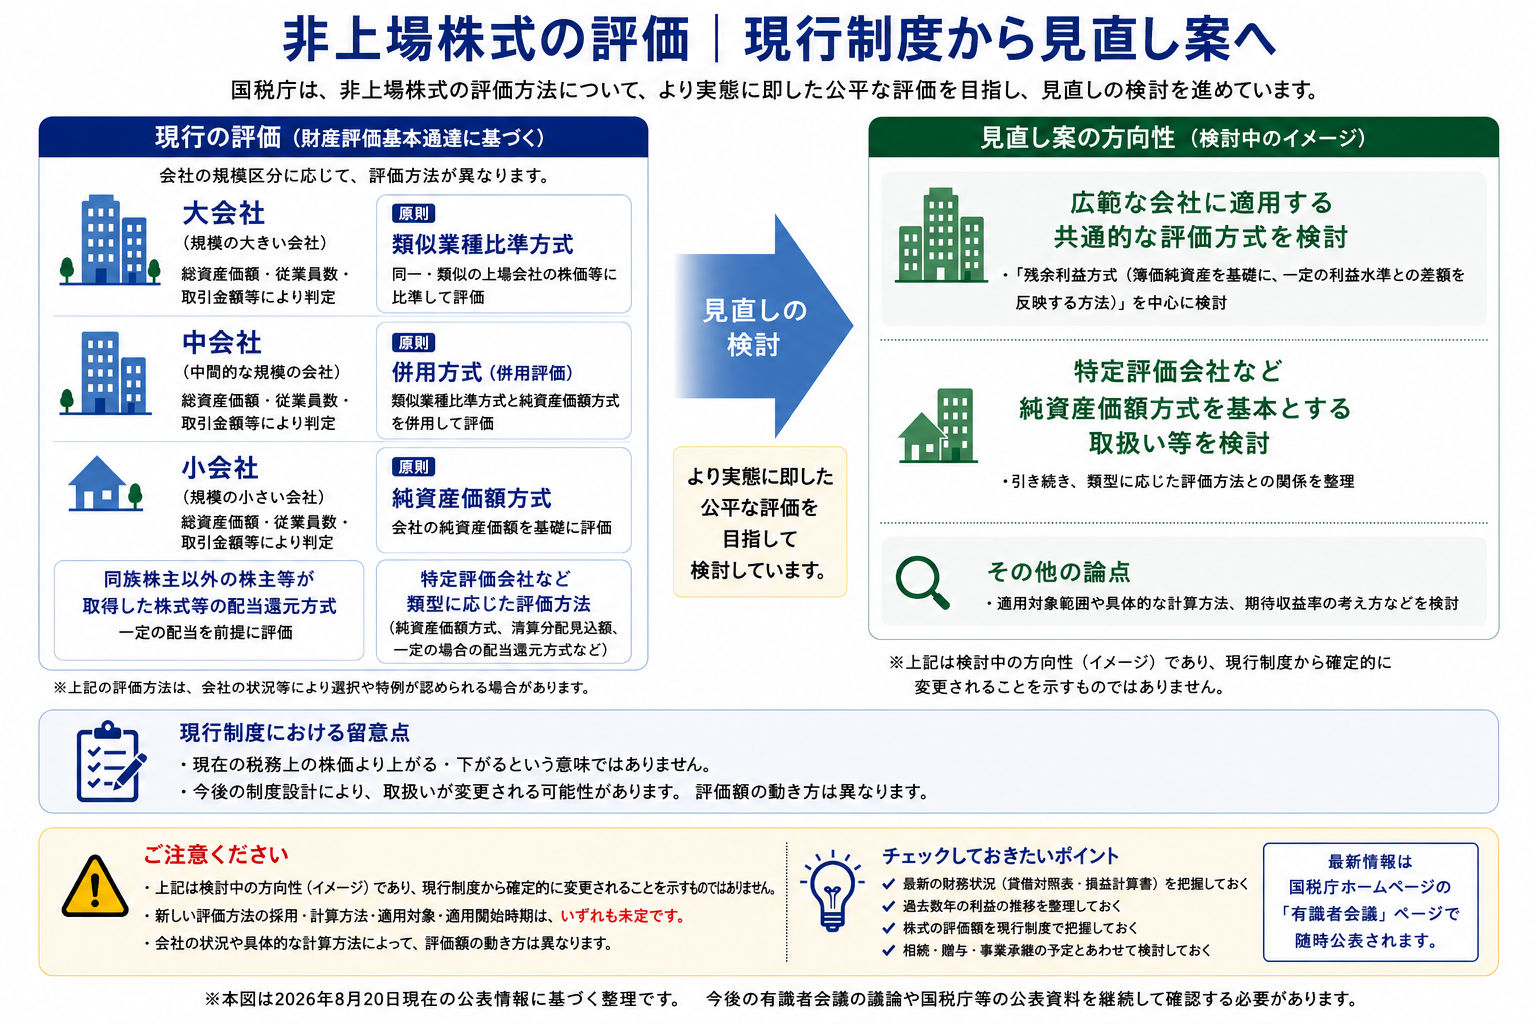
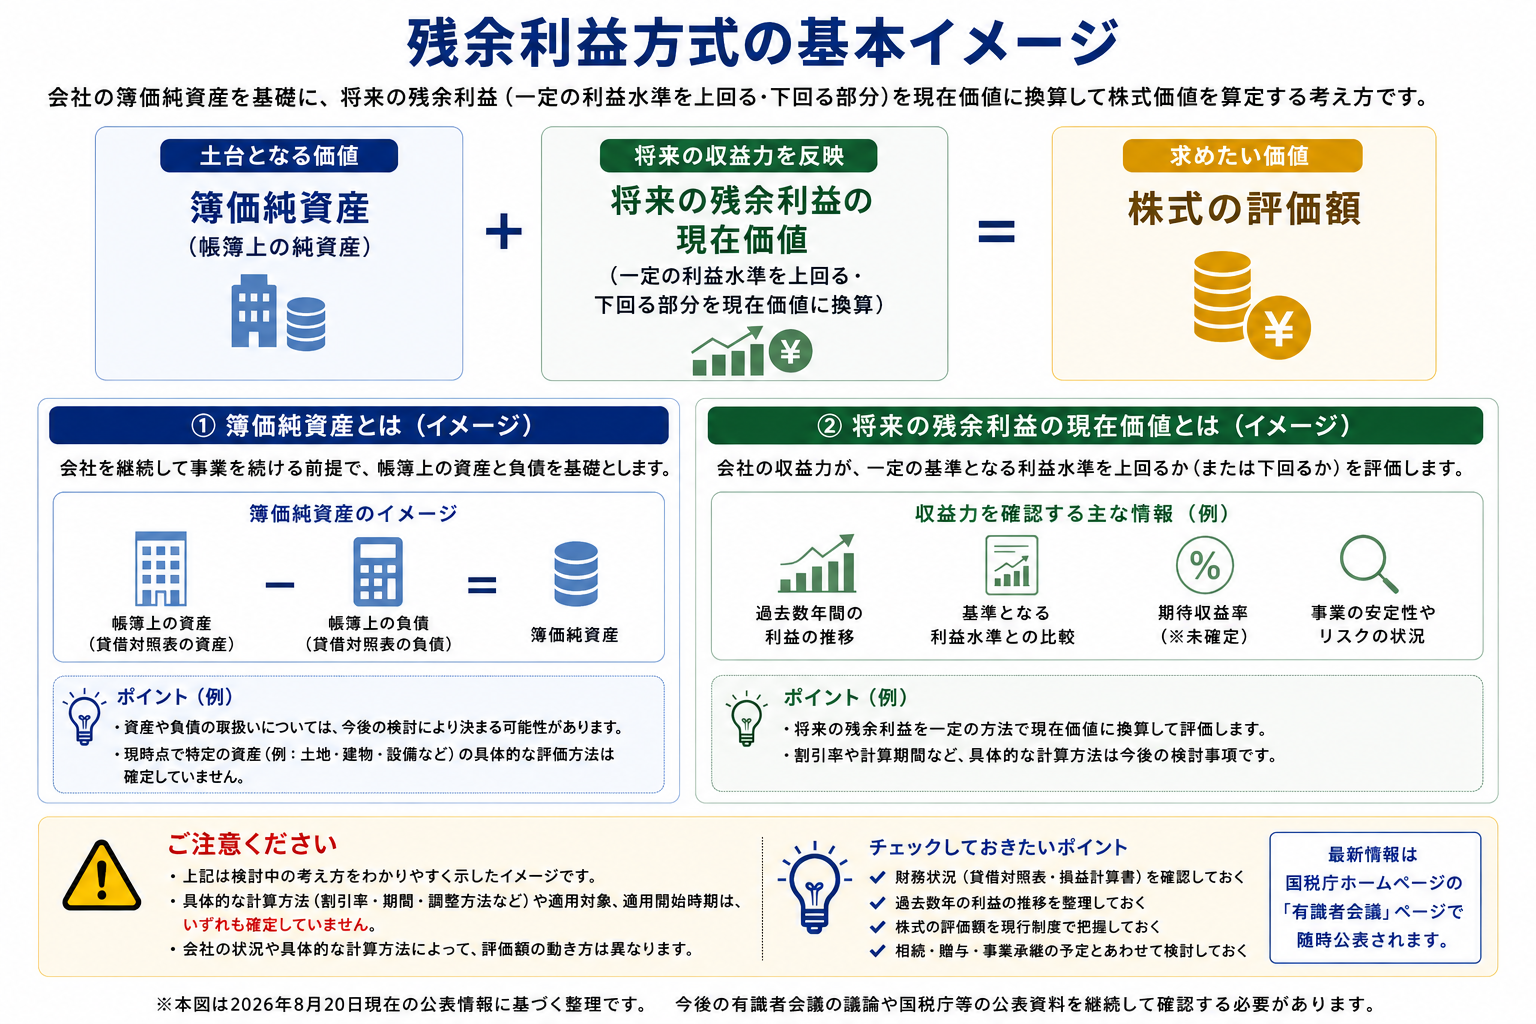
第5回資料では、“仮に”残余利益方式(簿価純資産ベース)を採用した場合として、次の基本イメージが示されています。
第5回資料の基本イメージ
「簿価純資産 ± 数年分の超過収益(マイナスの場合を含む)」
会社が保有する資産を簿価純資産で捉え、通常期待される利益を上回る又は下回る収益力を、数年分の残余利益として反映する考え方です。
「5年分」は決定事項ではありません
資料では、超過収益について過去数年間の平均利益から計算するイメージが示され、有識者から「5年分が良いのではないか」という意見があったことも紹介されています。ただし、5年という期間が制度として決まったわけではありません。
期待収益率・還元率も今後の重要論点
第5回資料では、還元率について、上場株式の平均期待収益率等を参考にCAPM(資本資産価格モデル)により算定してはどうかという例も示されています。具体的な率や算定方法は未確定です。
高収益会社と低収益会社で方向が変わる可能性
資料のイメージでは、期待収益率以上の収益率を有する会社は簿価純資産価額以上、期待収益率以下又は赤字の会社は簿価純資産価額以下となる方向が示されています。
ただし、これは現行の税務上の株価から必ず上がる・下がるという意味ではありません。現行評価との比較結果は会社ごとに異なります。
残余利益方式が採用された場合、昔から使用する事業用土地を「簿価」で評価する考え方も
第5回資料で特に注目したいのが、残余利益方式を仮に採用した場合の資産評価です。資料では、昔から使用する事業用土地等について、評価時点の時価ではなく、継続使用を前提とした帳簿価格で評価するイメージが示されています。
建物・設備等についても、減価償却後の価額を利用する考え方が示されています。これは、継続企業について資産を売却・清算する前提ではなく、事業を継続して使用する資産として捉える考え方です。
歴史が長く、事業用土地に大きな含み益がある会社は要注目
古くから保有・使用している土地の帳簿価額が現在の時価より大幅に低い会社では、仮にこの考え方が制度化されれば、現行の時価純資産を基礎とする評価とは大きく異なる結果になる可能性があります。
「古い土地を持つ会社は必ず有利」ではありません
第5回資料が例示しているのは「昔から使用する事業用土地等」です。対象資産、対象会社、簿価利用の条件等は未確定であり、すべての不動産について帳簿価額になると決まったわけではありません。
貸付用不動産は別に考える必要があります
純資産価額方式についての第5回資料では、「法人が取得した貸付用不動産の評価をどのようにすべきか」が今後の検討事項として明示されています。
したがって、事業に継続使用している古い土地の議論と、資産管理会社等が保有する貸付用不動産の議論を同一に扱うことはできません。「不動産会社だから有利になる」「貸付用不動産も簿価になる」などと現時点で判断することはできません。
純資産価額方式・配当還元方式はどうなる?
純資産価額方式|原則方式から特定評価会社の方式へ?
第5回資料では、純資産価額方式について、継続企業を清算価値で評価すべきではないとの議論を踏まえ、原則的評価方式ではなく「特定の評価会社の株式の評価方式」として位置付ける方向が示されています。
ただし、どの会社を特定評価会社とするか、その判定基準、評価方法の簡便化、退職給付引当金等の負債の範囲、法人税額等相当額の控除、貸付用不動産の評価などは今後の検討事項です。
配当還元方式|廃止ではなく、範囲を見直して存置する方向
同族株主等以外の株主等に関係する配当還元方式については、特例的評価方式の趣旨を逸脱した利用への対応として、特別の例外措置として適用範囲等を見直したうえで存置する方向が示されています。
対象株主の範囲、最低配当2.5円を用いる現行計算、従業員持株会の固定価格株式との関係等が今後の論点です。
評価額圧縮・租税回避スキームへの対応はどう変わる?
第5回資料では、評価額圧縮・租税回避スキームへの対応が具体的に検討されています。利益面では、オペレーティング・リース、多額の役員報酬、一時的な役員退職金等によって利益等を一時的に変動させるケースが例示されています。今後、単年度の数値をそのまま用いるのではなく、企業の継続的な収益力をより適切に捉える仕組みとなる可能性があります。
見直し方向としては、企業価値評価の実務を参考に、非経常的な損益を適切に修正した「企業の正常利益」によって評価することが検討されています。
個々の取引自体を否認するという意味ではありません
ここで示されているのは、オペレーティング・リースや役員退職金等そのものを一律に否認するという内容ではなく、株式評価に用いる利益について非経常的な損益を調整する方向性です。具体的な調整基準は未確定です。
100%グループ法人は「グループ全体」で評価する方向も
完全支配関係法人間で資産・利益を移転することによる評価額の操作への対応として、完全支配関係にあるグループ法人をグループ全体として評価する方向も示されています。
持株会社や100%子会社を有するオーナー企業では、今後の具体的な制度設計を特に確認する必要があります。
株主構成・議決権割合の操作への対応
配当還元方式についても、株主構成、無議決権株式、一時的な第三者への株式譲渡等を利用した適用への対応が検討されています。対象株主の範囲や固定価格株式の取扱いを見直す方向が示されています。
参考|税務大学校研究では行為計算否認規定の考え方も提言
なお、国税庁税務大学校の研究では、非上場株式の評価方法を法定化したうえで、その評価方法を利用した租税回避行為に対応するため、評価に関する行為計算否認規定を設ける考え方も提言されています。これは研究上の提言であり、2026年8月20日の第5回有識者会議で制度化が決定したものではありません。
どんな会社が、今から確認しておきたい?
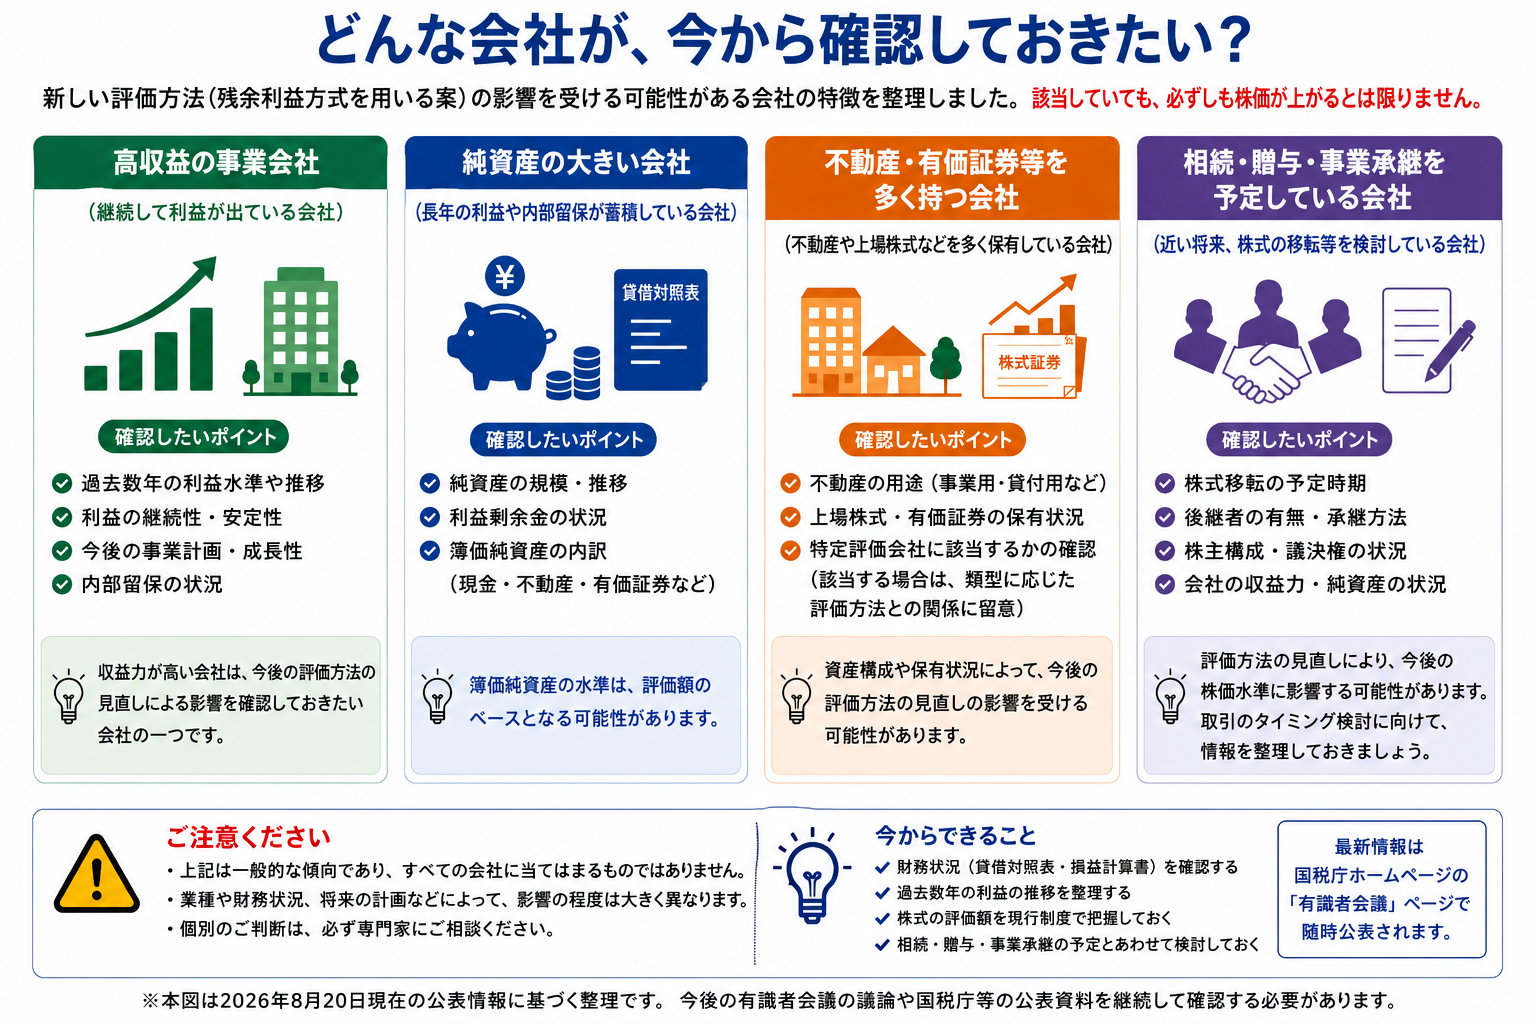
以下は国税庁が対象会社として確定した一覧ではありません。第5回資料を踏まえ、今後の制度設計を特に確認しておきたい会社を実務上整理したものです。
- 現在、類似業種比準方式の影響が大きい会社
- 利益水準が高い、又は利益変動が大きい会社
- 赤字・低収益でも簿価純資産が大きい会社
- 創業から長く、取得価額の低い事業用土地等を保有する会社
- 貸付用不動産を多く保有する会社・資産管理会社
- 土地保有特定会社・株式等保有特定会社等に該当する会社
- 100%子会社等を持つグループ会社
- オペレーティング・リース等による非経常的損益がある会社
- 従業員持株会や種類株式等がある会社
- 近い将来に相続・贈与・事業承継を予定している会社
相続・贈与・事業承継を予定している場合、今できること
現段階で重要なのは、「改正前に何かをしなければ」と急ぐことではありません。制度が具体化した際に自社への影響を比較できるよう、現在の状況を整理しておくことが実務的です。
- 現行制度での自社株評価額を確認する
- 過去数年の利益水準・利益推移を整理する
- 一時的・非経常的な損益の有無を確認する
- 簿価純資産・利益剰余金の規模と推移を確認する
- 事業用土地等の取得時期・取得価額・帳簿価額を確認する
- 貸付用不動産と事業用資産を区分して把握する
- 土地保有特定会社・株式等保有特定会社等への該当関係を確認する
- 100%子会社等を含むグループ構成を確認する
- 株主構成・議決権割合・種類株式等を確認する
- 相続・贈与・事業承継の予定時期を整理する
今は「株価を動かす」より「比較できる資料を整える」段階です
現行株価だけでなく、過去数年の損益計算書、直前期末の貸借対照表、土地等の帳簿価額、グループ構成まで整理しておくと、制度が具体化した際に影響を比較しやすくなります。
「改正前に贈与した方がよい」とは限りません
今回の資料を見て、「類似業種比準方式がなくなる前に贈与した方がよい」「評価額が上がる前に移転した方がよい」と考える方もいるかもしれません。しかし、新しい方式の最終形も適用時期も確定しておらず、会社によっては評価が上がる場合・下がる場合の双方が考えられます。
自社株移転は、贈与税・相続税だけでなく、経営権、議決権、後継者、株主間関係、事業承継税制等を含めて判断する必要があります。
制度の予測だけで株式移転を決めない
「改正されそうだから贈与する」という単一の理由ではなく、現行制度での税額・株価と会社・ご家族の承継計画を確認したうえで判断することが重要です。
取引相場のない株式の現行評価類似業種比準方式、純資産価額方式、会社規模区分等を確認できます。
事業承継の全体像後継者、経営権、財産承継、自社株を含めて整理します。
自社株式の承継対策事業承継で問題となる自社株評価と承継の基本を確認できます。
事業承継税制・経営承継円滑化法自社株に関係する納税猶予制度等を確認できます。
今後、特に確認したい6つのポイント
最終的な評価体系
会社規模区分を廃止するのか、類似業種比準方式をどのように扱い、どの評価方式を主軸とするのか。
残余利益方式の具体的計算
対象期間、平均利益、正常利益、期待収益率・還元率、CAPM等をどのように制度化するのか。
特定評価会社の範囲
純資産価額方式を適用する会社の範囲・判定基準をどのように定めるのか。
貸付用不動産の評価
法人が取得した貸付用不動産をどのように評価し、事業用土地等とどう区別するのか。
配当還元方式の対象
対象株主、最低配当、従業員持株会・固定価格株式等との関係をどう見直すのか。
適用開始時期・経過措置
いつの相続・贈与から適用するのか、既存の承継計画等に対する経過措置を設けるのか。
まとめ|8月20日資料で「方向性」は一段具体化しました
2026年8月20日の第5回有識者会議資料では、会社規模区分の廃止、類似業種比準方式の存置の是非、インカムアプローチを主軸とする評価、残余利益方式の具体的イメージなど、従来より踏み込んだ方向性が示されました。
一方、これらはまだ制度決定ではありません。特に、残余利益方式の採否、計算期間、期待収益率、特定評価会社の範囲、貸付用不動産、配当還元方式、適用時期等は今後の検討事項です。
現時点では、制度改正を予測して株式移転を急ぐよりも、現在の自社株評価、過去数年の利益、簿価純資産、事業用土地等の帳簿価額、資産構成、グループ構成、承継予定を把握しておくことが重要です。
主な公的情報・根拠資料
- 国税庁「No.4638 取引相場のない株式の評価」
- 国税庁「財産評価基本通達 取引相場のない株式」
- 国税庁「取引相場のない株式の評価に関する有識者会議」
- 国税庁「第1回 取引相場のない株式の評価に関する有識者会議 配付資料」(評価額圧縮・租税回避スキーム、評価通達6項に関する問題意識)
- 国税庁「第5回 取引相場のない株式の評価に関する有識者会議 配付資料」(2026年8月20日)
- 会計検査院「取引相場のない株式の評価について」
- 税務大学校「今後の取引相場のない株式の評価のあり方」
本ページは2026年8月20日時点の公表資料を基準に整理しています。有識者会議での検討内容は、最終的な法令・通達・制度内容を意味するものではありません。今後の公表資料により内容が変更される可能性があります。
自社株・事業承継について、現在の状況を確認したい方へ
当事務所では、非上場会社の株式評価、相続・贈与、事業承継について、会社の財務状況、資産構成、株主構成、後継者、ご家族の状況等を踏まえて整理します。
制度改正を予測して結論を急ぐのではなく、まず現行制度での株価と承継計画を確認し、今後の制度変更に対応できる状態を作ることから始めます。
この記事を担当した執筆者
佐々木税務会計事務所
共同代表
佐々木謙
保有資格
専門分野相続・贈与・不動産・法人経営
経歴経営コンサルティング会社で約10年間、企業経営・事業承継のコンサルティングに従事。その後、法律事務所で約5年間、相続・資産承継の実務を経験し、大手税理士法人では約10年間、相続税申告、財産評価、事業承継、生前対策などの資産税業務を専門に担当しました。 これまで培った税務・法務・経営の知見を活かし、一般のご家庭から地主・企業オーナーまで、幅広い相続・資産承継をサポートしています。 現在は佐々木税務会計事務所の共同代表として、**「創族(そうぞく)」**を理念に、相続税申告だけでなく、生前対策、遺言、家族信託、事業承継など、ご家族の将来を見据えた相続・資産承継に取り組んでいます。