令和8年度税制改正|相続・贈与・不動産・事業承継の重要ポイント
2026年8月19日現在|相続・贈与・資産税の重要改正
令和8年度税制改正のうち、相続税・贈与税・貸付用不動産・事業承継に関係する重要改正を税理士が整理します。 特に、貸付用不動産の相続税・贈与税評価、教育資金一括贈与の終了、事業承継税制の期限、 住宅・土地、中小企業の少額減価償却資産について、「誰に関係するのか」「いつから変わるのか」「今、何を確認すべきか」を解説します。
情報基準日:2026年8月19日
公布・施行・適用時期は制度ごとに確認します
令和8年度税制改正に係る所得税法等の一部を改正する法律(令和8年法律第12号)は、 2026年(令和8年)3月31日に成立・公布され、原則として2026年4月1日に施行されています (別段の定めがあるものを除きます)。
ただし、税制改正は制度ごとに施行日・適用開始日・制度終了日・提出期限が異なります。 このページでは、日付が明確なものは各項目に具体的な年月日を表示します。
30秒で結論
相続税・贈与税
貸付用不動産
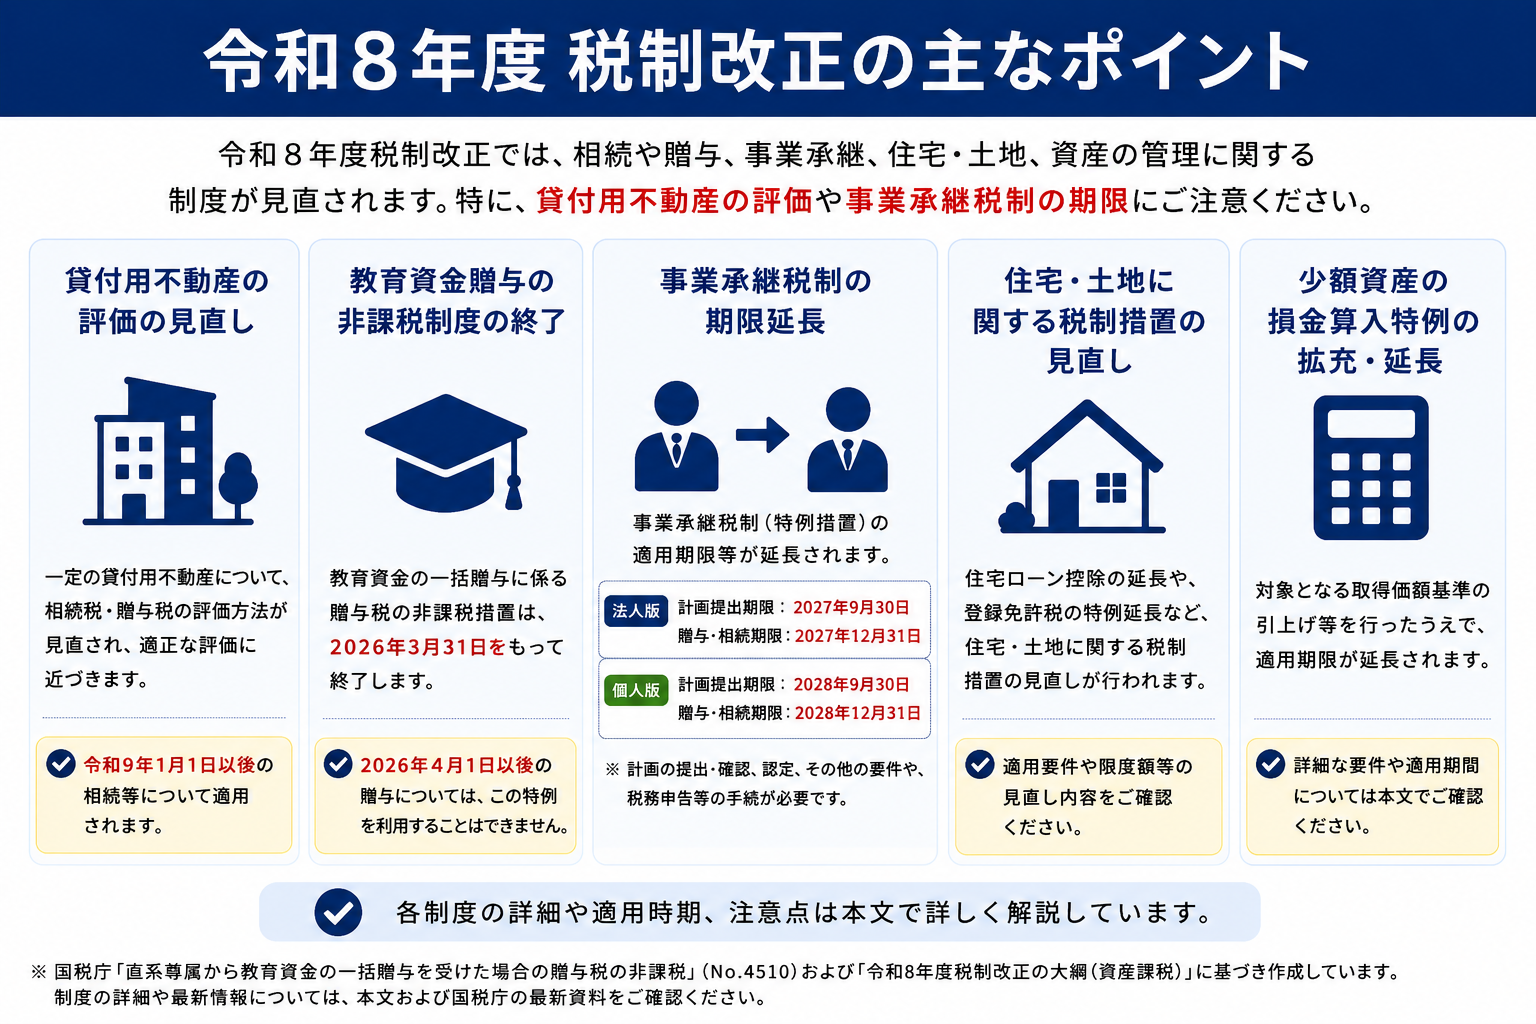
令和8年度税制改正大綱では、課税時期前5年以内に対価を伴う取引で取得・新築した 一定の貸付用不動産について、相続税・贈与税の評価方法を見直す方針が示されています。 2027年1月1日以後の相続等からの適用とされています。
贈与税
教育資金一括贈与
非課税措置は2026年3月31日で新規利用を終了しました。 ただし、既に適用を受けた金銭等や、扶養義務者が通常必要な教育費を必要な都度負担する場合の取扱いは別に確認します。
事業承継
事業承継税制
法人版・個人版とも計画提出期限が延長されています。 ただし、計画提出期限と、対象となる贈与・相続の期限は別です。
住宅・土地・中小企業
住宅購入・中小企業の設備投資
住宅ローン控除は2026年から2030年までの入居分について見直され、 一定の既存住宅で制度が拡充されています。 少額減価償却資産の特例は40万円未満・年間300万円までに拡充されています。
重要|「成立済みの改正」と「今後の通達確認が必要な評価実務」を分けて考えます。
教育資金一括贈与の終了や事業承継税制の期限延長などと異なり、貸付用不動産の財産評価見直しは、 財務省の令和8年度税制改正大綱で具体的な評価方針が示されており、実際の評価では今後の国税庁の財産評価基本通達等も確認する必要があります。
教育資金一括贈与の終了や事業承継税制の期限延長などと異なり、貸付用不動産の財産評価見直しは、 財務省の令和8年度税制改正大綱で具体的な評価方針が示されており、実際の評価では今後の国税庁の財産評価基本通達等も確認する必要があります。
自分に関係する改正を先に確認する
賃貸不動産を持っている・購入を考えている
貸付用不動産の相続税・贈与税評価の見直しを確認します。特に取得・新築時期が重要です。
子・孫へ教育資金を渡したい
一括贈与の非課税措置は終了しました。通常の教育費負担との違いを確認します。
会社・自社株・個人事業を承継したい
事業承継税制の計画提出期限と、実際の贈与・相続の期限を分けて確認します。
中古住宅の購入・土地取引・設備投資がある
住宅の省エネ性能、土地登記の軽減税率、30万円以上40万円未満の資産購入などを確認します。
貸付用不動産の相続税・贈与税評価|5年以内なら「80%評価」ではありません
適用開始:2027年(令和9年)1月1日以後の相続等
現在:国税庁の財産評価基本通達等の整備・公表内容を確認
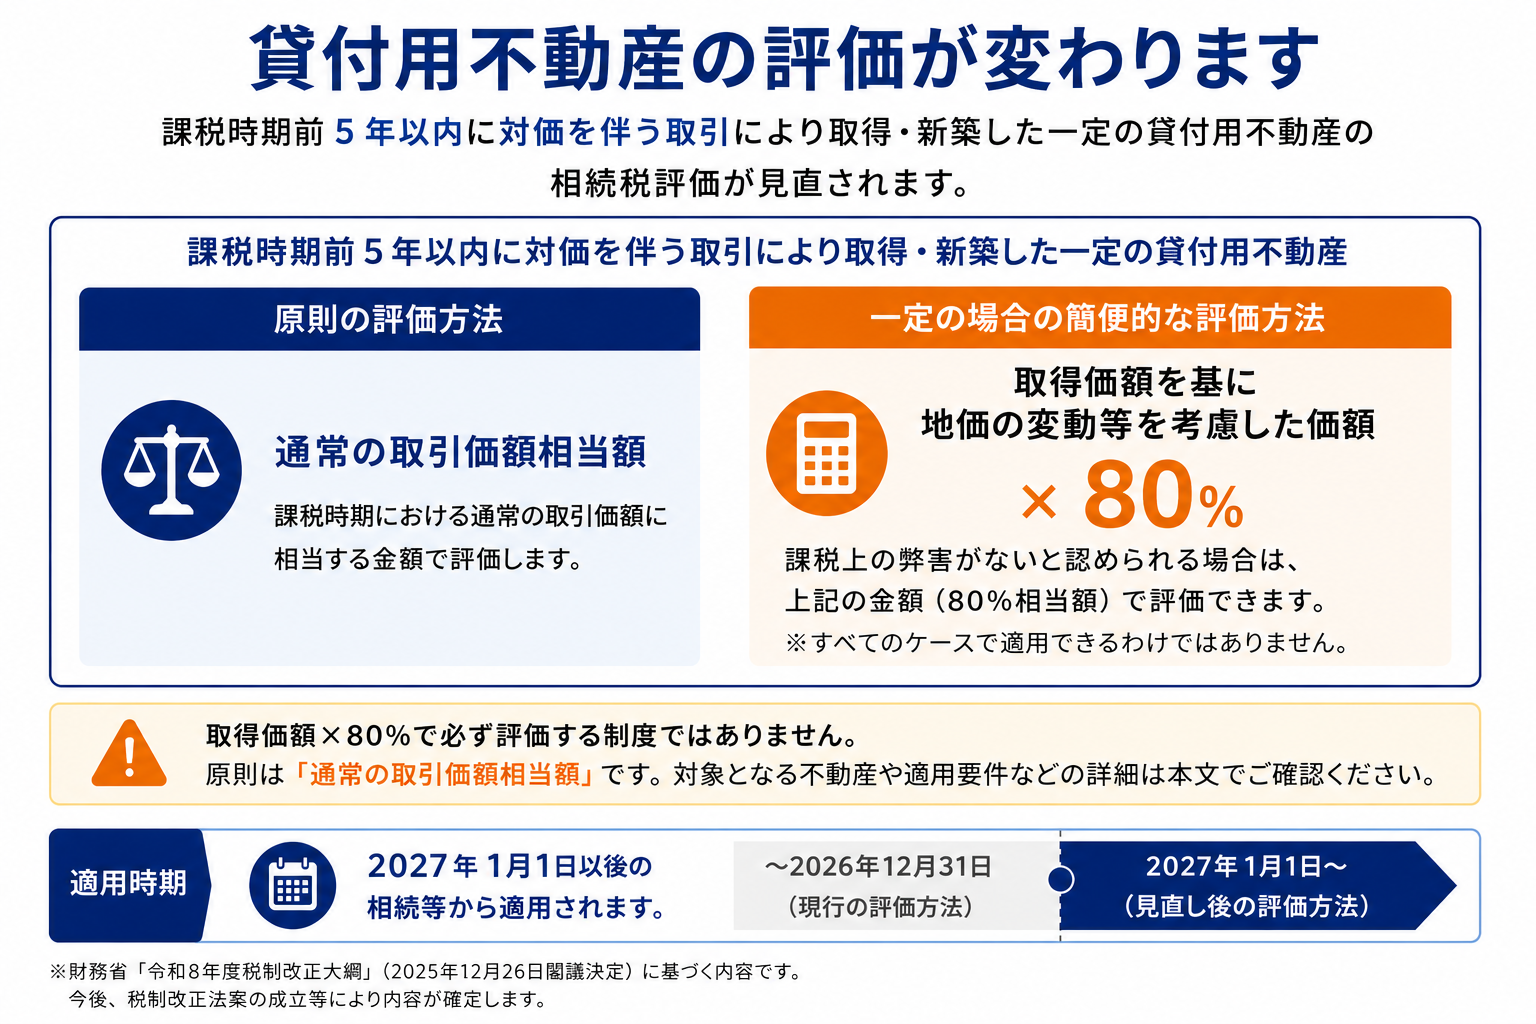
令和8年度税制改正大綱では、貸付用不動産の市場価格と相続税評価額との乖離を踏まえ、 課税時期前5年以内に、対価を伴う取引により取得または新築した一定の貸付用不動産について、 評価方法を見直す方針が示されています。
原則は「通常の取引価額相当額」
大綱では、対象となる貸付用不動産について、原則として 課税時期における通常の取引価額に相当する金額によって評価する方針が示されています。
80%は「一定の場合の簡便的な評価」
通常の取引価額相当額について、課税上の弊害がない限り、 取得価額を基に地価の変動等を考慮して計算した価額の80%相当額によって評価できることとする方針です。 したがって、「5年以内に取得した賃貸不動産は取得価額の80%で決まる」という理解は正確ではありません。
不動産小口化商品等は別の取扱いがあります
一定の不動産特定共同事業契約または信託受益権に係る金融商品取引契約の目的となっている貸付用不動産については、 取得時期にかかわらず、通常の取引価額相当額で評価する方針が示されています。
適用時期は2027年1月1日以後の相続等
大綱では、見直し後の評価を2027年1月1日以後に相続等により取得する財産に適用するとしています。 なお、自己所有地に新築した貸付用家屋については、通達整備時点の建築状況等に応じた経過措置も示されています。
税理士はここを見る
「賃貸物件を持っているか」だけではなく、取得日・新築日、取得方法、土地をいつから所有しているか、 不動産小口化商品等に該当するかを確認します。相続対策としてこれから購入する場合は、 現行評価だけでなく2027年以後の評価を前提に効果を検証する必要があります。
- 直近5年以内に収益不動産を購入した
- 相続対策として収益不動産の購入を検討している
- 自己所有地に賃貸建物を新築した、または新築予定である
- 不動産小口化商品・一定の信託受益権を保有している
2026年8月19日時点の注意
貸付用不動産の新評価については、財務省大綱に具体的な方針が示されていますが、 実際の申告・評価では、適用時点の財産評価基本通達・国税庁公表資料を確認して判断します。 本ページも通達等の公表内容に応じて更新します。
教育資金1,500万円の一括贈与|2026年3月31日で新規利用終了
制度終了:2026年(令和8年)3月31日
新規利用不可:2026年4月1日以後
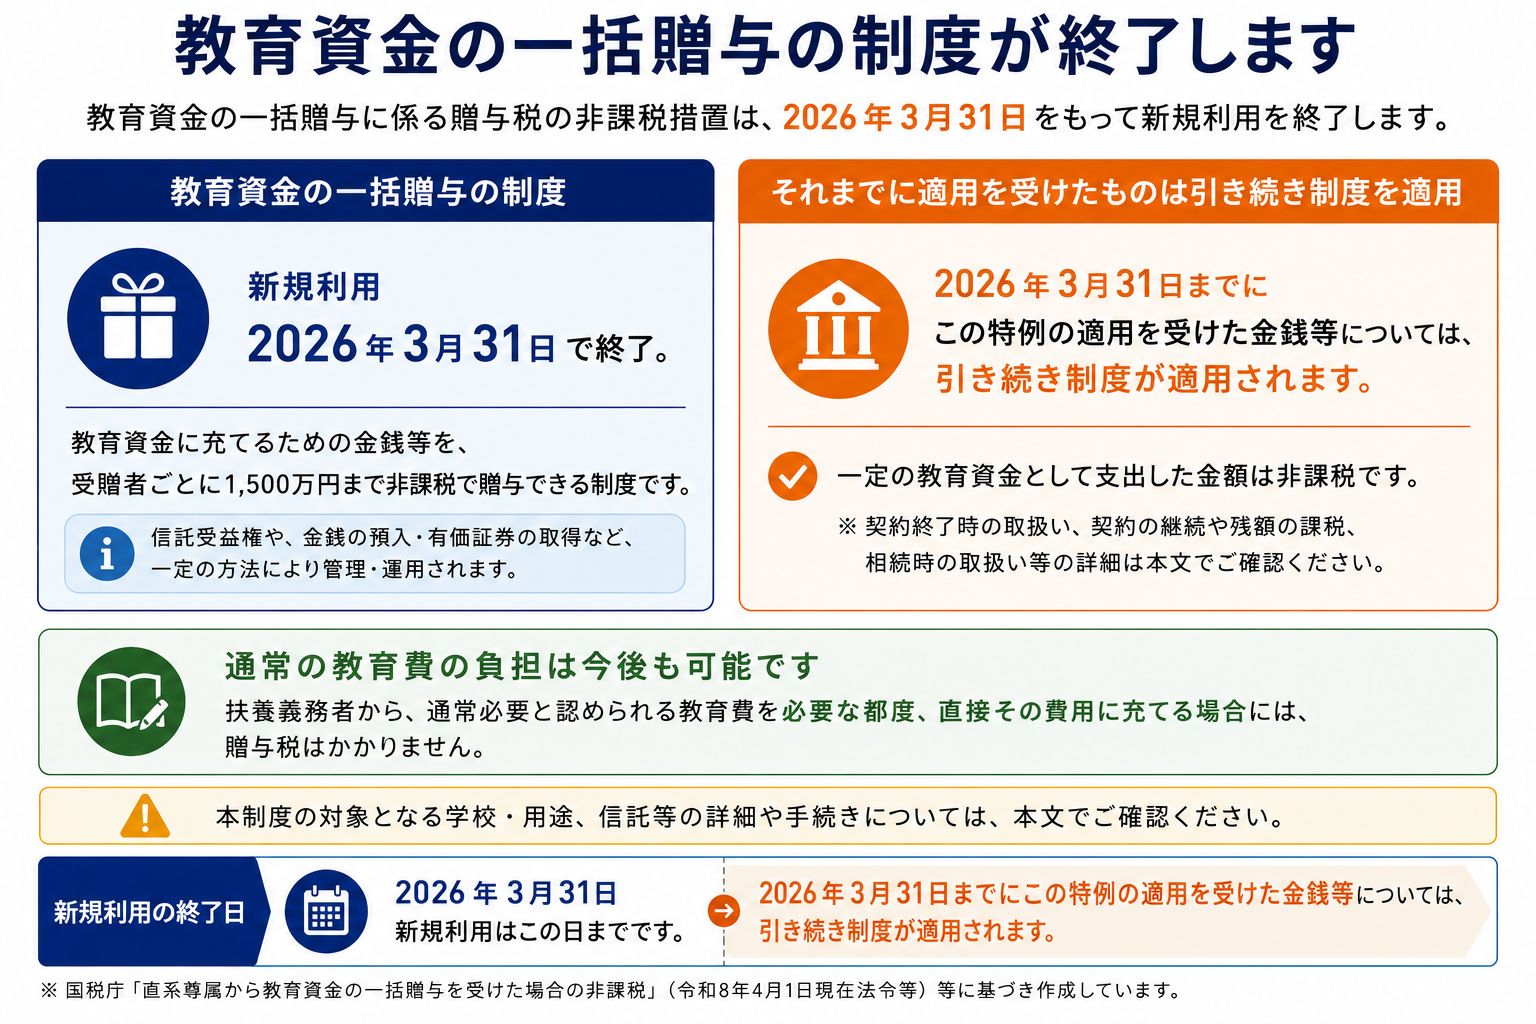
直系尊属から教育資金の一括贈与を受けた場合の贈与税非課税措置は、 2026年3月31日までとされていた適用期限が延長されず、終了しました。 2026年4月1日以後は、新たにこの特例の適用を受けることはできません。
すでに特例の適用を受けた金銭等はどうなる?
2026年3月31日までにこの特例の適用を受けた信託受益権または金銭等については、 引き続きこの特例が適用されます。 ただし、契約終了時の残額や贈与者死亡時には、贈与税・相続税が生じる場合があります。
祖父母が孫の学費を払うと、すべて贈与税になるわけではありません
一括贈与制度の終了と、扶養義務者相互間の通常の教育費の取扱いは別です。 通常必要と認められる範囲の教育費を、必要な都度、直接その費用に充てるために贈与する場合には、 贈与税はかかりません。
一方、数年分をまとめて渡して預貯金として残るなど、必要な都度の教育費負担といえない場合は取扱いが異なります。
実務ではここに注意
「教育資金一括贈与が終わった=祖父母から孫への教育費はすべて課税」と考える必要はありません。 一括して資金移転する制度と、必要な都度の教育費負担を分けて考えます。
事業承継税制|法人版・個人版の計画提出期限と承継期限
法人版 計画提出:2027年9月30日まで
法人版 贈与・相続等:2027年12月31日まで
個人版 計画提出:2028年9月30日まで
個人版 贈与・相続等:2028年12月31日まで
令和8年度税制改正では、法人版・個人版の事業承継税制について 計画の提出期限が延長されました。 ただし、計画提出期限が延びたからといって、特例措置の対象となる贈与・相続の期限まで同じように延びたわけではありません。
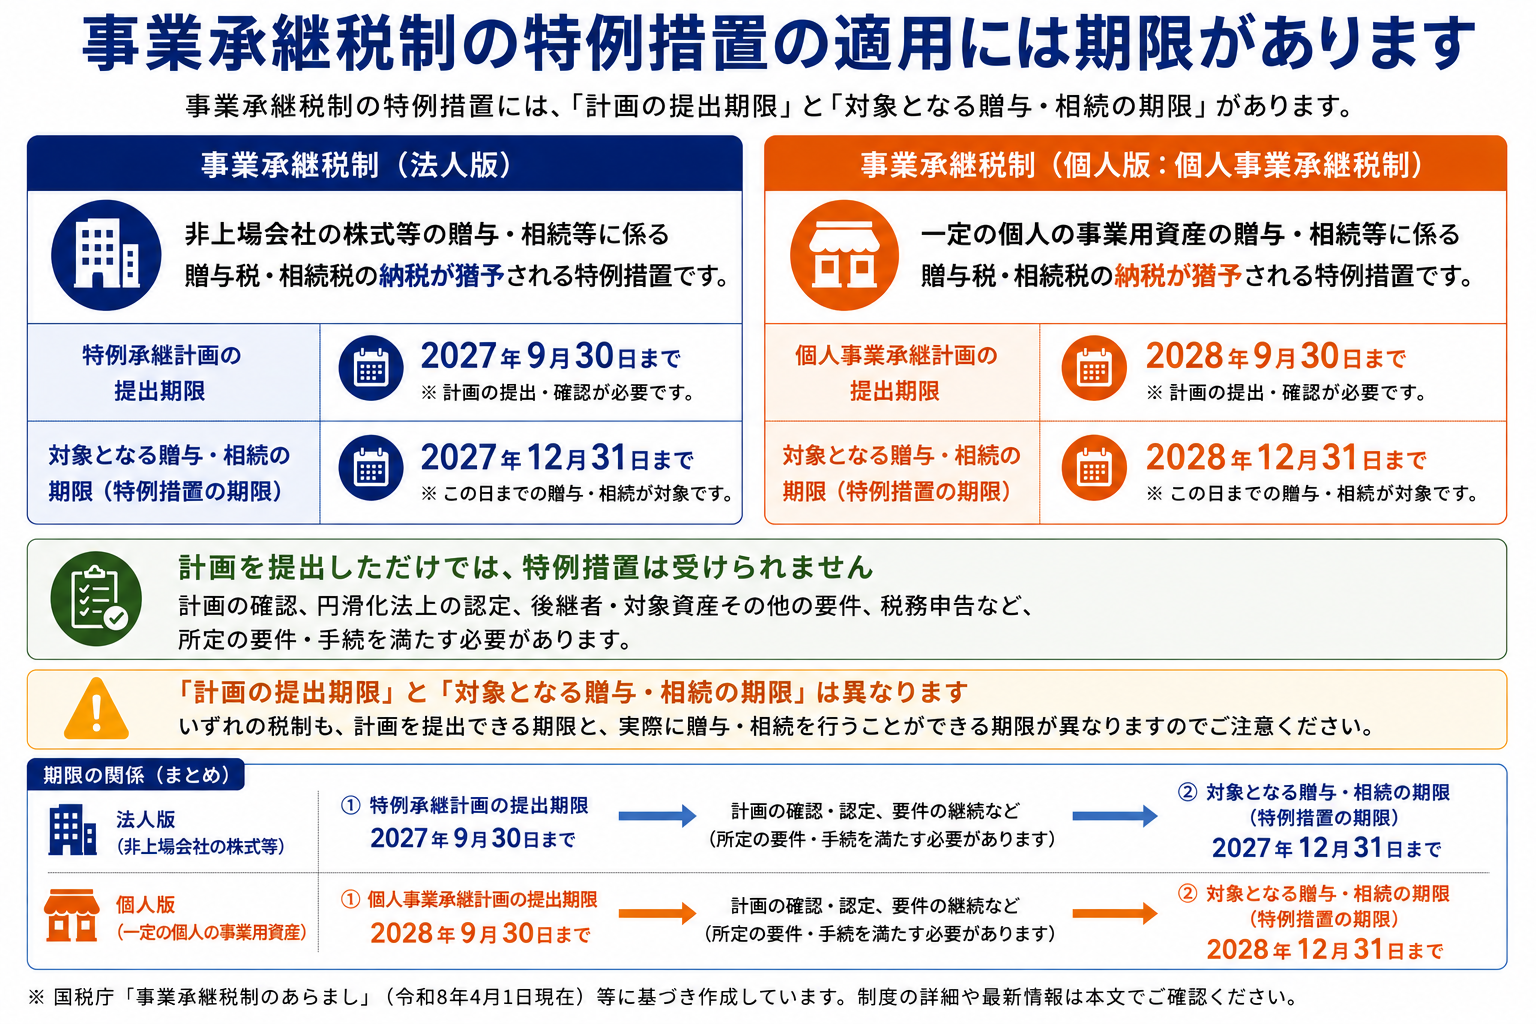
| 区分 | 計画提出期限 | 対象となる贈与・相続の期限 |
|---|---|---|
| 法人版 | 2027年9月30日まで | 2027年12月31日まで |
| 個人版 | 2028年9月30日まで | 2028年12月31日まで |
計画を提出しただけでは、特例措置は受けられません
法人版では非上場会社の株式等、個人版では一定の個人の事業用資産について、 一定の要件の下で贈与税・相続税の納税が猶予される制度です。 計画の提出・確認に加え、円滑化法上の認定、後継者・対象資産その他の要件、税務申告等を満たす必要があります。
期限が近い会社・個人事業者は、承継日から逆算します
計画の提出期限だけを見るのではなく、株式・事業用資産をいつ承継するのか、 認定・申告までに何が必要なのかを逆算して準備することが重要です。
住宅購入・土地取引で確認したい改正
住宅ローン控除:2026年~2030年に入居する場合の制度を改正
住宅ローン控除の適用期限:2030年(令和12年)12月31日まで
土地売買の登録免許税軽減:2029年(令和11年)3月31日まで
住宅ローン控除|中古住宅でも省エネ性能が重要になります
住宅ローン控除は適用期限が2030年(令和12年)12月31日まで5年間延長され、 住宅の取得等をして2026年(令和8年)から2030年(令和12年)までの間に居住の用に供する場合について、 借入限度額・控除率・控除期間等が見直されています。
省エネ性能の高い中古住宅
認定住宅・ZEH水準省エネ住宅など一定の既存住宅では、借入限度額が拡充され、 控除期間13年となる区分があります。
子育て世帯等の中古住宅
一定の「特例対象個人」については、認定住宅等である既存住宅にも 借入限度額の上乗せ措置が設けられています。
40㎡以上50㎡未満の住宅
一定の所得要件のもと、床面積40㎡以上50㎡未満の居住用家屋にも 住宅ローン控除を適用できる措置が設けられています。
購入前に確認すること
住宅性能、入居時期、床面積、所得、借入額、必要な証明書類を確認します。 中古住宅では、売買契約前に住宅性能を確認しておくと制度判定がしやすくなります。
注意|住宅ローン控除は「住宅を買えば使える」制度ではありません
実際の適用可否・控除額は、住宅の区分、省エネ性能、取得形態、床面積、所得、 借入金の内容、入居時期その他の要件によって異なります。
2028年以後に新築住宅を検討する方は、立地にも注意が必要です。
令和8年度税制改正大綱では、一定の災害危険区域等内で新築住宅等を取得し、 2028年(令和10年)1月1日以後に居住する一定の場合について、 住宅ローン控除を適用できない取扱いが示されています。 ただし、従前家屋の一定の建替えや、建築確認時の区域状況など例外・判定要件があります。
令和8年度税制改正大綱では、一定の災害危険区域等内で新築住宅等を取得し、 2028年(令和10年)1月1日以後に居住する一定の場合について、 住宅ローン控除を適用できない取扱いが示されています。 ただし、従前家屋の一定の建替えや、建築確認時の区域状況など例外・判定要件があります。
土地売買の登録免許税|軽減税率は2029年3月31日まで
土地の売買による所有権移転登記については、 本則2.0%に対して1.5%とする軽減税率が 2029年(令和11年)3月31日まで適用される時限措置として延長されています。
土地・収益不動産の購入では、売買代金や仲介手数料だけでなく、 登録免許税、不動産取得税、固定資産税精算金なども含めて取得時の資金負担を確認することが重要です。
財務省|令和8年度税制改正の大綱(住宅・土地税制) / 財務省|登録免許税に関する資料
中小企業・個人事業者|40万円未満の資産まで特例対象を拡大
取得価額基準:30万円未満 → 40万円未満
年間限度額:合計300万円まで
適用期限:2029年(令和11年)3月31日まで
中小企業者等の少額減価償却資産の取得価額の損金算入等の特例は、 対象となる減価償却資産の取得価額基準が30万円未満から40万円未満へ引き上げられました。 一定の要件を満たす中小企業者等が40万円未満の減価償却資産を取得した場合、 年間合計300万円までを限度として、取得時に全額を損金・必要経費に算入できる制度です。
30万円以上40万円未満の資産
これまで本特例の取得価額基準を超えていた価格帯のパソコン・事務機器・工具・備品等も、 改正後は一定の要件を満たせば対象となり得ます。
設備更新の前に確認
取得日だけでなく、事業の用に供した日、年間の利用額、青色申告等の要件、 他の設備投資税制との関係を確認します。
注意|「40万円未満なら何でも全額経費」ではありません
対象となる事業者・資産、青色申告、事業供用、申告上の手続、年間300万円の上限などの要件があります。 また、貸付けの用に供した一定の資産など、対象外となる場合があります。
税理士はここを見る
取得価額・取得日・事業供用日・事業者区分・年間取得額・他の償却制度との関係を確認します。 中小企業庁の現在の案内では、中小企業者について従業員400名以下などの対象要件が示されています。 企業規模や法人形態によって要件が異なるため、実際の適用時に確認します。
「令和8年度税制改正」と「現在適用されている税制」は分けて考える
税制改正の記事では、過年度の改正で既に施行されている制度と、 令和8年度に新たに改正された制度が混在しやすいため注意が必要です。
例えば、暦年課税における相続開始前贈与の加算期間の延長や、 相続時精算課税の年110万円の基礎控除は、令和8年度税制改正で新設された制度ではありません。 現在の贈与税制度を確認するときは、過年度改正の経過措置を含めて別途整理します。
セルフチェック|今回の改正で確認したいこと
- 過去5年以内に賃貸不動産を取得・新築している
- 相続対策として賃貸不動産・不動産小口化商品を検討している
- 教育資金を子・孫へまとめて渡すことを考えていた
- 非上場会社の株式または個人事業を後継者へ承継する予定がある
- 2026年以後に住宅取得・土地取引を予定している
- 中小企業・資産管理法人で30万円以上40万円未満の設備等を取得する予定がある
令和8年度税制改正のよくある質問
Q.5年以内に買った賃貸不動産は、必ず取得価額の80%で評価されますか?
いいえ。大綱では通常の取引価額相当額による評価が原則です。 80%相当額は、課税上の弊害がない場合に認める簡便的な評価方法として示されています。 実際の評価は国税庁の通達等を確認して判断します。
Q.5年以上前に取得した賃貸不動産なら今回の見直しは関係ありませんか?
一般の貸付用不動産については「課税時期前5年以内」が大綱上の基準ですが、 一定の不動産小口化商品等は取得時期にかかわらず見直し対象とされています。
Q.教育資金一括贈与が終わったので、祖父母が孫の学費を払うと贈与税がかかりますか?
一括贈与制度の終了と、扶養義務者が通常必要な教育費を必要な都度負担する場合の非課税取扱いは別です。 資金の渡し方・時期・使途を確認します。
Q.事業承継税制は、計画を期限までに出せば適用できますか?
いいえ。計画の提出・確認だけでは足りません。 円滑化法上の認定、後継者・対象資産等の要件、税務申告など所定の要件・手続が必要です。
当事務所の考え方
税制改正は、改正項目をすべて覚えることよりも、 ご自身の財産・贈与・不動産・事業承継に、どの改正が影響するのかを見極めることが重要です。
特に貸付用不動産の評価見直しは、これから不動産を取得して相続対策を行う場合の判断に影響します。 「節税額だけ」を先に見るのではなく、取得価格、収益性、借入、保有期間、将来の売却、 相続時の評価まで含めて検討する必要があります。
また、制度の「期限が延びた」という情報だけで判断するのも危険です。 事業承継税制のように、計画提出期限と実際の承継期限が異なる制度もあります。 当事務所では、改正内容を現在の資産・家族・事業の状況に当てはめて整理することを重視しています。
このページの主な一次情報
- 財務省|第221回国会における財務省関連法律(成立・公布・施行日)
- 財務省|令和8年度税制改正の大綱(一次資料)
- 国税庁|No.4510 直系尊属から教育資金の一括贈与を受けた場合の非課税
- 国税庁|事業承継税制特集
- 中小企業庁|事業承継
- 国税庁|財産評価基本通達の一部改正について
※本ページは、令和8年度税制改正のうち当事務所の主要業務との関連が大きい項目を一般的に整理したものです。 実際の適用は、個別の事実関係および適用時点の法令・通達・公表資料により判断します。
次に読むページ
相続について知りたい方へ
相続発生後の手続・相続税・財産評価を整理します。
生前贈与について確認する
現在の贈与税制度と生前対策の考え方を確認します。
不動産について知りたい方へ
相続・保有・売却・法人化まで、不動産の論点を整理します。
法改正・実務情報
相続・贈与・不動産に関係する最新の制度変更を確認します。
今回の改正が、ご自身の財産にどう影響するか確認したい方へ
保有不動産の取得時期、生前贈与の状況、会社・事業の承継時期などによって、 同じ改正でも影響は異なります。必要な場合は、現在の状況に当てはめて整理します。
お問い合わせこの記事を担当した執筆者
佐々木税務会計事務所
共同代表
佐々木謙
保有資格
専門分野相続・贈与・不動産・法人経営
経歴経営コンサルティング会社で約10年間、企業経営・事業承継のコンサルティングに従事。その後、法律事務所で約5年間、相続・資産承継の実務を経験し、大手税理士法人では約10年間、相続税申告、財産評価、事業承継、生前対策などの資産税業務を専門に担当しました。 これまで培った税務・法務・経営の知見を活かし、一般のご家庭から地主・企業オーナーまで、幅広い相続・資産承継をサポートしています。 現在は佐々木税務会計事務所の共同代表として、**「創族(そうぞく)」**を理念に、相続税申告だけでなく、生前対策、遺言、家族信託、事業承継など、ご家族の将来を見据えた相続・資産承継に取り組んでいます。