税務調査・実務情報
税務調査前に仕訳・元帳データを求められたら?
事前通知後の修正申告と加算税の注意点
公開日:2026年8月19日
税務調査の事前通知を受けた後、実地調査が始まる前に、税務署から 仕訳データや総勘定元帳などの提出を求められることがあります。 このページでは、データを提出する前に何を確認し、申告内容の誤りが見つかった場合に 修正申告とデータ提出の順序をどう考えるべきかを整理します。
さらに注意したいのが、データ提出前に申告内容の誤りが見つかった場合の 修正申告と過少申告加算税です。 「調査通知」「質問検査権の行使」「実地調査の開始」「更正予知」は、それぞれ別の概念です。 データをいつ、どの方法で提出したかだけで、加算税率が機械的に決まるわけではありません。
「事前通知」と「調査通知」は同じ意味ではありません。
税務調査の「事前通知」では、調査開始日時・場所、対象税目・期間、調査目的など複数の事項が通知されます。 一方、過少申告加算税の5%・10%を考える際の「調査通知」は、 国税通則法上、①実地の調査を行う旨、②調査対象税目、③調査対象期間の3項目の通知を指します。 本稿では、この両者を区別して記載します。
税務調査の「事前通知」では、調査開始日時・場所、対象税目・期間、調査目的など複数の事項が通知されます。 一方、過少申告加算税の5%・10%を考える際の「調査通知」は、 国税通則法上、①実地の調査を行う旨、②調査対象税目、③調査対象期間の3項目の通知を指します。 本稿では、この両者を区別して記載します。
30秒で結論
税務調査前に仕訳・元帳データの提出を求められたら、まず次の4点を確認します。
- 提出を求められたデータの範囲・対象期間を確認する
- 提出前に申告書と仕訳・元帳の内容を再確認する
- 誤りが見つかった場合は、修正申告の要否を先に検討する
- 現在が「更正予知前・後」のどの段階かを確認する
「実地調査がまだ始まっていない」ことと「更正予知前である」ことは同じではありません。 また、e-Tax等でデータを提出しただけで、一律に過少申告加算税が10%になるわけでもありません。
1.なぜ今、調査前に「仕訳データ」を求められるのか
背景にあるのが、国税庁が進める税務行政のデジタル・トランスフォーメーション(DX)です。 国税庁は、データやデジタル技術を活用し、課税・徴収事務の効率化・高度化を進めています。
こうした流れの中で、税務調査においても、申告書・決算書だけでなく、 電子的な帳簿や仕訳データを活用できる環境が整いつつあります。 電子データであれば、紙の帳簿と比較して、検索・抽出・集計などによる確認が容易になります。
2.2026年9月本格導入予定「KSK2」とは
KSKとは「国税総合管理システム」のことです。 現行KSKも、全国の国税局・税務署をネットワークで結び、 地域や税目を越えて情報を一元的に管理する国税行政の基幹システムです。
その次世代版がKSK2です。 国税庁はKSK2について、主に次の方向性を示しています。
01
紙からデータへ
書面中心の事務処理から、データを中心とする事務処理へ移行します。
02
税目・事務系統別の縦割りを統合
税目・事務系統別に分かれていたデータベースやアプリケーションを統合する方向です。
03
統合したデータを分析・活用
統合したデータを、BI・BA・プログラミング・AI等を含む仕組みで分析・活用する構想が示されています。
KSK2で重要なのは「統合」したデータを「分析」すること
KSK2を単なる新しいコンピュータシステムと捉えるだけでは、その重要性を十分に理解できません。 国税庁が公表している次世代システムの構想では、 入力系 → 統合データベース → 活用系という構造が示され、 活用系にはBIツール、BAツール、プログラミング言語、AI等が掲げられています。
また、調査先など庁舎外からシステムへアクセスし、必要な情報を参照・活用できる方向も示されています。 つまり、税務行政は「情報を持つ」だけでなく、 統合したデータを分析し、調査その他の税務行政へ活用する方向へ進んでいます。
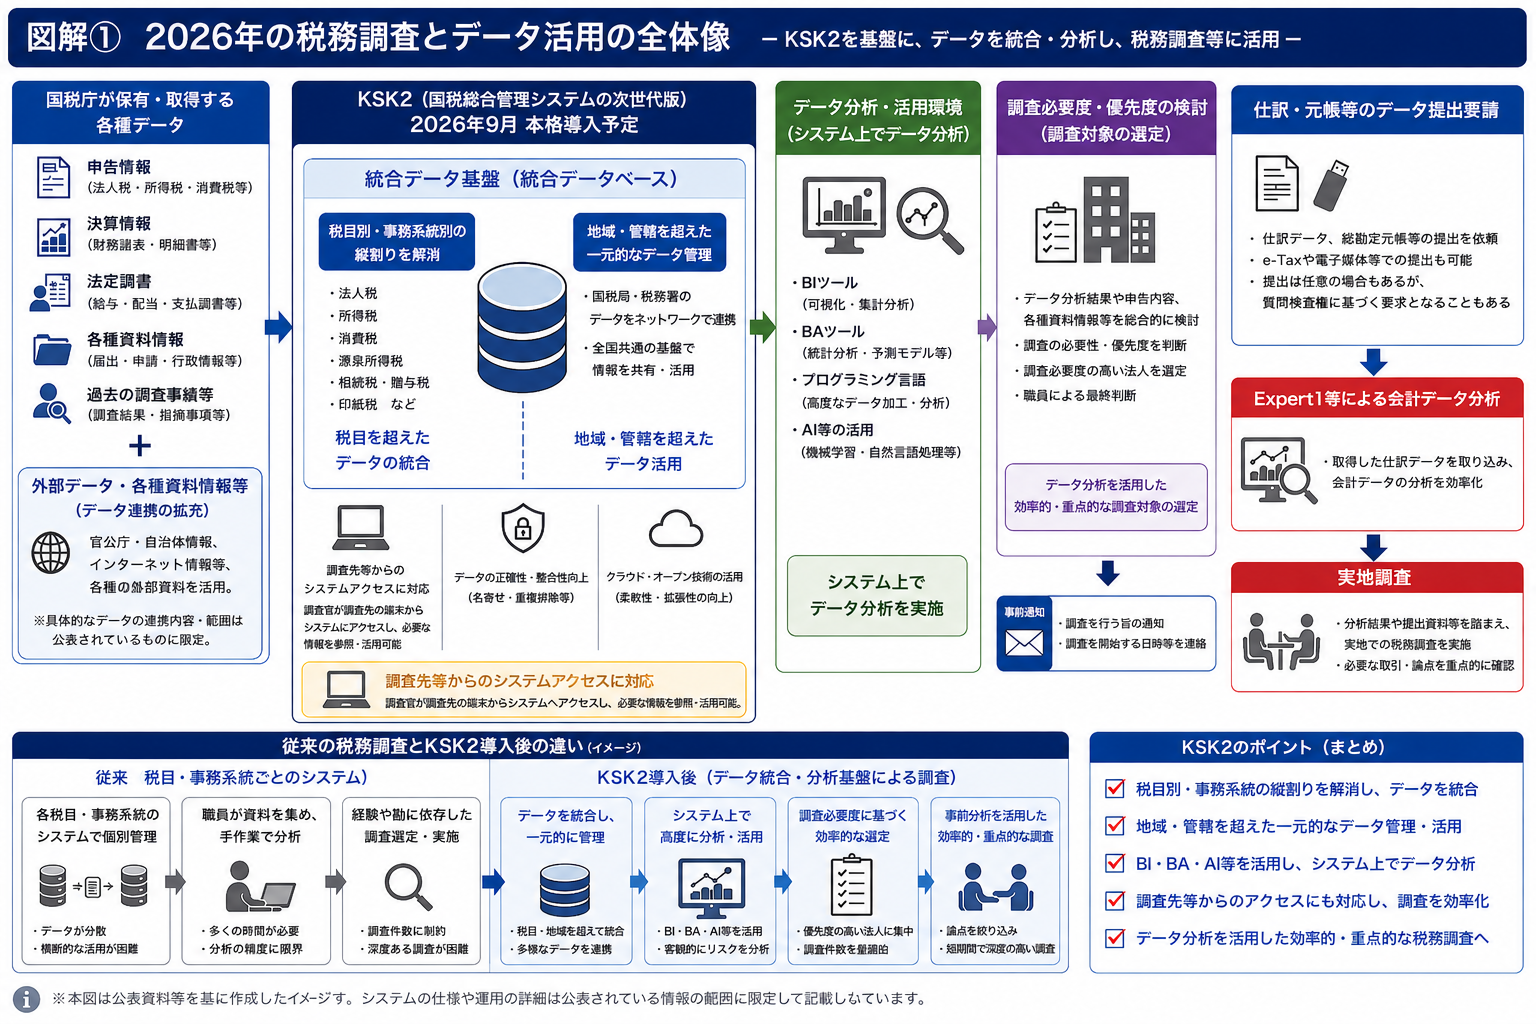
※公表資料等で確認できる範囲を基に、全体像を理解しやすく整理したイメージです。 KSK2、調査選定の仕組み、Expert1はそれぞれ役割が異なります。
3.税務調査で使われる「Expert1」とは
調査対象となった法人の会計データ分析という点で注目されるのが、 会計データ分析ツール「Expert1」です。
Expert1については、国税庁が一般向けに詳細な仕様を公表しているものではありません。 一方、情報公開により取得された東京国税局の内部会議資料では、 調査法人から取得した仕訳データを取り込み、データ分析を効率的に行う会計データ分析ツール としてExpert1の展開が記載されています。
重要なのは「決算書」ではなく「仕訳データ」を取り込む点
決算書に表示されるのは、「売上高」「外注費」「修繕費」など勘定科目ごとの集計結果です。 これに対して仕訳データには通常、取引日、勘定科目、相手科目、金額、取引先、摘要など、 個々の取引に関する情報が含まれます。
紙の総勘定元帳を渡すことと、分析可能な仕訳データを渡すことは、
調査実務上まったく同じとは限りません。
ただし、公開資料等で確認できるのは、 Expert1が「仕訳データを取り込み、データ分析を効率化する会計データ分析ツール」であるという範囲です。 Expert1自体がAIであること、具体的な異常判定アルゴリズム、KSK2との直接連携などは、 公表資料から確認できません。
4.データ提出を求められたら、まず確認したいこと
税務署から「会計データを提出してください」と言われても、 対象を曖昧にしたまま提出するのではなく、 何を、どの期間について、どの形式・方法で提出するよう求められているのか を確認します。
提出対象として考えられるもの
- 仕訳帳
- 総勘定元帳
- 補助元帳
- 固定資産台帳
- 売掛金・買掛金等の明細
- 請求書等
- CSVデータ
- PDFデータ
国税庁は、税務調査等で担当職員から提出を求められた調査関係書類について、 e-Taxを利用してPDF・CSV形式等で提出できる仕組みを設けています。
「電子データだから提出はすべて任意」とは限らない
帳簿書類等の提示・提出要求には、国税通則法上の質問検査権との関係があります。 したがって、「電子データだから提出するかどうかは完全に自由」と一律に整理することは適切ではありません。
一方で、提出を求められているデータの対象、範囲、期間、形式、提出方法について、 事実関係を確認し、必要に応じて調整すべき場面はあります。
5.データを送る「前」に申告内容を再確認する
事前通知後に仕訳・元帳を確認すると、 売上の計上漏れ、経費処理の誤り、資産計上すべき支出の費用処理など、 申告内容の問題に気付くことがあります。
「とりあえずデータを税務署へ送り、その後で修正申告を考える」
という順序が適切とは限りません。
という順序が適切とは限りません。
修正申告を検討すべき事項が見つかった場合には、 現在の調査手続がどの段階にあるのかを確認した上で、 データ提出と修正申告の順序を検討することが重要です。
6.修正申告は「いつ」より「更正予知前か後か」が重要
過少申告加算税は、大きく3つの段階に分けて理解すると分かりやすくなります。
① 調査通知前
原則 加算税なし
更正予知前に自主的に修正申告した場合。
② 調査通知後・更正予知前
原則 5%
一定額を超える部分は10%。
③ 更正予知後
原則 10%
一定額を超える部分は15%。
「一定額」について
過少申告加算税の加重部分は、単純に「50万円を超えた部分」というだけではありません。 具体的な計算は国税通則法等に基づいて確認する必要があります。 図解では読みやすさを優先して「一定額」と表示しています。
過少申告加算税の加重部分は、単純に「50万円を超えた部分」というだけではありません。 具体的な計算は国税通則法等に基づいて確認する必要があります。 図解では読みやすさを優先して「一定額」と表示しています。
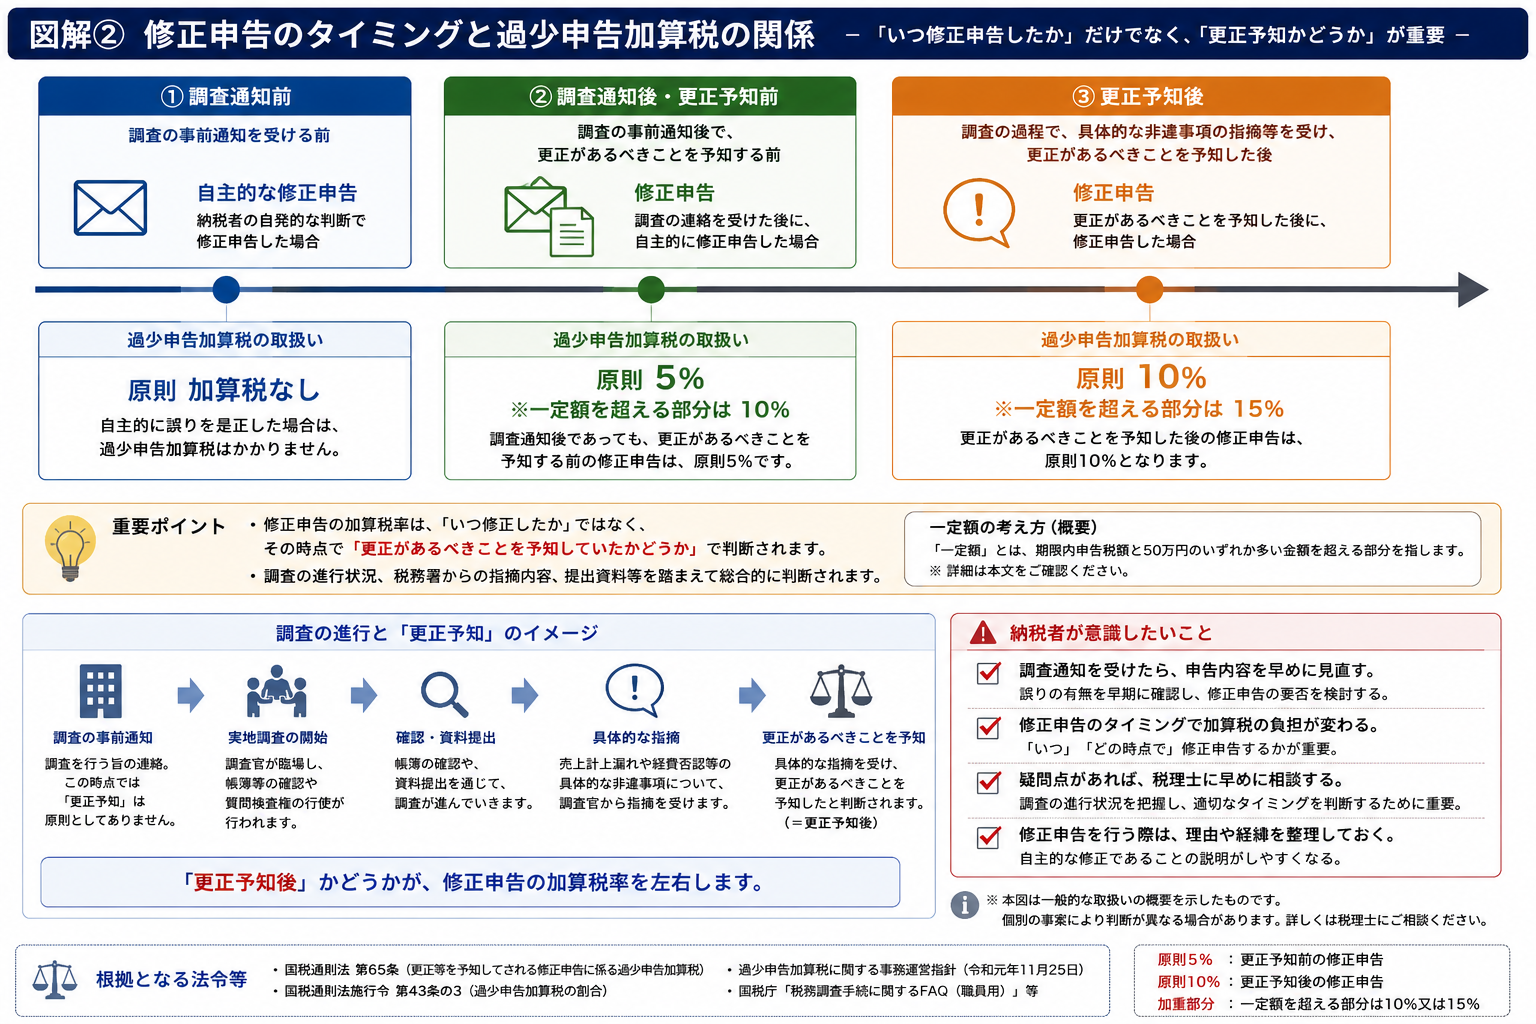
「実地調査初日前なら5%」という単純なルールではありません。
修正申告の時点で、「更正があるべきことを予知してされた修正申告」に該当するか
が重要です。
7.「調査通知」「質問検査権」「実地調査の開始」「更正予知」を分けて考える
今回の論点では、次の4つを分けて理解する必要があります。
調査通知
過少申告加算税との関係でいう「調査通知」は、 ①実地の調査を行う旨、②調査対象となる税目、③調査対象となる期間 の3項目の通知を指します。 調査開始日時・場所等まで含む国税通則法74条の9の「事前通知」全体とは区別が必要です。
質問検査権の行使
調査上必要な質問をしたり、帳簿書類等の提示・提出を求めたりする行為です。
実地調査の開始
調査官が臨場するなどして、実際に実地の調査が開始した状態です。
更正予知
調査の具体的な進行状況や非違事項の指摘等を踏まえ、 修正申告が「更正があるべきことを予知してされたもの」に該当するかを判断する問題です。
質問検査権が行使された=直ちに更正予知でも、
実地調査が開始した=直ちに更正予知でもありません。
この切り分けが、今回のテーマの重要なポイントです。
8.事前臨場とe-Tax提出では、何が違うのか
調査初日前に調査官が臨場して帳簿等を徴求した場合
情報公開により確認された国税庁課税総括課の 「税務調査手続等に関するFAQ(職員用)」(令和5年11月)問1-18では、 通知された「調査を開始する日時」より前に調査官が実際に臨場し、 帳簿等の一部を徴求する場合、その行為は質問検査権の行使に該当し、 実際に臨場して帳簿等を徴求した日時が「調査を開始する日時」となる という整理が示されています。
したがって、「正式に通知された調査初日は来週だから、今日はまだ調査前」と単純には考えられません。 ただし、それだけで自動的に「更正予知後」になるわけでもありません。
e-Tax等で事前にデータを提出した場合
同FAQ問1-18では、調査官が臨場せずe-Tax等で事前に帳簿等を徴求する場合について、 質問検査権の行使には該当するものの、実際の臨場を伴わないため実地の調査の開始には当たらず、 通知した「調査を開始する日時」の変更も必要ないと整理されています。
そのため、 「e-Taxで仕訳データを提出した瞬間から、修正申告の過少申告加算税は必ず10%になる」 と一律には判断できません。 提出内容、税務署とのやり取り、具体的な指摘の有無、調査の進行状況、 修正申告に至った経緯等を踏まえて、更正予知に該当するかを個別に検討します。
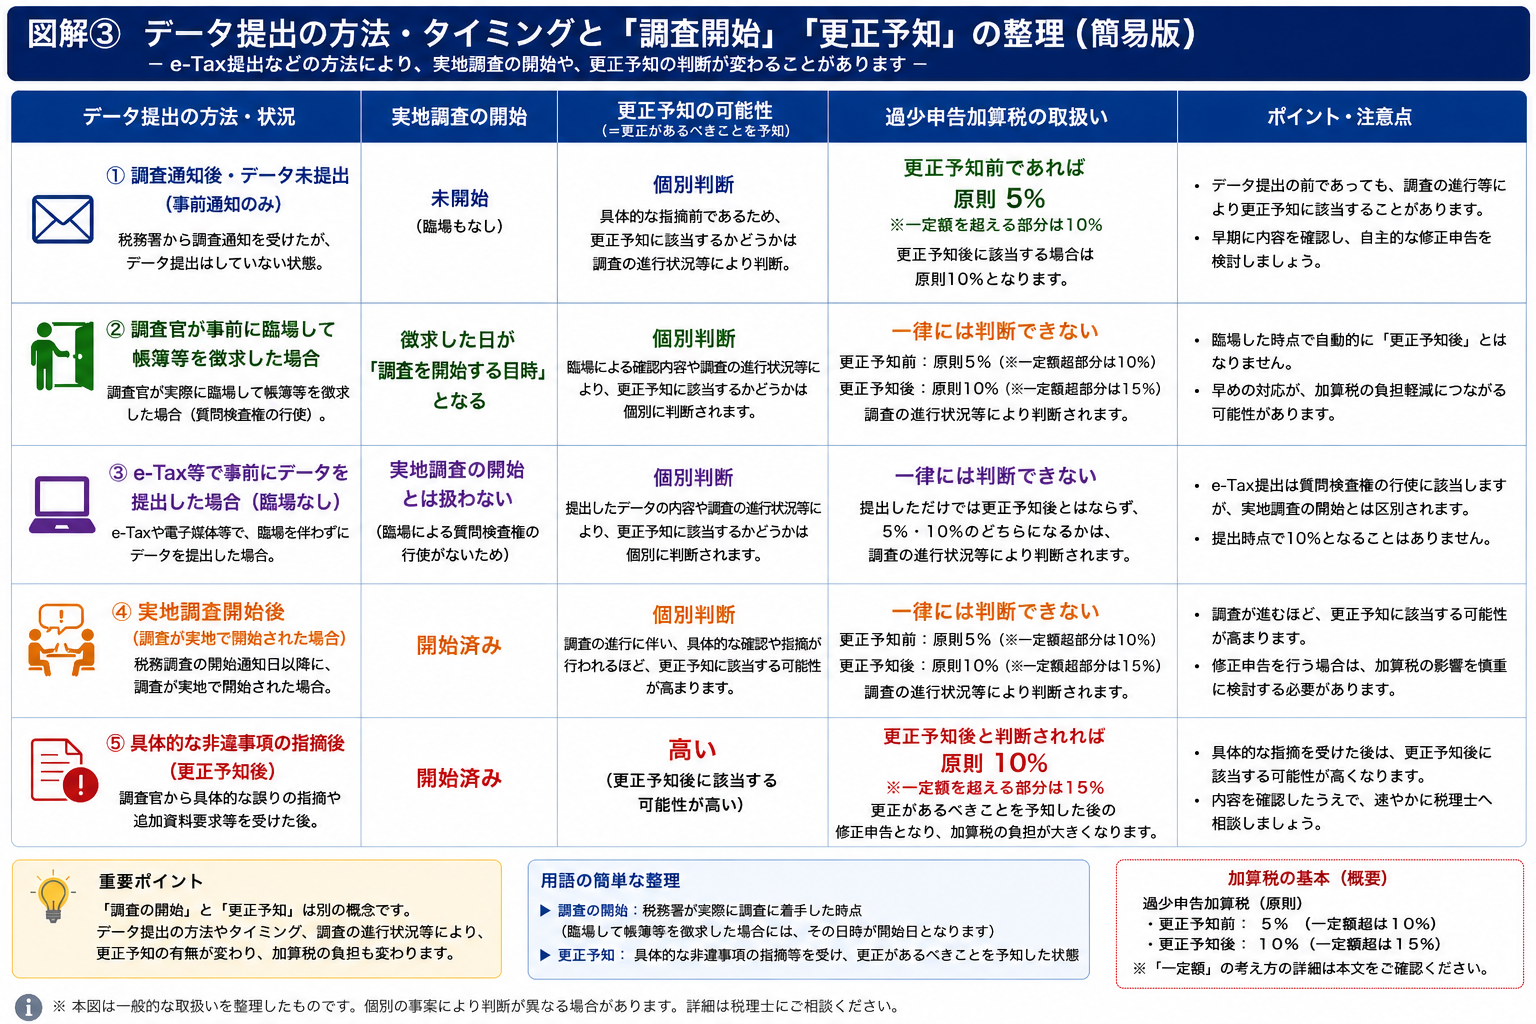
ケース別に整理すると
| 状況 | 実地調査の開始 | 更正予知 | 過少申告加算税の考え方 |
|---|---|---|---|
| 調査通知後・データ未提出 | 未開始 | 個別判断 | 更正予知前であれば原則5% |
| 調査官が事前に臨場して帳簿等を徴求 | 徴求日が「調査を開始する日時」となる | 個別判断 | 更正予知前なら原則5%、更正予知後なら原則10% |
| e-Tax等で事前提出(臨場なし) | 臨場による実地調査開始とは区別 | 個別判断 | 提出しただけで一律10%とはならない |
| 実地調査開始後 | 開始済み | 調査経過等から個別判断 | 更正予知前なら原則5%、更正予知後なら原則10% |
| 具体的な非違事項の指摘後 | 開始済み | 更正予知に該当する可能性が高い | 更正予知後と判断されれば原則10% |
① 調査通知後・データ未提出
実地調査
未開始
更正予知
個別判断
加算税
更正予知前であれば原則5%
② 調査官が事前に臨場して帳簿等を徴求
実地調査
徴求日が「調査を開始する日時」となる
更正予知
個別判断
加算税
更正予知前なら原則5%、更正予知後なら原則10%
③ e-Tax等で事前提出(臨場なし)
実地調査
臨場による実地調査開始とは区別
更正予知
個別判断
加算税
提出しただけで一律10%とはならない
④ 実地調査開始後
実地調査
開始済み
更正予知
調査経過等から個別判断
加算税
更正予知前なら原則5%、更正予知後なら原則10%
⑤ 具体的な非違事項の指摘後
実地調査
開始済み
更正予知
更正予知に該当する可能性が高い
加算税
更正予知後と判断されれば原則10%
※上表・上記カードは一般的な整理です。実際の取扱いは、個別の調査経過、指摘内容、修正申告の経緯等によって異なります。
9.税務署はここを見る
電子的な会計情報では、紙の帳簿と比較して、多数の取引を検索・抽出・集計しやすくなります。 そのため、データ提出前には、例えば次のような項目について申告書との整合性を確認しておきたいところです。
- 売上の計上時期
- 期末前後の仕訳
- 多額又は通常と異なる取引
- 修繕費と資産計上の区分
- 仮払金・仮受金
- 雑勘定
- 役員との取引
- 関係会社との取引
- 外注費
- 交際費
- 特定取引先との継続的な取引
- 摘要欄の内容
※上記は一般的な会計データ分析で確認可能な項目の例です。 「Expert1が上記項目を自動判定する」という意味ではありません。
10.税理士はここを見る
当事務所では、税務調査前にデータ提出要請を受けた場合、 「出す・出さない」だけで判断するものではないと考えています。
- 提出要請の根拠・趣旨
- 対象税目・対象年度
- 求められているデータの範囲
- PDF・CSV等のデータ形式
- 提出方法
- 対象外年度や不要な情報が混在していないか
- 申告書と元帳・仕訳データが整合しているか
- 問題となり得る仕訳がないか
- 修正申告を検討すべき事項がないか
- 現在が調査手続上どの段階にあるのか
- 更正予知・過少申告加算税との関係
申告内容に誤りの可能性がある場合には、
データを提出する前に修正申告の要否まで検討することが重要です。
11.セルフチェック|データを提出する前に
- 調査対象となる税目を確認した
- 調査対象年度を確認した
- 提出を求められたデータの種類を確認した
- 提出対象期間を確認した
- PDF・CSV等の提出形式を確認した
- e-Tax等の提出方法を確認した
- 対象外年度・不要なデータが含まれていない
- 申告書と元帳の整合性を確認した
- 問題となり得る仕訳の有無を確認した
- 修正申告の必要性を検討した
- 現在が更正予知前か後かを検討した
- 税理士と提出方針を共有した
一つでも判断に迷う項目があれば、提出後ではなく、 提出前に確認することが重要です。
12.よくある質問
Q.税務署から仕訳データを求められたら、必ず提出しなければならないのでしょうか?
「電子データだからすべて任意」と一律には整理できません。 税務調査では、必要がある場合に帳簿書類等の提示・提出を求める質問検査権が認められています。 まず、何を、どの範囲・形式で求められているのかを確認します。
Q.e-Taxで元帳を送ったら、その日から実地調査が始まったことになりますか?
臨場を伴う実地調査の開始とは区別して考える必要があります。 一方、帳簿等の提示・提出を求める行為は質問検査権の行使に該当する場合があります。
Q.e-Taxでデータを提出すると、過少申告加算税は10%になりますか?
提出しただけで一律10%になるわけではありません。 調査通知後であっても、更正予知前の修正申告であれば原則5%、 更正予知後であれば原則10%という基本的な区分があります。
Q.実地調査が始まったら必ず10%ですか?
一律には判断できません。 「実地調査が始まったか」だけではなく、 修正申告が「更正があるべきことを予知してされたもの」に該当するかを検討します。
Q.Expert1はAIですか?
現在確認できる東京国税局内部資料では、Expert1は「会計データ分析ツール」とされています。 AIを利用していることや、具体的な分析アルゴリズムまでは公開資料から確認できません。
Q.KSK2とExpert1は同じシステムですか?
同じものとして扱うべきではありません。 KSK2は国税行政の次世代基幹システムです。 Expert1は、確認できる内部資料上、調査法人から取得した仕訳データを取り込んで分析を効率化する会計データ分析ツールです。 両者の直接的なシステム連携は、公表資料から確認できません。
13.当事務所の考え方
税務調査のデジタル化が進んでも、税務調査対応の基本が変わるわけではありません。 必要な資料には適切に対応する一方で、 何を、どの範囲で、いつ、どの方法で提出するのかを整理することが重要です。
特に事前通知後に申告内容の誤りが見つかった場合には、 「とりあえずデータを提出して、その後で修正申告を考える」のではなく、 修正申告の要否と過少申告加算税への影響を含め、 提出前に対応方針を整理することが重要だと考えています。
税務調査の事前通知を受け、データ提出前の確認が必要な方へ
仕訳・元帳データの提出を求められた場合には、提出範囲だけでなく、 申告内容の再確認や修正申告の要否、現在の調査手続上の段階まで含めて整理することが重要です。 当事務所では、税務調査の事前通知を受けた段階からのご相談にも対応しています。
税務調査について相談する14.まとめ|重要なのは「データを送る前」
2026年9月にはKSK2の本格導入が予定されています。 国税庁は、税目・事務系統別のデータベースやアプリケーションを統合し、 システム上でデータを分析・活用する方向へ進んでいます。
法人税調査の現場でも、情報公開により取得された東京国税局内部資料から、 仕訳データを取り込んで分析を効率化するExpert1の展開が確認されています。
調査前に仕訳・元帳データの提出を求められた場合、
言われたデータをそのまま送る前に、一度確認する。
データ提出、修正申告、質問検査権、実地調査の開始、更正予知、過少申告加算税は、 それぞれ関連しますが同じ概念ではありません。 申告内容に疑問点が見つかった場合には、データ提出と修正申告の順序を含め、 早めに対応方針を整理することが重要です。
公開資料と情報公開資料の区分について
KSK2、e-Taxによる調査関係書類の提出、加算税の基本的な取扱いは国税庁・e-Taxの公開資料を基礎としています。 Expert1については国税庁一般向けページで詳細仕様が公開されていないため、 情報公開により取得された東京国税局内部会議資料で確認できる範囲に限定して記載しています。 また、調査開始日時に関する職員用FAQ問1-18も、情報公開によって確認された内部資料を基礎としています。 公開資料で確認できないAI利用、具体的な分析アルゴリズム、KSK2との直接連携等は断定していません。
KSK2、e-Taxによる調査関係書類の提出、加算税の基本的な取扱いは国税庁・e-Taxの公開資料を基礎としています。 Expert1については国税庁一般向けページで詳細仕様が公開されていないため、 情報公開により取得された東京国税局内部会議資料で確認できる範囲に限定して記載しています。 また、調査開始日時に関する職員用FAQ問1-18も、情報公開によって確認された内部資料を基礎としています。 公開資料で確認できないAI利用、具体的な分析アルゴリズム、KSK2との直接連携等は断定していません。
15.根拠・参考資料
※本記事は2026年8月19日時点で確認できる法令・国税庁公表資料・情報公開資料等を基に、 一般的な税務調査実務を整理したものです。 実際の加算税・更正予知・質問検査権等の判断は、個別の事実関係、調査経過、指摘内容等によって異なります。