相続税の税務調査|税務署はどこを見る?名義預金・生前贈与・書面添付を税理士が解説
相続税の税務調査で問われるのは、申告書に書いた数字だけではありません。
「その預金は誰のものだったのか」「死亡前に引き出したお金はどこへ行ったのか」「なぜその土地評価になったのか」など、申告書の数字の裏側にある事実と根拠が確認されます。
30秒で結論
相続税の税務調査では、預貯金・手元現金・名義預金・生前贈与・生命保険・土地や非上場株式の評価・海外資産などが確認されます。ただし、家族名義の財産や死亡前出金があるだけで直ちに申告漏れになるわけではありません。原資・管理・贈与の成立・使途・残存状況などを資料と事実関係から説明できることが重要です。
相続税の税務調査では、預貯金・手元現金・名義預金・生前贈与・生命保険・土地や非上場株式の評価・海外資産などが確認されます。ただし、家族名義の財産や死亡前出金があるだけで直ちに申告漏れになるわけではありません。原資・管理・贈与の成立・使途・残存状況などを資料と事実関係から説明できることが重要です。
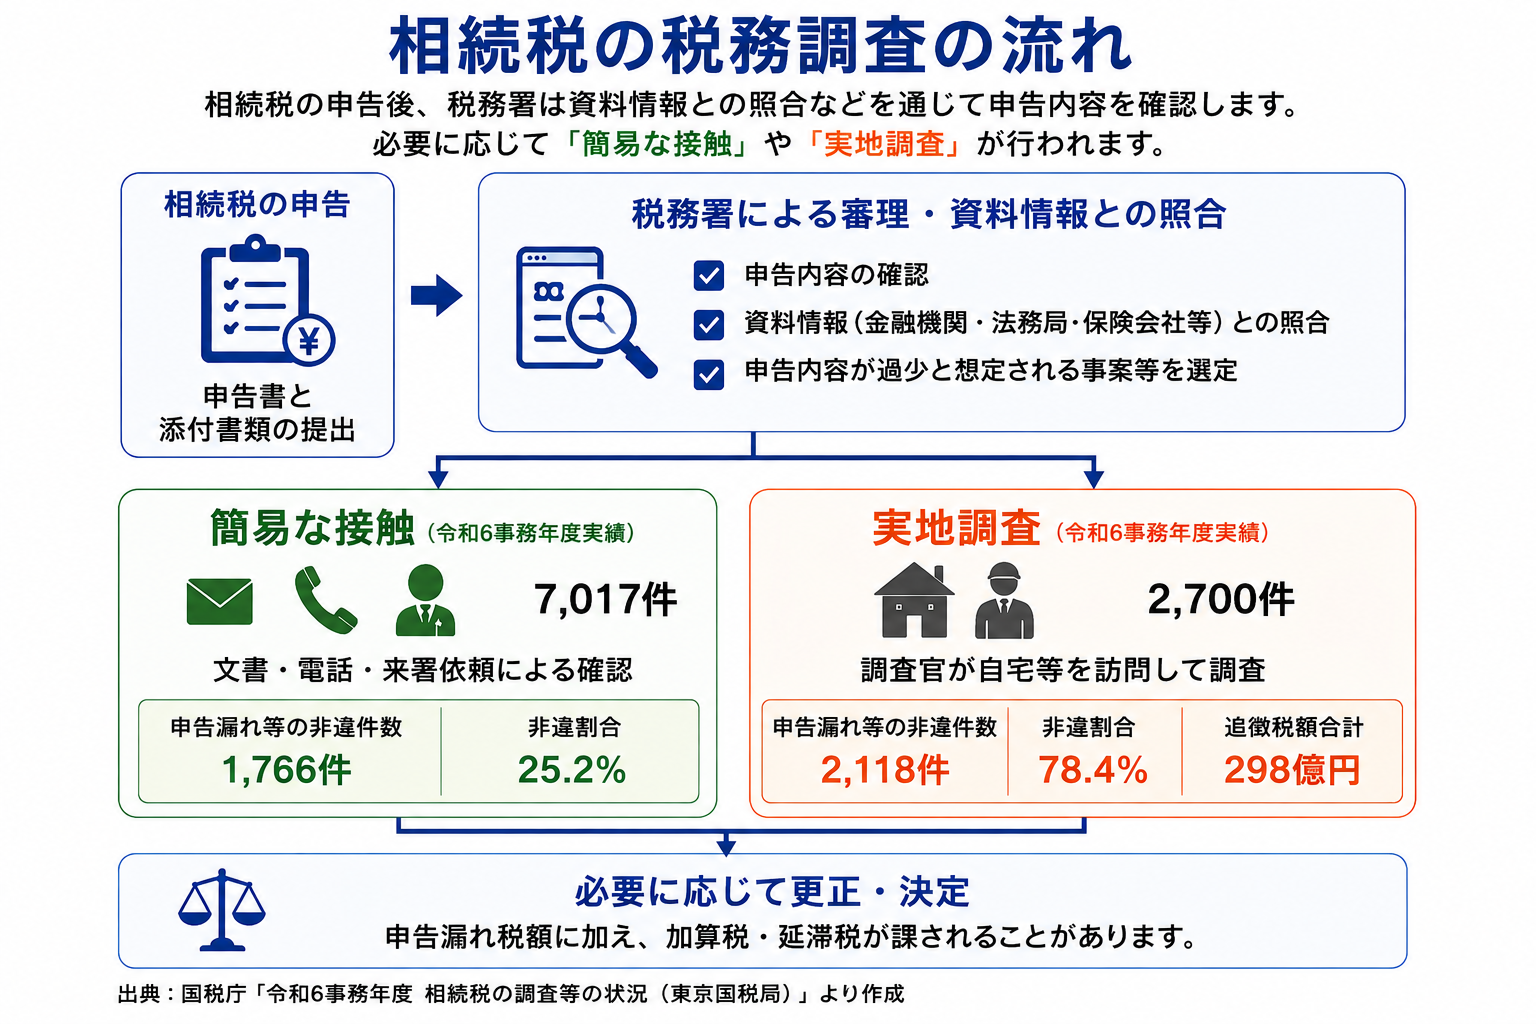
相続税申告後は、申告書や資料情報の確認を経て、必要に応じて文書・電話・来署依頼等の「簡易な接触」や実地調査が行われます。
このページで分かること
相続税の税務調査とは
相続税の税務調査は、提出された申告書について、申告すべき財産が漏れなく計上されているか、財産評価や各種特例が適切か、税額計算が正しいかなどを税務署が確認する手続です。
税務署による確認は、自宅等への訪問を伴う「実地調査」だけではありません。文書、電話、来署依頼等による「簡易な接触」が行われることもあります。
すべての相続税申告に実地調査が行われるわけではありません。 税務署は、申告書、法定調書、金融機関等から得た資料情報、過去の申告情報等を踏まえ、申告内容を検討します。具体的な選定基準のすべてが公表されているわけではありません。
東京国税局の最新実績|令和6事務年度
東京国税局が2025年12月16日に公表した「令和6事務年度における相続税の調査等の状況」では、東京国税局管内の実地調査は2,700件でした。このうち、申告漏れ等の非違が認められた件数は2,118件、非違割合は78.4%です。
2,700件実地調査件数
78.4%実地調査の非違割合
298億円実地調査の追徴税額合計
1,105万円1件当たり追徴税額
78.4%は「相続税申告全体の78.4%に誤りがある」という意味ではありません。 資料情報等を検討した上で、実地調査の対象として選定された2,700件のうち、2,118件で申告漏れ等が確認されたという数字です。
同じ年度には、文書・電話・来署依頼等による「簡易な接触」も7,017件行われ、そのうち1,766件で申告漏れ等が確認されています。
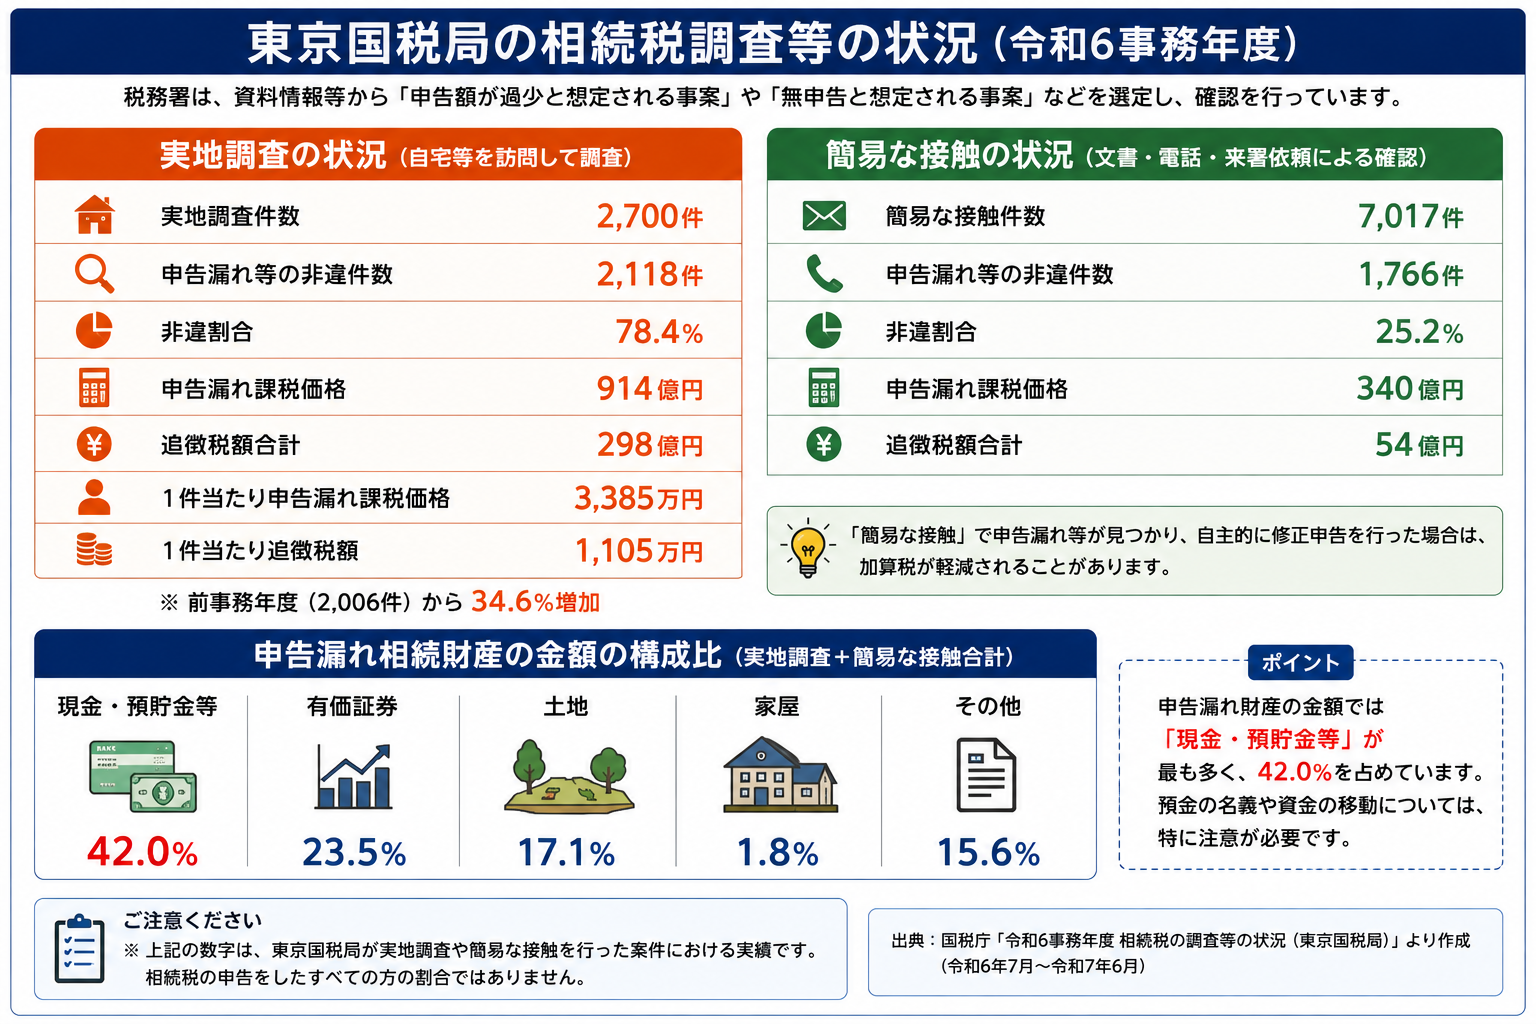
東京国税局の令和6事務年度の公表資料を基に、実地調査・簡易な接触と申告漏れ財産の構成を整理しています。
申告漏れ財産で最も大きいのは「現金・預貯金等」
東京国税局の同資料では、実地調査による申告漏れ相続財産の金額構成は、現金・預貯金等42.0%、有価証券23.5%、土地17.1%、家屋1.8%、その他15.6%でした。
相続税というと土地評価に目が向きやすいのですが、税務調査では預金残高だけでなく、相続開始前の資金移動、家族名義口座、手元現金など、金融資産の実態確認が重要です。
武蔵野・武蔵府中・杉並|地域の相続税課税状況
東京国税局は、令和6年の相続税について税務署別の「課税状況」を公表しています。当事務所周辺では、武蔵野税務署、武蔵府中税務署、杉並税務署についても、被相続人数や課税対象となった被相続人数、課税価格、税額等を確認できます。
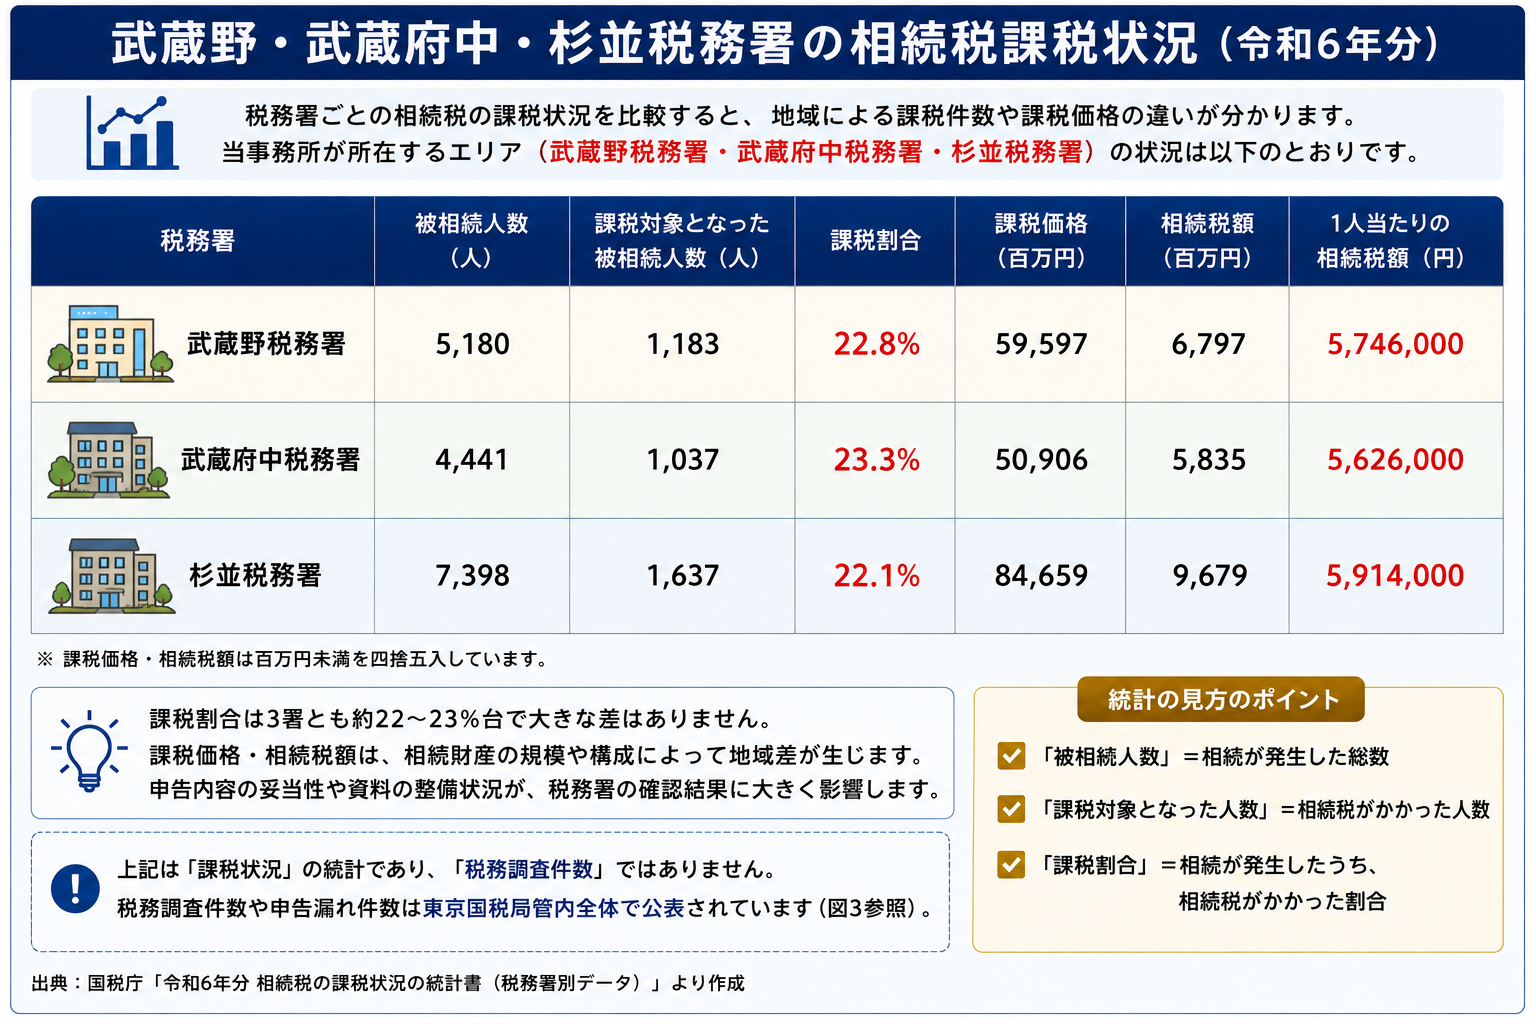
この図は「相続税の課税状況」の地域比較です。税務署別の実地調査件数・非違件数を示すものではありません。
地域の「課税状況」と「税務調査実績」は別の統計です。 東京国税局の公開資料から、武蔵野・武蔵府中・杉並税務署ごとの実地調査件数や非違割合までは確認できません。そのため、特定の税務署について「調査が多い」「調査されやすい」とは判断しません。
相続税の税務調査で確認されやすい7つの論点
次の7項目は、国税庁が公式に「7大項目」と定義しているものではありません。相続税申告の実務上、税額への影響が大きく、資料と事実関係を特に確認しておきたい論点として整理したものです。
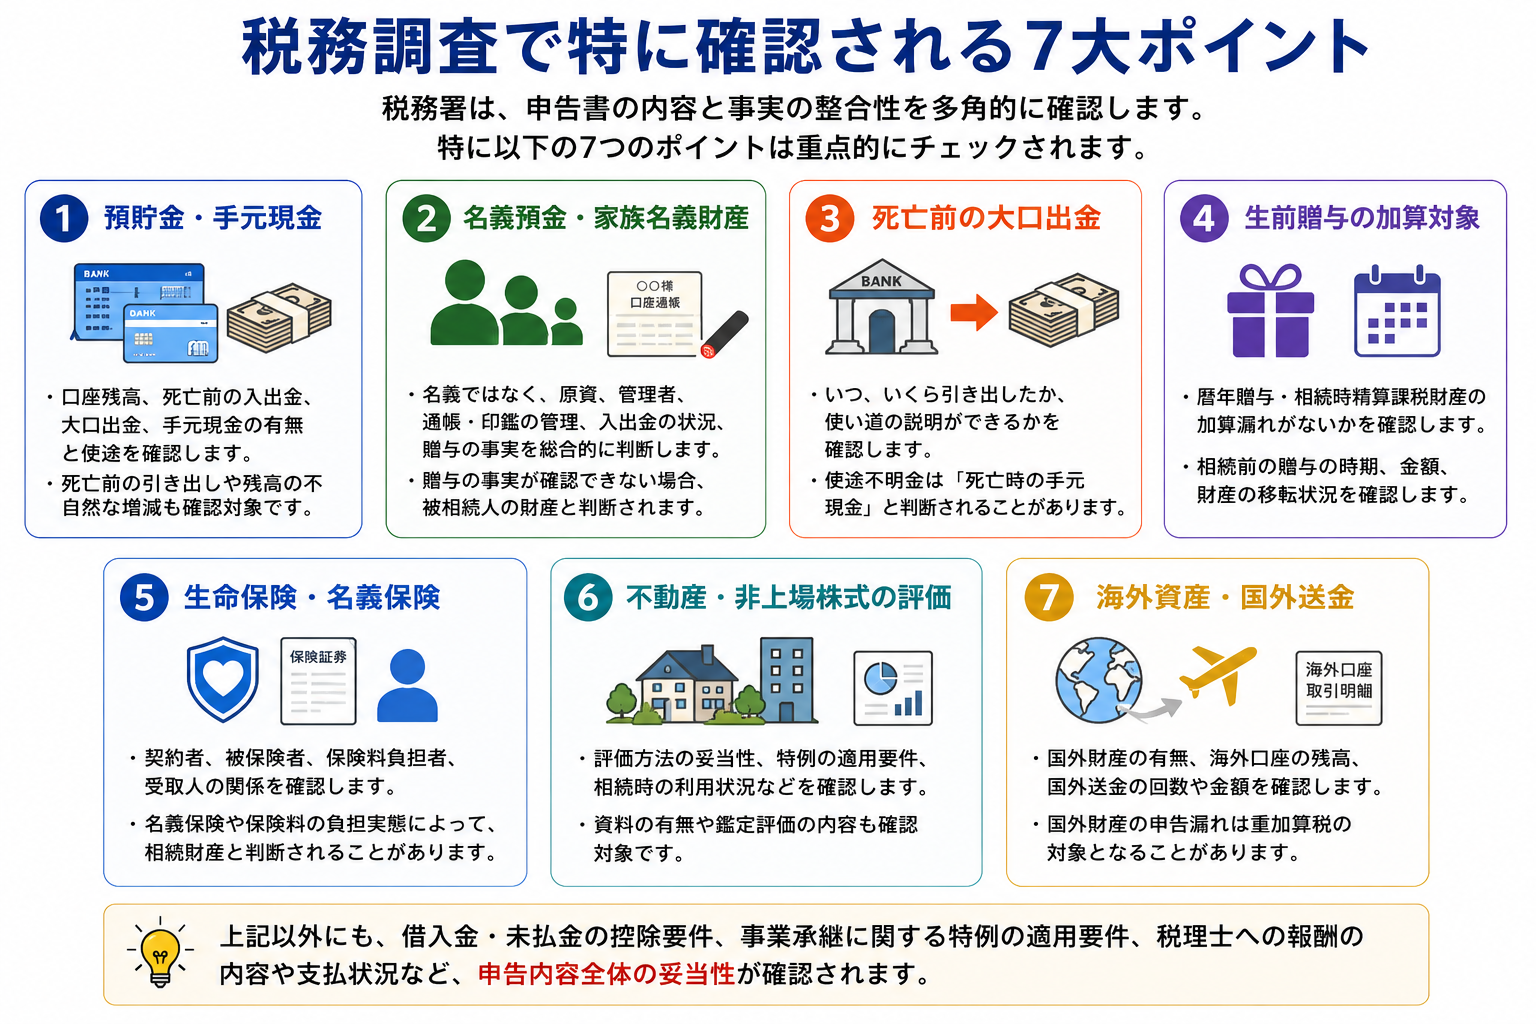
預貯金・家族名義財産・死亡前出金・生前贈与・保険・財産評価・海外資産を、申告前から資料とともに整理しておくことが重要です。
1|預貯金・手元現金死亡日残高だけでなく、相続開始前の入出金、大口現金出金、貸金庫や自宅保管現金などを確認します。
2|名義預金・家族名義財産口座名義ではなく、原資、通帳・印鑑の管理、運用、使用・処分権限、贈与の成立等を確認します。
3|死亡前の大口出金誰が出金したか、何に使ったか、死亡日時点で現金として残っていたかを確認します。
4|生前贈与贈与契約が成立していたか、受贈者が財産を管理できていたか、相続税への加算対象かを確認します。
5|生命保険・名義保険契約者名義だけでなく、実際の保険料負担者、被保険者、受取人、契約上の権利関係を確認します。
6|不動産・非上場株式等の評価土地の利用状況・評価単位・各種補正、非上場株式の評価方法など、評価根拠を確認します。
7|海外資産・国外送金国外預金、証券、不動産、海外法人等の持分、国外送金などを確認します。
死亡前の出金|「引き出した=相続財産」ではない
相続開始前に預金から多額の現金が引き出されている場合、税務署はその出金の使途と死亡日時点の残存状況を確認します。
- 医療費・介護費・施設費として支出した
- 日常生活費として支出した
- 不動産購入・修繕代金等として支出した
- 子や孫等へ贈与した
- 葬儀費用等のために引き出した
- 自宅や貸金庫等に現金として残っていた
大切なのは「出金があった」という事実だけではなく、その後どうなったのかです。領収書がすべて残っていなくても、通帳、請求書、契約書、入院・施設入所状況、家族の説明等から事実関係を整理します。
名義預金|名義ではなく「実質的な帰属」を判断する
配偶者・子・孫など家族名義の預金があるからといって、直ちに被相続人の相続財産になるわけではありません。反対に、名義が家族であることだけを理由に相続財産から外すこともできません。
預金等の帰属については、原資を誰が負担したか、誰が口座を開設したか、通帳・印鑑・キャッシュカードを誰が管理したか、誰が自由に使用・処分できたか、贈与契約が成立していたかなどを総合的に確認します。
裁決から見る|家族名義財産は「名義だけ」では決まらない
国税不服審判所の公表裁決は、個別事案について、どの事実が認定され、どのような法的評価がされたかを確認するための重要な資料です。ただし、結論だけを一般化することはできません。ここでは、事実関係と争点を限定して紹介します。
令和3年9月17日裁決
同じ裁決の中でも、預金ごとに「贈与の成立時期・財産の帰属」を個別判断
この裁決では、被相続人が平成13年に「贈与証」を作成し、子ら名義の口座へ平成13年から平成24年まで毎年入金していた事案について、複数の預金・現金の帰属等が争われました。
J名義預金について、審判所は、贈与証の存在だけでは毎年の贈与成立を認めませんでした。Jは長期間、口座や贈与証の存在を認識せず、通帳等も被相続人が管理し、自由に使用できる状況になかったことなどから、各年の入金時に贈与の意思の合致があったとは認められないと判断しました。その上で、平成27年8月に残高全額を払い出した金員と通帳等がJへ交付され、Jが受領した時点で贈与が成立し履行されたと認定しました。
請求人名義預金については別の争点・事実関係が検討されています。したがって、この裁決を「子名義預金への毎年の入金について贈与が成立した事例」と一括して説明することは適切ではありません。
令和4年2月15日裁決
「贈与成立」の事例ではなく、被相続人への財産帰属を認定できるかが中心
この裁決では、被相続人以外の名義の預貯金等について、原資、管理・運用、利益の帰属、名義取得の経緯等を総合勘案して、相続開始時に誰へ帰属していたかが争われました。
審判所は、長男・二男・孫名義の各預金について、名義人自身が原資を出しておらず、相続開始日まで預金の存在を認識しておらず、被相続人または配偶者から贈与された事実もないと認定しています。
一方で、被相続人と配偶者の収入・資産が家族名義口座を含めて混在して管理・運用され、原資や双方の正確な生涯収入も特定できなかったことなどから、原処分庁が追加的に被相続人へ帰属するとした現金等について、その帰属を断定できないと判断しました。
したがって、この裁決は「家族への贈与が成立したから家族の財産になった」という事例ではありません。財産帰属について、税務署側の認定を支える事実・証拠が十分かという点が重要な事例です。
2つの裁決から読み取る実務上のポイント
家族名義口座については、「名義」「入金者」「通帳の保管者」といった一つの事情だけで結論を出すことはできません。贈与の成立を問題にするのか、相続開始時点の財産帰属を問題にするのかをまず区別し、その上で原資、管理・運用、受贈の意思、使用・処分状況などの事実を個別に確認する必要があります。
家族名義口座については、「名義」「入金者」「通帳の保管者」といった一つの事情だけで結論を出すことはできません。贈与の成立を問題にするのか、相続開始時点の財産帰属を問題にするのかをまず区別し、その上で原資、管理・運用、受贈の意思、使用・処分状況などの事実を個別に確認する必要があります。
裁決の掲載方針 本ページでは、裁決を「この条件なら必ず同じ結論になる」という先例として紹介しません。裁決年月日、争点、認定された主要事実、審判所の判断を区別して記載し、実務上の示唆はその範囲内で整理します。
生前贈与|「振り込んだ」だけではなく、贈与の成立と相続税への加算を確認
生前贈与では、誰が贈与し、誰が受諾したのか、受贈者が財産を管理・処分できる状態だったかを確認します。また、贈与自体が成立していても、相続税の計算上、一定の贈与財産を課税価格へ加算する場合があります。
2026年の相続で「一律7年加算」ではありません。 相続開始日が2026年12月31日以前の場合、暦年課税の贈与財産の加算対象期間は原則として相続開始前3年以内です。令和5年度税制改正により、2027年以後は経過措置を経て段階的に対象期間が延び、2031年1月1日以後の相続では原則7年となります。
税務調査を見据えて、申告前に確認したい5つのポイント
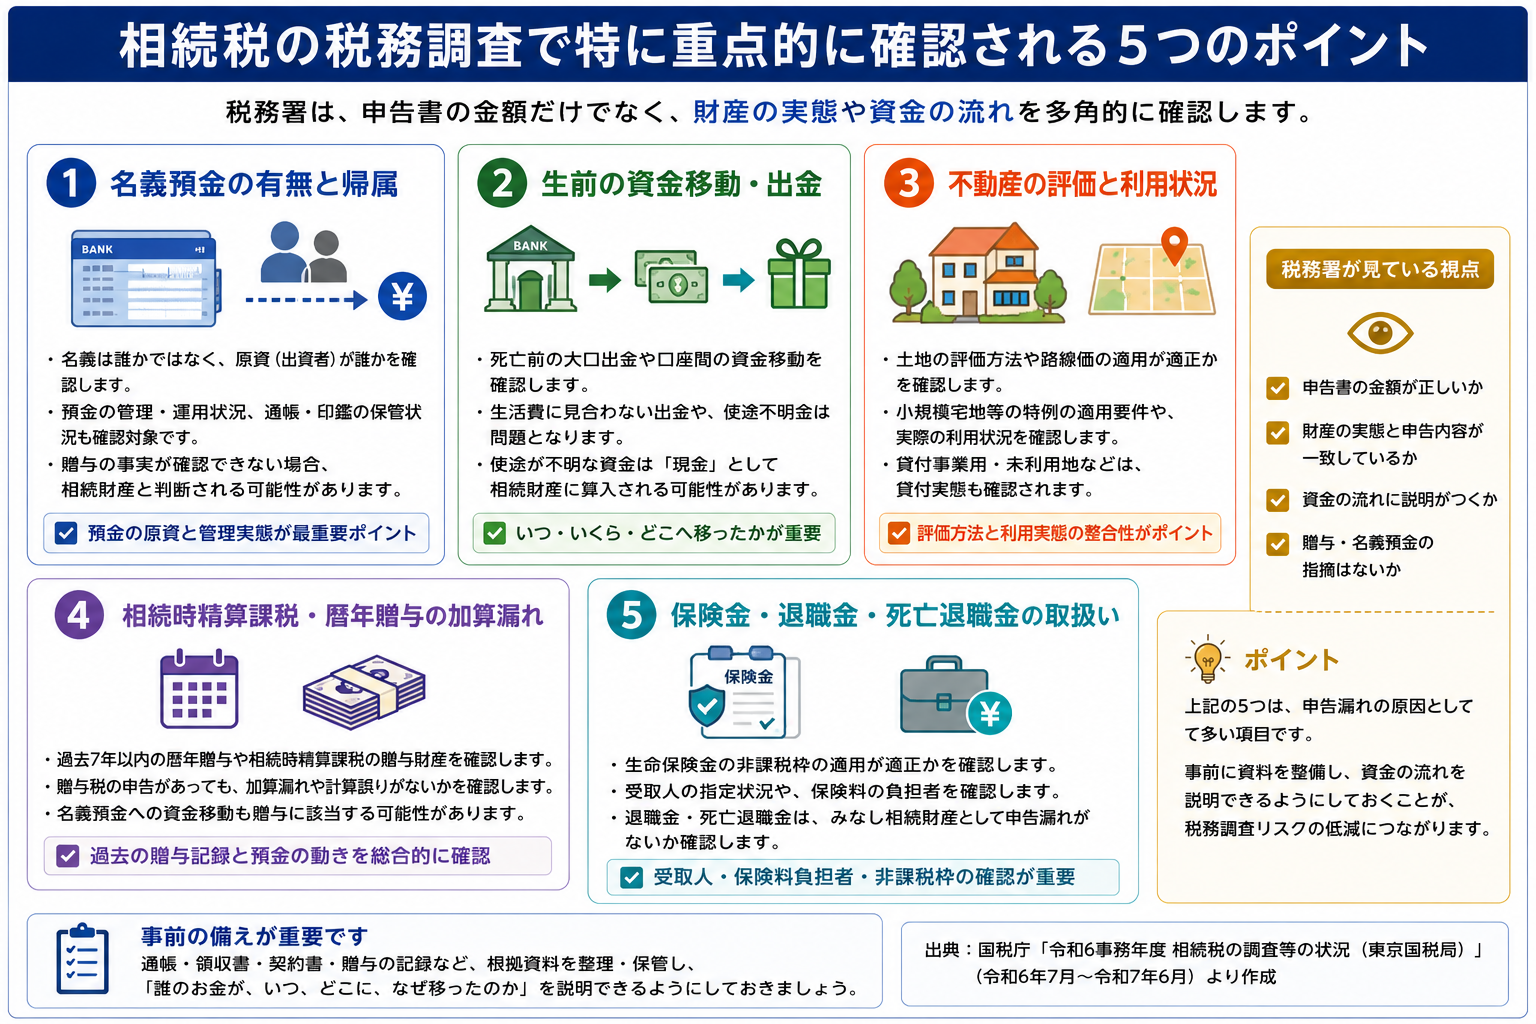
図に挙げた5項目は公式統計上の「申告漏れ原因ランキング」ではなく、相続税申告で資料と事実関係を特に確認しておきたい代表的な論点です。
税務署はどんな資料を確認するのか
相続税調査では、申告書だけで完結するわけではありません。申告内容と、金融資産・所得・贈与・不動産等に関する資料情報を照合しながら事実関係が確認されます。
預貯金関係被相続人・相続人等の通帳、取引履歴、大口入出金、定期預金、証券口座等。
贈与関係贈与契約書、贈与証、贈与税申告書、受贈者口座、資金移動の記録等。
不動産関係登記事項、固定資産税資料、賃貸借契約書、測量図、利用状況、評価明細等。
生命保険関係保険契約、保険料負担者、保険金受取人、解約返戻金等。
事業・法人関係非上場株式、会社への貸付金・借入金、役員勘定、法人と個人間の資金移動等。
生活・資産形成関係被相続人の職歴、所得水準、生活状況、資産形成の経緯等。
税務調査で質問されやすいこと
- 被相続人の経歴・勤務先・事業内容・収入
- 誰が日常的に預貯金を管理していたか
- 通帳・印鑑・キャッシュカードを誰が保管していたか
- 死亡前の大口出金は何に使ったか
- 自宅金庫・貸金庫・手元現金はあったか
- 配偶者・子・孫名義口座の原資は何か
- 子や孫への贈与はどのように行っていたか
- 生命保険料は誰が負担していたか
- 国外預金・証券・不動産・国外送金はあるか
- 不動産や非上場株式の評価をどのように行ったか
税理士法33条の2の書面添付制度とは
書面添付制度は、税理士が申告書を作成するに当たり、どのような事項を確認し、どの資料を基に、どのような計算・整理を行ったかなどを所定の書面で明らかにする制度です。
国税庁は、添付書面を申告書の審理や調査要否の判断等に活用するとしています。また、一定の場合には、実地調査の通知前に税理士へ意見聴取が行われます。
書面添付をすれば税務調査が来ない、という制度ではありません。 意見聴取によって疑義が解消し、結果として実地調査に至らない場合はありますが、書面添付そのものが調査免除を保証するものではありません。
税務署から連絡が来たら、最初にすること
税務署から電話や文書が届いた場合、まず「何についての連絡なのか」を確認します。すべてが実地調査の連絡とは限りません。
- 税務署名・担当部署・担当者名・連絡先を確認する
- 実地調査の事前通知なのか、文書照会・電話確認等なのかを確認する
- 税理士へ相続税申告を依頼している場合は、まず税理士へ共有する
- その場で推測による回答をせず、資料を確認して事実関係を整理する
- 大口出金・名義預金・贈与等の論点がある場合は、通帳等の資料を時系列で整理する
申告漏れが見つかったら|修正申告・加算税・延滞税
調査や確認の結果、相続財産の申告漏れや評価誤り等が判明した場合には、修正申告や更正等により税額を是正します。追加本税に加え、事案に応じて過少申告加算税、無申告加算税、重加算税、延滞税等が生じることがあります。
加算税の種類や割合は、申告状況、調査通知前後の修正、仮装・隠蔽の有無などによって異なります。具体的な事案では適用時点の法令を確認します。
税務署はここを見る|「数字の裏側にある事実」
- 財産の網羅性:申告から漏れている財産がないか
- 財産の帰属:家族名義財産は本当に家族の財産か
- 資金移動:死亡前の出金・送金は何に使われたか
- 贈与:贈与契約は成立し、受贈者へ財産が移転していたか
- 評価:土地・非上場株式等の評価根拠が適切か
- 特例:小規模宅地等の特例その他の要件を満たしているか
税理士はここを見る|申告時点で調査に耐えられる資料を作る
相続税申告では、「税務調査が来ないようにする」ことを目的にするのではなく、申告した数字について、後から質問を受けても事実と資料をもって説明できる状態にすることが重要です。
- 被相続人・家族の預金取引を時系列で確認する
- 多額の入出金について使途・相手方・残存状況を確認する
- 家族名義預金の原資と管理状況を確認する
- 過去の贈与について契約・振込・贈与税申告を確認する
- 保険料負担者と保険契約を確認する
- 不動産・非上場株式等の評価根拠を保存する
- 適用した特例の要件資料を整理する
- 判断が難しい事項は申告時点で検討過程を記録する
セルフチェック|相続税申告前・税務署から連絡が来たとき
- □ 被相続人の全ての預貯金・証券を確認した
- □ 死亡前の大口出金の使途を確認した
- □ 自宅・貸金庫等の手元現金を確認した
- □ 配偶者・子・孫名義の預金について原資を確認した
- □ 過去の贈与契約・振込・贈与税申告を確認した
- □ 生命保険の保険料負担者を確認した
- □ 土地・非上場株式等の評価根拠を保存した
- □ 国外財産・国外送金を確認した
- □ 税務署へ説明する資料を時系列で整理できる
相続税申告の前提や、税務署からの連絡について確認したい方へ
相続税の税務調査では、申告書だけでなく、預貯金の資金移動、家族名義財産、生前贈与、財産評価等の事実関係が重要です。資料を確認した上で、申告内容や税務署への対応を整理します。
面談・相談を申し込む 相続税の総合案内を見る相続税の税務調査|よくある質問
Q. 相続税を申告すると必ず税務調査が来ますか?
いいえ。すべての申告に実地調査が行われるわけではありません。税務署が申告書や資料情報等を検討し、必要に応じて実地調査や簡易な接触を行います。
Q. 家族名義の預金はすべて名義預金ですか?
違います。原資、贈与の成立、口座の管理・運用、使用・処分権限などの事実関係から実質的な帰属を判断します。国税不服審判所の公表裁決でも、家族名義預金が相続財産に含まれないと判断された事例があります。
Q. 死亡前に引き出した現金はすべて相続財産ですか?
すべてではありません。死亡前に医療費・生活費等として既に費消されていれば死亡時の財産ではありません。一方、死亡日時点で手元現金として残っていれば相続財産となります。出金後の使途と残存状況を確認します。
Q. 子や孫名義口座へ毎年振り込めば贈与になりますか?
振込だけで一律に判断することはできません。贈与者と受贈者の合意、受贈者が未成年なら法定代理人による受諾、口座管理等の事実関係を確認します。
Q. 書面添付をすれば税務調査は来ませんか?
いいえ。書面添付は調査免除制度ではありません。税務署は添付書面を申告審理や調査要否判断等に活用し、一定の場合には税理士への意見聴取を行います。
Q. 税務署から電話が来たら、その場で答えなければなりませんか?
まず連絡内容を確認し、必要な資料を確認して事実に基づいて回答することが重要です。税理士へ申告を依頼している場合は、税理士へ共有してください。
Q. 武蔵野税務署は相続税の税務調査が多いのでしょうか?
公開されている令和6年の税務署別統計からは、武蔵野税務署等の課税状況は確認できますが、税務署別の実地調査件数や非違割合までは確認できません。そのため、公開統計だけから「調査が多い・少ない」とは判断できません。
このページと関連ページの役割
| 知りたいこと | 確認するページ |
|---|---|
| 相続税の税務調査で何を見られるか知りたい | このページ |
| 相続税の計算方法を理解したい | 相続税の計算方法 |
| 相続税を概算したい | 相続税計算シミュレーション |
| 相続税全体を整理したい | 相続税で困ったら最初に読むページ |
根拠法令・公的資料・裁決
本ページは、2026年8月時点で確認できる国税庁・東京国税局の公表資料、国税不服審判所の公表裁決等を基礎として構成しています。裁決は個別事案に対する判断であり、別の案件にそのまま当てはまるものではありません。
- 東京国税局「令和6事務年度における相続税の調査等の状況」
- 東京国税局「令和6年 直接税(相続税)」税務署別の課税状況
- 国税庁「令和6事務年度における相続税の調査等の状況」
- 国税不服審判所 令和3年9月17日裁決(未成年の子名義預金・贈与の成立・財産帰属)
- 国税不服審判所 令和4年2月15日裁決(現金・配偶者名義・次男名義預貯金の帰属)
- 国税不服審判所「預貯金」公表裁決事例一覧
- 国税庁「書面添付制度について」
当事務所の考え方
相続税の税務調査への備えは、税務署に指摘されないために資料を取り繕うことではありません。相続開始時点の財産を正しく把握し、財産の帰属、資金移動、生前贈与、評価、特例等について、事実と資料に基づいて申告することが基本です。
特に、名義預金や死亡前出金のように事実認定が重要な論点では、形式だけで結論を決めるべきではありません。税務署側の認定が裁決で否定された事例もあります。だからこそ、納税者に不利な事情も有利な事情も含めて、事実関係を客観的に整理することを大切にしています。
相続税申告・税務署対応を、資料から整理したい方へ
預貯金の入出金、家族名義財産、過去の贈与、不動産評価などを確認し、申告内容や税務署への説明が必要な事項を整理します。
面談・相談を申し込む 相続税の総合案内を見るこの記事を担当した執筆者

佐々木税務会計事務所
共同代表
佐々木 清子
保有資格税理士・行政書士
専門分野相続税・家族問題・不動産
経歴早稲田大学卒業後、大手税理士法人において、相続税申告、財産評価、遺産分割、生前対策、相続手続など、数多くの資産税案件に携わった後、佐々木税務会計事務所の共同代表として現在に至ります。 これまで、遺産総額数千万円規模の一般のご家庭から、数百億円規模の資産を有する地主・企業オーナーまで、幅広い相続・資産承継をサポートしてまいりました。 相続は、ご家族ごとに事情や想いが異なります。税法や制度だけでなく、お客様のお話を丁寧に伺い、それぞれのご家庭に適した相続・資産承継をご提案することを大切にしています。
- 相続税の債務控除とは?借金・未払金・葬式費用で「引けるもの・引けないもの」を解説
- 相続税の納税資金の考慮
- 相続税計算シミュレーション|財産額と家族構成から概算税額を1分で確認
- 相続税申告・納税
- 相続税の税務調査|税務署はどこを見る?名義預金・生前贈与・書面添付を税理士が解説
- 相続税の計算方法|7ステップ・税率・具体例を税理士が図解
- 相続財産を把握し、評価する|財産調査から相続税評価まで
- 相続発生後の節税対策!これだけは押さえておきたい4つのポイント
- 相続税に強い税理士の選び方|失敗しないために確認したい8つのポイント|佐々木税務会計事務所(吉祥寺)
- 【相続財産別】相続税の申告に必要な書類一覧
- 相続税申告期限がギリギリになってしまった方
- 10ヶ月以内に遺産分割&相続税申告しなかった場合
- 相続税のQ&A
- 相続税の失敗事例
- 税務署から「相続についてのお尋ね」が届いたら|申告が必要?対応方法を税理士が解説
- 申告書を自分で作成したい方