死亡前の預金引き出しは相続財産?大口出金・使途不明金を税理士が解説
預金から引き出しただけでは、相続財産から消えません。重要なのは、そのお金が死亡時にどこにあり、誰に帰属していたのかです。
30秒で結論
相続税の税務調査では、大口出金はもちろん重要ですが、「○万円以上なら確認する」という一律の金額基準で考えるべきではありません。数十万円単位の出金でも、時期・回数・ATM等の取引場所・出金した人・家族名義口座への資金移動・使途などから確認されることがあります。出金後の現金が死亡時に残っていれば手元現金、別の資産を買っていればその資産、貸していれば貸付金など、出金後の財産の形と帰属を追うことが重要です。
相続税の税務調査では、大口出金はもちろん重要ですが、「○万円以上なら確認する」という一律の金額基準で考えるべきではありません。数十万円単位の出金でも、時期・回数・ATM等の取引場所・出金した人・家族名義口座への資金移動・使途などから確認されることがあります。出金後の現金が死亡時に残っていれば手元現金、別の資産を買っていればその資産、貸していれば貸付金など、出金後の財産の形と帰属を追うことが重要です。
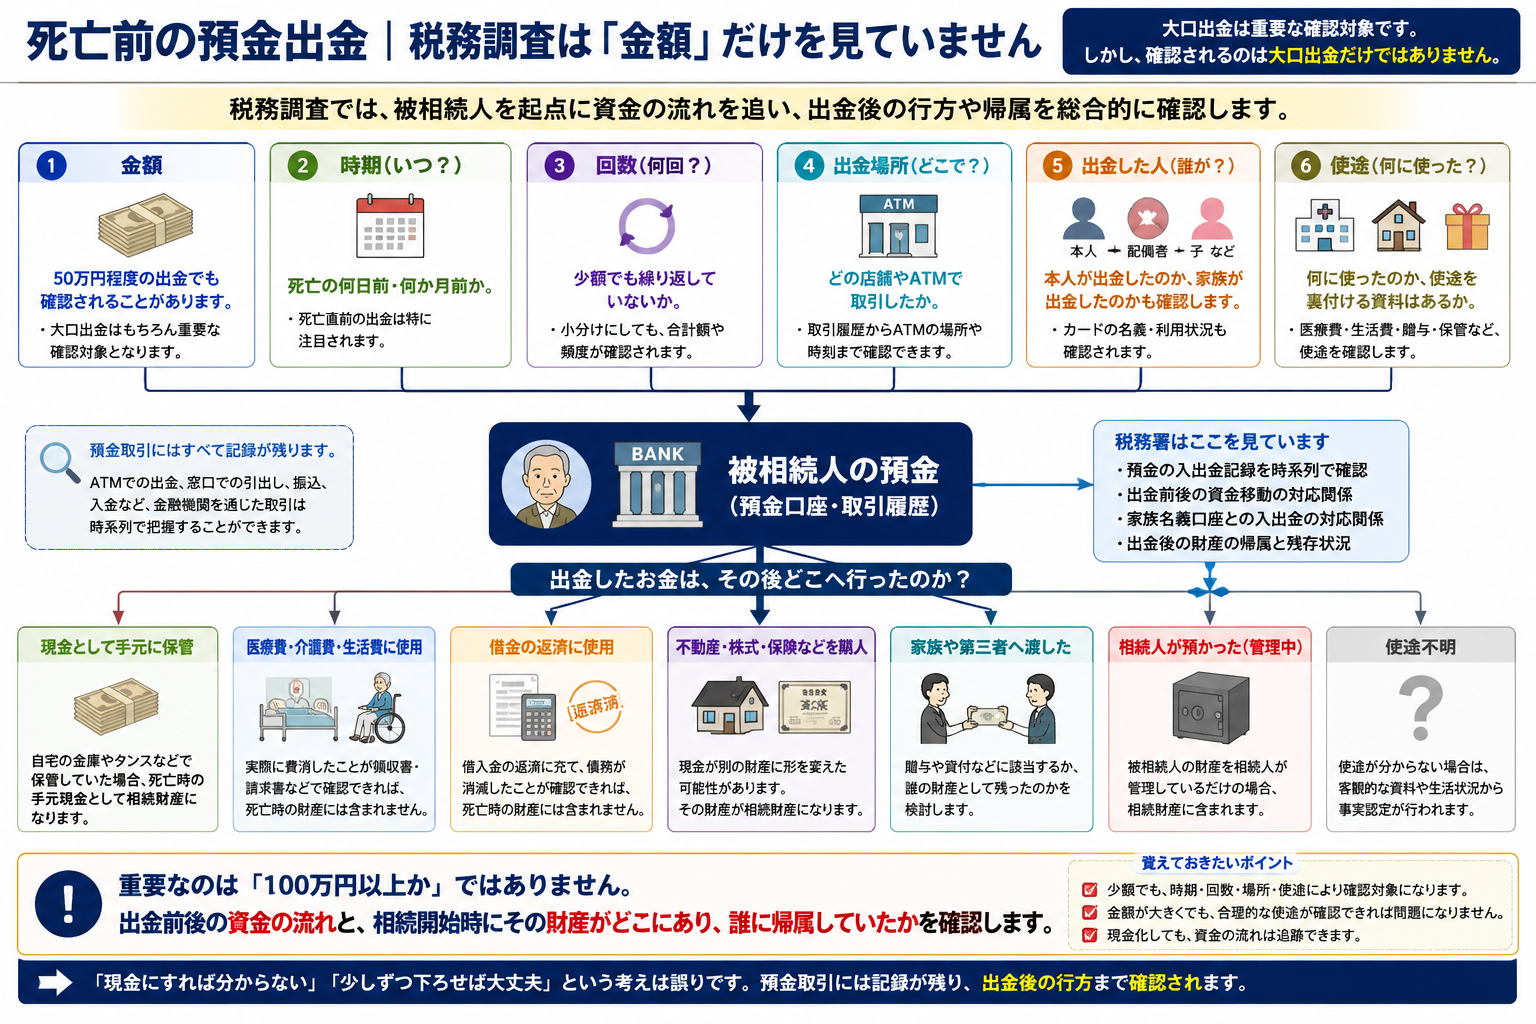
大口出金は重要な確認事項ですが、金額だけで判断するものではありません。預金取引を時系列で追い、出金後の資金が死亡時にどこにあり、誰に帰属していたかを確認します。
このページで分かること
- 死亡前の預金引き出しは相続財産になるのか
- 大口出金は重要。ただし金額だけではない
- 出金後のお金を8つのケースに分けて考える
- ATM・家族名義口座までどう見るのか
- 昭和54年6月21日裁決|4,000万円の直前出金
- 平成23年6月21日裁決|5,000万円の使途不明出金
- 令和4年2月15日裁決|課税庁側の帰属認定を否定
- 平成30年3月29日裁決|相続人による直前出金と重加算税
- 令和7年6月17日裁決|遺産分割協議書の記載でも自動的には決まらない
- 医療費・介護費・生活費に使った場合
- 家族へ渡した・贈与した場合
- 資産購入・貸付・債務返済に使った場合
- 重加算税はいつ問題になるのか
- 確認しておきたい資料
- セルフチェック
- よくある質問
死亡前の預金引き出しは相続財産になる?|「通帳残高」だけでは決まらない
相続税は、相続開始時に被相続人が有していた財産を基礎として計算します。したがって、死亡前に銀行口座から現金を引き出したというだけで、その価値が消滅したことにはなりません。
例えば、死亡前日に500万円を引き出して自宅金庫へ保管していたのであれば、銀行預金は500万円減っていますが、その代わりに500万円の手元現金が存在します。相続税の観点では、財産の形が「預金」から「現金」に変わっただけです。
見るべきなのは「出金したか」ではなく「出金後どうなったか」です。
費消したのか、手元に残したのか、借金を返したのか、別の財産を買ったのか、誰かに渡したのか、貸したのか。相続開始時点までの資金の流れを確認します。
大口出金は重要。でも「金額だけ」ではありません
数百万円・数千万円という死亡直前の大口出金は、相続財産への影響が大きいため、当然重要な確認事項です。実際、公表裁決にも4,000万円、5,000万円といった大口出金が問題となった事例があります。
一方で、実務では一回の出金額だけを見ているわけではありません。数十万円単位であっても、死亡直前に繰り返し出金されている、本人の生活状況と出金場所が整合しない、家族名義口座へ近接して入金されているなど、資金の流れから確認が必要になることがあります。
「100万円以上なら調べられる」「50万円なら大丈夫」という基準はありません。
金額、時期、回数、取引場所、出金者、使途、家族名義口座への資金移動などを一連の事実として確認します。「少しずつ現金化すれば分からない」という考え方は適切ではありません。
引き出したお金はその後どうなった?|8つのケースで整理
| 出金後の状況 | 相続税上の確認 | 主な資料・事実 |
|---|---|---|
| ① 現金として保管 | 死亡時に残っていれば手元現金として相続財産を検討 | 金庫、封筒、現金保管場所、家族の管理状況 |
| ② 医療費・介護費・生活費に使用 | 相続開始前に実際に費消された部分は死亡時の現金ではない | 請求書、領収書、施設費、家計状況 |
| ③ 債務返済に使用 | 現金は減る一方、対応する債務も消滅 | 借用書、返済記録、振込記録、債権者の領収書 |
| ④ 不動産・株式・保険等を取得 | 現金が別の相続財産へ形を変えた可能性 | 売買契約書、取得代金、登記、証券・保険資料 |
| ⑤ 第三者へ貸した | 貸付金という相続財産が残る可能性 | 金銭消費貸借契約、返済履歴、相手方への送金 |
| ⑥ 家族へ渡した | 贈与・貸付・預け金・管理移転等の法律関係を検討 | 贈与契約、受領者の認識、家族口座への入金 |
| ⑦ 相続人が預かっていた | 単なる保管・管理なら被相続人財産のままの可能性 | 保管目的、使用状況、遺産分割での取扱い |
| ⑧ 使途不明 | 金額だけで自動的に課税せず、客観資料・生活状況等から事実認定 | 預金履歴、ATM情報、家族口座、生活状況、説明の整合性 |
税務調査ではATM・家族名義口座までどう見る?
預金取引履歴には、出金日、取引区分、取扱店等の情報が残る場合があります。そのため、被相続人が入院・施設入所していた時期のATM出金や、本人が通常利用しない場所での出金などでは、誰がカード等を管理し、誰が実際に出金したのかが問題になることがあります。
さらに、被相続人の出金と配偶者・子など家族名義口座への近接した入金がある場合には、資金の移動先として家族口座との対応関係が確認されることがあります。
被相続人側いつ、いくら、どこで、どの方法で出金されたか。死亡・入院・介護状況と整合するか。
家族側同時期に同額・近似額の入金がないか。誰が口座・カードを管理していたか。
生活実態通常の生活費、医療・介護費として合理的な金額・頻度か。
最終的な帰属死亡時に現金・預金・貸付金・取得資産など、どの形で誰に帰属していたか。
「家族名義口座に入った=直ちに贈与」でもありません。
家族が一時的に預かっていたのか、被相続人から贈与を受けたのか、貸付けなのかなど、法律関係と実際の管理・使用を確認します。家族名義預金については、名義預金とは?家族名義の預金は誰の相続財産になるのかで詳しく解説しています。
昭和54年6月21日裁決|死亡直前4日間に引き出した4,000万円
昭和54年6月21日裁決
資産取得・債務返済・費消等が認められず、死亡時の手持現金と認定
国税不服審判所の公表裁決事例では、相続開始直前に銀行預金から引き出した現金について、相続開始時の手持現金と認定した事例が紹介されています。後の平成23年6月21日裁決でも参考裁決として引用されています。
重要な点
大口出金であることだけではなく、出金後に資産の取得、債務の返済、費消等に充てられた事実が認められなかったことが、死亡時に現金として残っていたとの認定につながっています。
大口出金であることだけではなく、出金後に資産の取得、債務の返済、費消等に充てられた事実が認められなかったことが、死亡時に現金として残っていたとの認定につながっています。
実務上の読み方
「口座残高が減った」という銀行側の記録だけでは不十分です。出金後の資金がどこへ行ったかを確認します。
「口座残高が減った」という銀行側の記録だけでは不十分です。出金後の資金がどこへ行ったかを確認します。
平成23年6月21日裁決|死亡数日前の5,000万円の使途が問題となった事例
平成23年6月21日裁決
相続人の説明が不自然・曖昧で、費消等の事実も確認できなかった
相続開始数日前に、相続人が被相続人の預貯金から5,000万円を引き出していた事例です。相続人は、被相続人へ渡した後に費消された旨を主張しました。
しかし審判所は、5,000万円という高額な金員が数日間で費消されたという説明について、被相続人の消費傾向や当時の状況等から考え難いとし、さらに、他の預金への入金、債務返済、貸付金、資産取得、役務提供への対価、第三者への交付等も確認できないとしました。
この事案での判断
5,000万円は相続開始時まで被相続人の支配が及ぶ財産から流出しておらず、相続財産であると認定されました。
5,000万円は相続開始時まで被相続人の支配が及ぶ財産から流出しておらず、相続財産であると認定されました。
「5,000万円だから課税された」という事例ではありません。
金額は重要な事情ですが、決定的なのは、出金後に費消・返済・資産取得・第三者への交付等があったことを示す事実が確認できなかったことです。
令和4年2月15日裁決|使途不明なら自動的に被相続人財産になるわけではない
令和4年2月15日裁決
原処分庁が被相続人へ帰属するとした現金等について、その認定を否定
この事案では、相続税申告に計上された預貯金口座から出金された現金、配偶者名義及び次男名義の預貯金について、原処分庁は被相続人の収入等を基礎として被相続人に帰属する財産であると主張しました。
しかし審判所は、問題となった預貯金の原資を特定できず、配偶者自身にも収入があり、夫婦の収入が混在していた可能性を否定できないことなどから、申告済みの預貯金・現金を超えて、さらに被相続人に帰属する財産が存在したと断定することはできないと判断しました。
この裁決の重要点
「使途が完全に説明できない」「家族名義になっている」ということだけで、自動的に全額が被相続人財産になるわけではありません。財産帰属には客観的な裏付けが必要です。
「使途が完全に説明できない」「家族名義になっている」ということだけで、自動的に全額が被相続人財産になるわけではありません。財産帰属には客観的な裏付けが必要です。
実務上の読み方
このページは納税者に一方的に不利な推定を勧めるものではありません。納税者側も課税庁側も、具体的な資料と事実から帰属を検討することが重要です。
このページは納税者に一方的に不利な推定を勧めるものではありません。納税者側も課税庁側も、具体的な資料と事実から帰属を検討することが重要です。
平成30年3月29日裁決|相続人が死亡直前に預金を引き出し、家族口座へ移した事例
平成30年3月29日裁決
「相続財産か」と「重加算税を課せるか」は別の問題
被相続人が倒れた後、相続人が被相続人名義の複数の預貯金を引き出し、その大半を配偶者・相続人名義の普通預金口座へ預け入れていました。その後、相続税申告後に一部の金員について修正申告が行われ、原処分庁は重加算税等を賦課しました。
重加算税についての判断
審判所は、請求人らが当初から相続税を過少に申告する意図を有していたことや、その意図を外部からうかがい得る特段の行動があったとは認められないとして、重加算税の賦課要件を満たさない部分について取消しを認めました。
審判所は、請求人らが当初から相続税を過少に申告する意図を有していたことや、その意図を外部からうかがい得る特段の行動があったとは認められないとして、重加算税の賦課要件を満たさない部分について取消しを認めました。
「死亡直前に相続人が出金した=必ず重加算税」ではありません。
出金した財産が相続財産かどうかの判断と、国税通則法上の隠蔽・仮装が認められ重加算税を課せるかどうかは、別々に判断します。
令和7年6月17日裁決|遺産分割協議書に「現金」と書いてあっても結論は自動的に決まらない
令和7年6月17日裁決
前回相続の納税・清算という客観的状況から、今回相続の財産ではないと判断
母の相続に係る遺産分割協議書に相続財産として記載された現金について、原処分庁は今回相続の相続財産であると主張しました。
しかし、その現金の原資は以前の父の相続に係る相続税調査で追加財産として修正申告された貯金であり、その後、前回相続に係る納税や残余財産の清算が行われていたことが認められました。
この事案での判断
こうした客観的状況を踏まえ、請求人がその現金を今回の母の相続により取得したとは認められず、今回相続の相続財産には該当しないと判断されました。
こうした客観的状況を踏まえ、請求人がその現金を今回の母の相続により取得したとは認められず、今回相続の相続財産には該当しないと判断されました。
実務上の読み方
遺産分割協議書への記載も重要な資料ですが、それだけで財産帰属が決まるわけではありません。過去の相続・納税・清算まで含む資金の流れを確認した新しい公表裁決です。
遺産分割協議書への記載も重要な資料ですが、それだけで財産帰属が決まるわけではありません。過去の相続・納税・清算まで含む資金の流れを確認した新しい公表裁決です。
医療費・介護費・生活費に使った場合|実際に費消されたかを確認する
死亡前出金の中には、入院費、施設費、介護用品、日常生活費など、被相続人のために実際に使われたものがあります。相続開始前に適正に費消され、死亡時に現金として残っていない部分は、その現金自体が死亡時の相続財産として存在するわけではありません。
- 病院・施設からの請求書、領収書
- 医療費・介護費の支払日と出金日の対応
- 家賃・公共料金・日用品等の通常生活費
- 本人の従来の生活水準・支出傾向
- 現金払いの場合は、支払先・目的・金額を説明できる資料
領収書がない=直ちに否認、ではありません。
古い支出では証憑が残っていないこともあります。その場合でも、請求書、通帳、入院・施設記録、家族の説明、通常の生活費等を組み合わせて事実関係を整理します。
家族へ渡した場合|「贈与」「預けた」「貸した」を区別する
死亡前に被相続人が子や孫へ現金を渡していた場合、それだけで相続財産から外れるわけではありません。
贈与であるというなら、民法上の贈与の成立、すなわち贈与者の意思表示と受贈者の受諾があったかを確認します。一方、家族が本人のために預かっていただけなら、その現金は被相続人の財産のまま管理されていた可能性があります。
贈与あげる・もらうの合意、受贈者の管理・使用、贈与税申告等を確認。
預け金・管理本人のために家族が保管・支払を代行しているだけなら、帰属は本人のままの可能性。
貸付返還を予定して渡しているなら、貸付金という債権が相続財産になる可能性。
用途を決めた交付施設費・葬儀準備等のために渡した場合、実際の支払と残額を確認。
資産購入・貸付・債務返済|現金が別の形に変わっていないか
現行ページで「化体財産」として扱っていた論点は、このセクションへ統合します。借入金や預金から出た資金が、別の資産や債権へ姿を変えていないかを確認します。
| 出金の使途 | 相続開始時に確認するもの |
|---|---|
| 土地・建物購入 | 不動産という相続財産 |
| 株式・投資信託購入 | 有価証券という相続財産 |
| 第三者への貸付 | 貸付金・未収金等の債権 |
| 借入金返済 | 現金減少と債務減少の双方 |
| 保険料支払 | 保険契約上の権利・保険料負担者・受取人等 |
申告漏れと重加算税は別問題|悪質な隠蔽・仮装は重大なリスク
死亡前出金を相続税申告に含めなかった場合でも、直ちに重加算税になるわけではありません。重加算税は、国税通則法68条に基づき、課税標準等の基礎となる事実について隠蔽・仮装がある場合に問題となります。
平成30年3月29日裁決でも、直前出金の申告漏れがあった一方で、当初から過少申告を意図していたことや、外部からうかがい得る特段の行動が認められないとして、重加算税の賦課が取り消された部分があります。
一方、財産の存在を意図的に隠す、虚偽の説明や架空の法律関係を作るなど、隠蔽・仮装が認定されれば重加算税の問題になり得ます。
「現金にすれば分からない」「家族名義に移せば見つからない」といった発想ではなく、正しい財産帰属と資金の流れを整理して申告することが重要です。
死亡前出金を確認するときの資料
- 被相続人の通帳・取引履歴:死亡前数年の入出金を時系列で確認
- ATM・取扱店等の情報:取引記録で確認できる範囲を整理
- 家族名義口座:出金と近接する入金・資金移動を確認
- 医療・介護資料:請求書、領収書、施設費、入院・介護状況
- 生活費資料:通常の生活費、家計支出、本人の生活水準
- 資産購入資料:売買契約書、登記、証券取引、保険契約
- 債務・貸付資料:借用書、返済記録、送金記録
- 贈与資料:贈与契約書、受贈者の認識、贈与税申告
- 現金保管:金庫、封筒、貸金庫、家族が預かっていた金額
- 家族の説明:誰が出金し、誰が管理し、何に使ったかを時系列化
税務署はここを見る
時期死亡の何日前・何か月前の出金か。入院・認知機能・介護状況と整合するか。
金額・回数大口出金か、少額でも反復しているか。従来の生活パターンと違わないか。
取引場所・出金者ATM等の取扱情報、カード管理、本人が実際に出金可能だったか。
資金移動家族名義口座、別口座、証券口座等へ対応する入金がないか。
使途費消・返済・資産購入・贈与・貸付等を裏付ける資料があるか。
死亡時の帰属最終的に現金・預金・他の資産として誰に帰属していたか。
税理士はここを見る
当事務所では「○万円以上の出金だけを拾う」という確認はしません。大口出金は当然重点的に確認しますが、同時に、死亡前の預金取引全体を時系列で並べ、本人の生活状況や家族口座への資金移動と照合します。
そして、出金後のお金について、死亡時に残っていたのか、費消されたのか、別の資産へ変わったのか、誰かに渡ったのか、誰に帰属していたのかを一件ずつ整理します。
使途が完全に分からない場合も、最初から「全部相続財産」とも「分からないからゼロ」ともしません。裁決で示されているように、金額、期間、生活状況、原資、家族口座、客観資料、説明の整合性などから検討します。
セルフチェック|死亡前の出金がある場合
- □ 死亡前の預金取引を時系列で確認した
- □ 数百万円・数千万円の大口出金だけでなく、反復する数十万円単位の出金も確認した
- □ 誰がATM・窓口等で出金したか分かる
- □ 被相続人の入院・施設入所・生活状況と出金が整合している
- □ 出金後に家族名義口座への対応する入金がないか確認した
- □ 医療費・介護費・生活費として使った金額を確認した
- □ 現金として死亡時に残っていた金額を確認した
- □ 不動産・株式等へ形を変えた資金がないか確認した
- □ 家族へ渡した金額について贈与・貸付・預け金を区別した
- □ 使途不明金について、分かる資料と説明を整理した
- □ 判断根拠となる資料を保存している
死亡前の出金・使途不明金を、金額だけでなく資金の流れから確認します
被相続人・家族の預金取引、医療・介護費、資産購入、贈与・貸付等を時系列で整理し、相続開始時点でどの財産が誰に帰属していたかを検討します。
面談・相談を申し込む 相続税の税務調査を見る死亡前の預金引き出し|よくある質問
Q. 死亡前に預金を引き出せば、相続税はかからなくなりますか?
いいえ。引き出した現金が死亡時に残っていれば、手元現金として相続財産を検討します。別の財産を購入していれば、その財産が相続財産となる可能性があります。重要なのは出金後の資金の行方です。
Q. 100万円未満の出金なら税務調査では問題になりませんか?
そのような一律の基準はありません。大口出金は重要ですが、数十万円単位でも、死亡時期との近接性、反復性、ATM等の取引場所、家族口座への資金移動、使途などから確認されることがあります。
Q. 医療費や介護費で使った現金も相続財産ですか?
相続開始前に実際に費消され、死亡時に残っていない部分は、その現金自体が死亡時の財産として存在するわけではありません。請求書・領収書・施設資料等から支出を確認します。
Q. 領収書がないと全部相続財産になりますか?
領収書がないことだけで自動的に全額が相続財産になるわけではありません。通帳、請求書、入院・施設状況、生活実態、家族の説明などを総合して事実関係を整理します。
Q. 相続人が死亡前に預金を引き出して、自分の口座に入れていました。贈与ですか?
自分の口座へ入れたという事実だけでは贈与とは決まりません。被相続人のための預かり・管理なのか、贈与なのか、貸付なのかなど、法律関係と実際の管理・使用状況を確認します。
Q. 家族口座まで税務調査で確認されることがありますか?
被相続人の資金移動と家族名義口座との関係が問題になる場合、家族名義財産の原資・管理等が確認されることがあります。名義だけでなく、被相続人からの資金移動との対応関係を整理します。
Q. 使途が分からない現金はすべて申告すべきですか?
使途不明という一点だけで一律に判断するものではありません。平成23年6月21日裁決では使途等が認められず相続財産とされましたが、令和4年2月15日裁決では原資・帰属を断定できず課税庁側の認定が否定されています。具体的事実から判断します。
Q. 死亡直前に相続人が出金すると、必ず重加算税ですか?
必ずではありません。相続財産への計上漏れと、隠蔽・仮装を要件とする重加算税は別の問題です。平成30年3月29日裁決でも重加算税が取り消された部分があります。
関連ページ
| 知りたいこと | 確認するページ |
|---|---|
| 死亡前の預金出金・使途不明金 | このページ |
| 家族名義預金は誰の相続財産か | 名義預金とは?家族名義の預金は誰の相続財産になるのか |
| 家族名義の株式・証券は誰の財産か | 家族名義の株式・証券は誰の相続財産? |
| 相続税の税務調査全体 | 相続税の税務調査 |
| 土地・非上場株式の評価誤り | 相続税評価で間違えやすいポイント|土地・非上場株式の評価誤り |
根拠法令・国税庁・公表裁決
本ページは、2026年8月時点で確認できる国税庁資料・国税不服審判所の公表裁決等を中心に整理しています。裁決は個別事件における事実認定・判断であり、別の案件へ結論をそのまま当てはめることはできません。
当事務所の考え方
死亡前出金で最も避けたいのは、「現金にしたから相続財産ではない」「100万円未満なら大丈夫」「使途を覚えていないからゼロ」という考え方です。
一方で、使途が不明な金額を機械的にすべて被相続人財産とすることも適切ではありません。公表裁決にも、出金後の資金が相続財産と認定された事例と、課税庁による帰属認定が否定された事例の双方があります。
だからこそ当事務所では、大口出金を重点的に確認しつつ、金額だけで線を引かず、時期・回数・取引場所・出金者・家族口座・使途・死亡時の残存状況を時系列で確認し、最終的に財産がどこにあり、誰に帰属していたのかを判断することを重視しています。
相続税申告は「残高証明書の数字を足す作業」ではありません。死亡時の財産を、預金取引の流れまで含めて正しく把握することが申告の土台です。
死亡前の預金取引を、資金の流れから整理します
大口出金だけでなく、反復出金、ATM取引、家族口座への移動、医療・介護費、贈与・貸付等を確認し、相続開始時点の財産を整理します。
面談・相談を申し込む 相続税の税務調査を見るこの記事を担当した執筆者

佐々木税務会計事務所
共同代表
佐々木 清子
保有資格税理士・行政書士
専門分野相続税・家族問題・不動産
経歴早稲田大学卒業後、大手税理士法人において、相続税申告、財産評価、遺産分割、生前対策、相続手続など、数多くの資産税案件に携わった後、佐々木税務会計事務所の共同代表として現在に至ります。 これまで、遺産総額数千万円規模の一般のご家庭から、数百億円規模の資産を有する地主・企業オーナーまで、幅広い相続・資産承継をサポートしてまいりました。 相続は、ご家族ごとに事情や想いが異なります。税法や制度だけでなく、お客様のお話を丁寧に伺い、それぞれのご家庭に適した相続・資産承継をご提案することを大切にしています。