家族名義の株式・証券は誰の相続財産?名義株式の税務調査を税理士が解説
妻・子・孫名義の株式だから、その人の財産――とは限りません。反対に、被相続人が関与していたという一事だけで、被相続人の財産と決まるわけでもありません。
30秒で結論
家族名義の株式・証券が誰の相続財産になるかは、証券口座や株主名簿の名義だけでは判断できません。取得資金を誰が負担したか、誰が取引を決めたか、誰が管理・運用したか、配当金や売却代金を誰が受け取ったか、贈与・譲渡が成立していたかなど、具体的な事実関係から相続開始時点で誰に帰属していた財産かを検討します。
家族名義の株式・証券が誰の相続財産になるかは、証券口座や株主名簿の名義だけでは判断できません。取得資金を誰が負担したか、誰が取引を決めたか、誰が管理・運用したか、配当金や売却代金を誰が受け取ったか、贈与・譲渡が成立していたかなど、具体的な事実関係から相続開始時点で誰に帰属していた財産かを検討します。
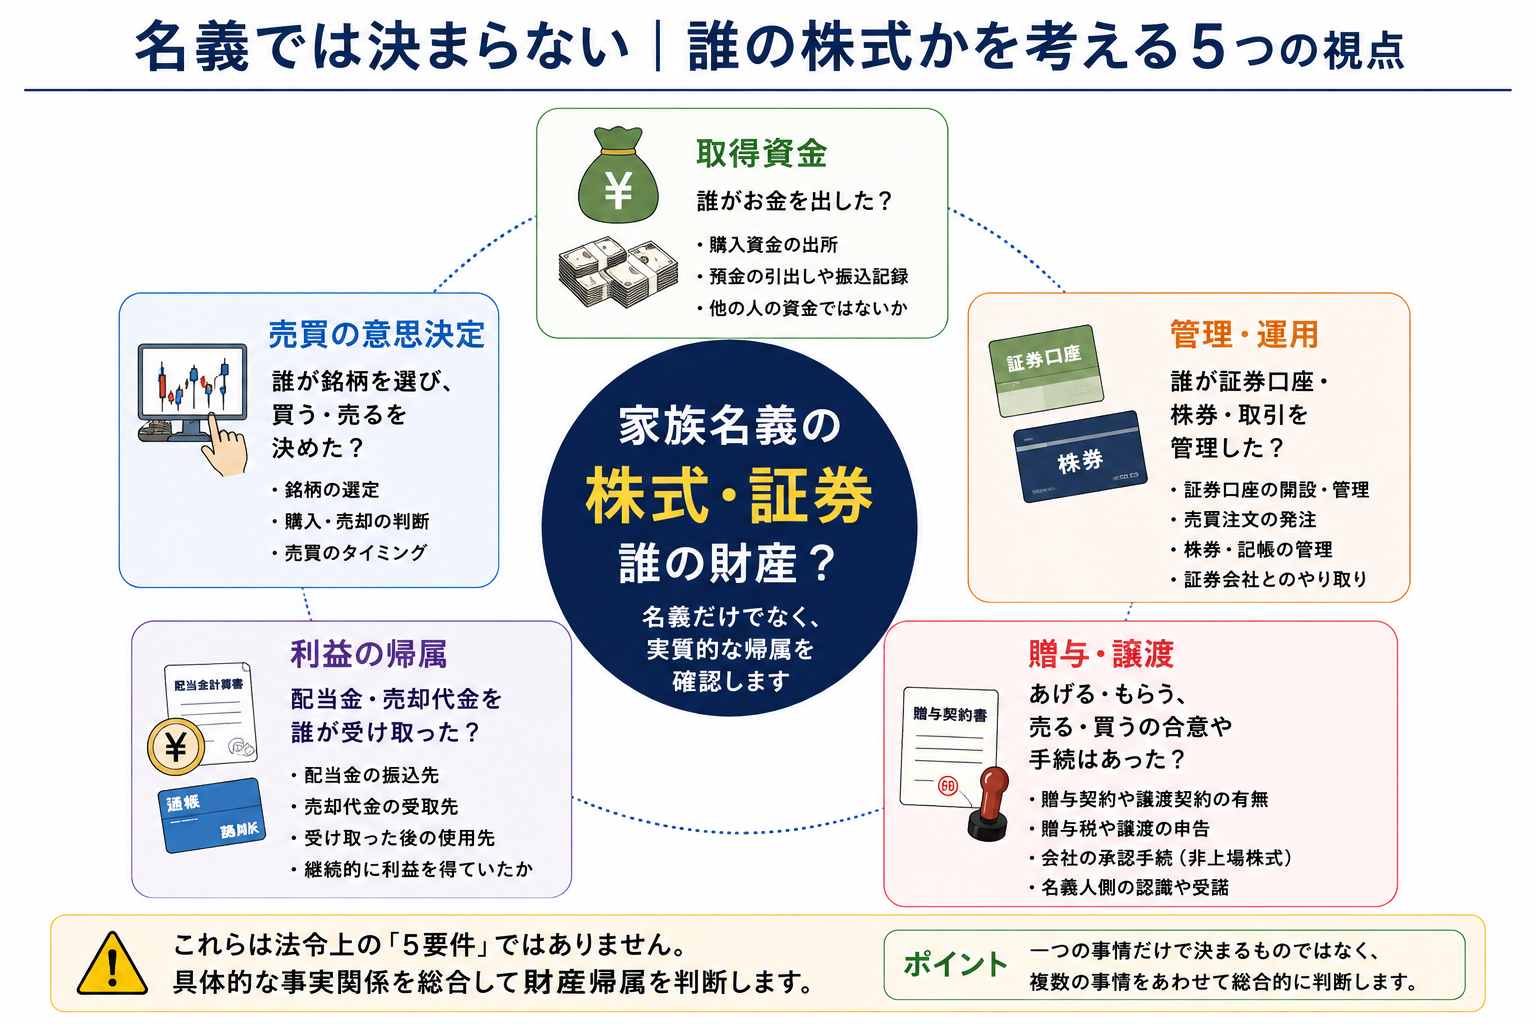
5つの視点は法令上の「5要件」ではありません。国税不服審判所の公表裁決で示された考慮要素を、一般の方にも理解しやすい形に整理したものです。
このページで分かること
名義株式・家族名義証券とは?|問題は「名義」ではなく実際の財産帰属
相続実務で「名義株式」「名義有価証券」などと呼ばれるものは、株主名簿、株券、証券口座等の名義と、実質的な財産帰属が一致しているかが問題となる株式・証券です。
相続税申告で重要なのは、形式的な名義だけではなく、被相続人の死亡時に、その株式・証券が実質的に誰の財産だったのかを確認することです。
「名義人=真の所有者」と機械的に決めることはできません。
公表裁決には、家族名義の株式が被相続人に帰属すると認定された事例がある一方、被相続人本人名義の株券であっても、先代の未分割遺産の一部と認定された事例があります。重要なのは名義そのものではなく、その名義になった経緯と実際の管理・支配です。
大前提|「贈与した」「譲った」と考える前に、法律上の成立を確認する
父が子名義で株式を取得した、妻名義の証券口座で取引した、株主名簿を家族名義にした――これだけで当然に贈与が成立したとはいえません。
民法549条(贈与)
贈与は、当事者の一方がある財産を無償で相手方に与える意思を表示し、相手方が受諾をすることによって、その効力を生ずる。
贈与者
無償で与える意思表示
無償で与える意思表示
+
受贈者
贈与を受ける意思
贈与を受ける意思
贈与者の意思表示 + 受贈者の受諾 → 贈与契約の成立
平成11年3月29日裁決でも、審判所は贈与の有無を判断する際に民法549条に言及し、当事者の意思だけでなく、書面によらない贈与と実際の支配状況との関係を踏まえ、具体的事実から検討しています。
株式では「贈与契約」だけでなく、実際の支配・管理も重要です。
誰が増資払込をしたのか、誰が株式申込を行ったのか、誰が配当を受領したのか、誰が売却を決定できたのかなど、株式特有の事実を確認します。
誰の株式・証券かを考える5つの視点
① 取得資金|誰がお金を出したか株式購入代金、増資払込金、投資信託等の取得資金が誰の預金・収入・売却代金等から出たのかを追います。
② 売買の意思決定|誰が取引を決めたか銘柄選定、購入、売却、増資引受け等を誰が決定し、誰の指示で取引が行われたのかを確認します。
③ 管理・運用|誰が支配していたか証券口座の開設・ログイン、取引報告書、株券、印鑑、証券会社との連絡等を誰が管理していたのかを確認します。
④ 利益の帰属|誰が利益を受けたか配当金、分配金、売却代金等が誰の口座に入り、誰が実際に使用・再投資していたかを確認します。
⑤ 贈与・譲渡|財産を移す法律関係があったか贈与であれば意思表示と受諾、売買・譲渡であれば契約内容、代金授受、非上場株式で必要となる会社法上・定款上の手続などを確認します。
これは「5つ全部に当てはまれば名義株式」という判定表ではありません。
平成23年5月16日裁決では、名義のほか、原資負担者、取引や口座開設の意思決定・手続者、管理・運用、利益を享受する者、当事者間の関係などを総合考慮しています。本ページの5分類は、その判断構造を整理したものです。
名義預金と名義株式|同じ「家族名義」でも確認する事実が違う
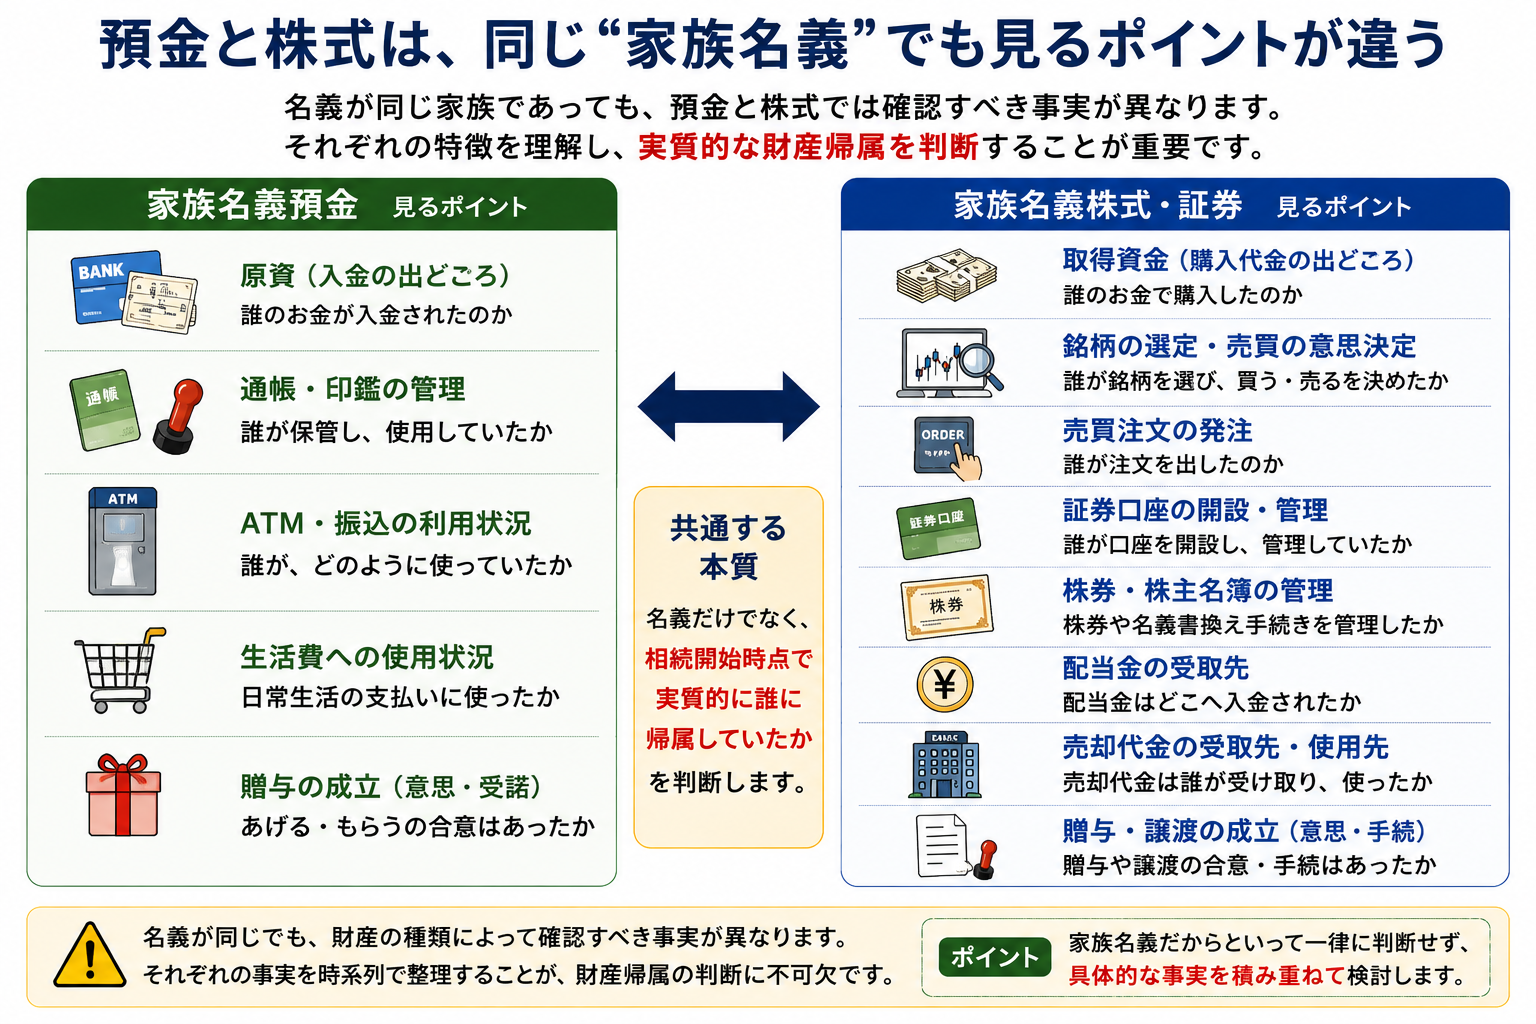
預金も株式も本質は「相続開始時点で誰に帰属していたか」ですが、株式では売買判断、配当、株主名簿、増資・議決権など独自の資料が加わります。
家族名義預金では、預金の原資、通帳・印鑑の管理、入出金、贈与の成立などが中心になります。一方、株式・証券では、さらに「誰が投資判断をしていたか」「配当や売却代金を誰が取得したか」が重要になります。
家族名義預金については、名義預金とは?家族名義の預金は誰の相続財産になるのかで詳しく解説しています。
上場株式の場合|「誰のものか」と「いくらか」は分けて考える
上場株式では、証券会社の口座名義、取得資金、売買履歴、注文方法、配当金・売却代金の入金先などを確認して、まず財産帰属を整理します。
その上で、被相続人に帰属する株式であると判断した場合に、相続税評価を行います。国税庁によれば、上場株式は原則として課税時期の最終価格で評価し、その価額が課税時期の属する月・前月・前々月の月平均額のうち最も低い価額を超える場合には、その最も低い価額によることができます。
このページの主題は「評価額」ではなく「誰の財産か」です。
上場株式の具体的な相続税評価は、国税庁「上場株式の評価」をご確認ください。サイト内の財産評価ページは、今後のURL整理に合わせて内部リンクを追加してください。
非上場株式・同族会社株式|名義だけでなく会社資料まで確認する
非上場株式では、証券口座が存在しないケースも多いため、上場株式とは確認資料が異なります。株主名簿、株式申込書、増資時の払込記録、株券、会社の議事録、配当記録、株式譲渡契約書、譲渡承認に関する資料などを確認します。
増資・設立時誰が資金を払い込み、誰が株式申込書を作成し、どの印章が使用されたか。
保有中誰が配当を受領し、議決権を行使し、株主として会社に関与していたか。
名義変更・譲渡時贈与・売買の合意、対価の授受、株主名簿の変更、会社の承認手続等がどうなっているか。
相続開始時会社資料と家族側の認識・資料が一致しているか。過去の相続による未分割状態が残っていないか。
なお、取引相場のない株式の評価方法は、取得した株主が同族株主等か否か、会社規模、特定会社に該当するか等によって異なります。財産帰属の問題と株価評価の問題は分けて検討します。
未成年者名義の証券口座|親が管理しているだけで結論は出ない
未成年者名義の証券口座では、親権者が口座開設や管理に関与することがあります。そのため、単に「親が管理していた」という事情だけで、直ちに親の財産と判断することは適切ではありません。
一方で、親が自分の資金で株式を購入し、子がその存在や贈与を認識せず、投資判断・売却・利益の利用も親だけが行っていた場合には、子への贈与が成立していたのかを含めて慎重に確認する必要があります。
未成年者の場合こそ「管理」と「所有」を分けて考えます。
法定代理人として必要な管理をしていたのか、それとも親自身の財産を子名義で運用していたのか。口座開設資料、資金原資、贈与の経緯、成年後の管理移行などを時系列で確認します。
配当金・売却代金はなぜ重要?|「利益を誰が受けていたか」を見る
株式の財産帰属を検討するとき、配当金や売却代金は重要な事実の一つです。平成11年3月29日裁決では、家族名義株式について、被相続人が配当金を受領していたことが、取得原資や印章の使用・管理状況等とともに、被相続人への帰属を認定する事情となっています。
「配当が被相続人口座に入った=必ず被相続人の株式」ではありません。
配当金の受領先は重要な証拠の一つですが、それだけで財産帰属を決めるものではありません。取得資金、取引の意思決定、管理状況、名義取得の経緯等と合わせて検討します。
公表裁決から見る|「名義」より具体的な事実関係が重要
国税不服審判所は「株式等」の公表裁決を複数掲載しています。ここでは結論だけを抜き出すのではなく、何が争点となり、どの事実が判断に影響したのかを整理します。
平成3年3月29日裁決
家族名義株式|取得資金・印章・配当受領等から被相続人帰属を認定
相続人ら名義の株式について、取得資金、株式取得時に使用された印章、配当金の受領状況などが検討され、被相続人の財産と認定された事例です。
実務上の読み方
「家族名義」という形式ではなく、株式を取得するためのお金を誰が負担し、その後の利益を誰が受け、誰が実質的に支配していたかを確認する典型例として位置付けられます。
「家族名義」という形式ではなく、株式を取得するためのお金を誰が負担し、その後の利益を誰が受け、誰が実質的に支配していたかを確認する典型例として位置付けられます。
平成4年12月15日裁決
被相続人名義株式|「本当は請求人の資金だった」という主張を原資から検討
被相続人名義の株式について、請求人は自分に帰属する金員を被相続人に預け、その運用によって形成された請求人固有財産であると主張しました。しかし審判所は、株式の取得資金が被相続人所有の土地・建物の売却代金を原資としていたことなどから、相続財産と認定しました。
実務上の読み方
名義が被相続人である場合でも、それだけで議論を終えず、取得原資に遡って検討している点が重要です。
名義が被相続人である場合でも、それだけで議論を終えず、取得原資に遡って検討している点が重要です。
平成10年3月31日裁決
祖母からの死因贈与|相続開始前の法律関係により被相続人の相続財産ではないとされた事例
公表裁決では、問題となった株式について、祖母から請求人への死因贈与により請求人が既に取得したものであり、被相続人の相続財産を構成しないと判断された事例が掲載されています。
実務上の読み方
「名義株式」の検討は、資金・管理だけではなく、過去の相続、贈与、死因贈与など、株式が現在の名義・状態に至った法律関係を確認する必要があります。
「名義株式」の検討は、資金・管理だけではなく、過去の相続、贈与、死因贈与など、株式が現在の名義・状態に至った法律関係を確認する必要があります。
平成11年3月29日裁決|同じ家族名義でも「株式」と「定期預金」で結論が分かれた
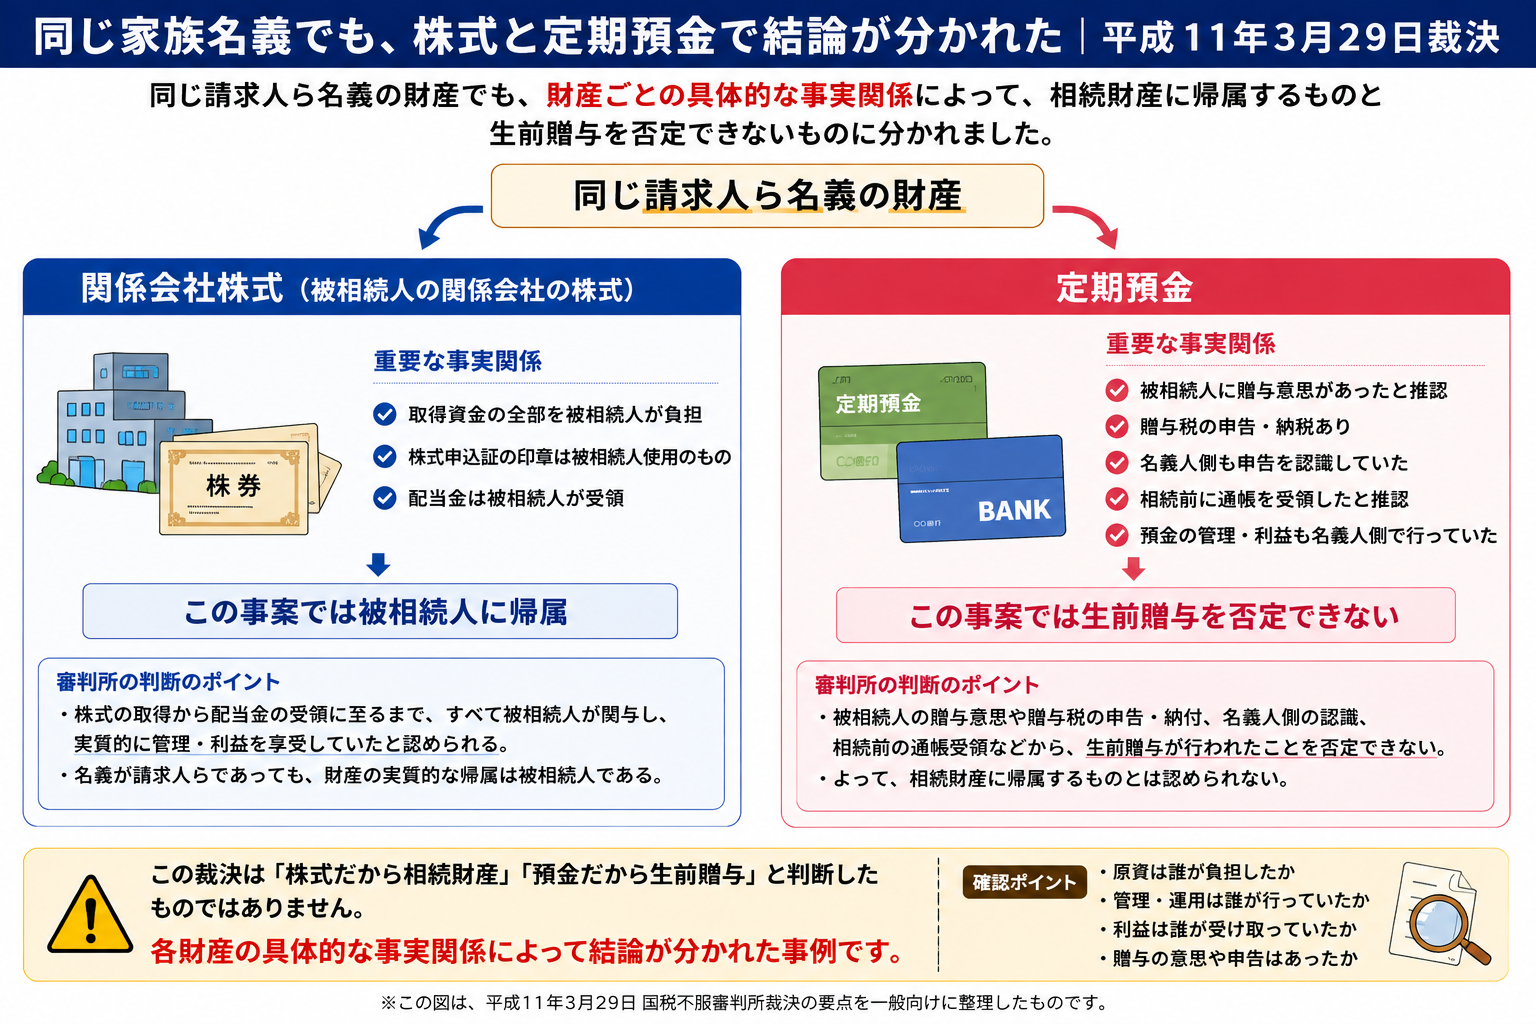
同じ名義人の財産でも一括して判断せず、株式と預金それぞれの形成・管理・贈与の事実を個別に検討した点が重要です。
平成11年3月29日裁決|株式
家族名義の関係会社株式を被相続人に帰属すると認定
関係会社株式について、審判所は、取得原資を被相続人が負担していたこと、増資時の株式申込証の印章の使用・管理状況、配当金の受領状況などを検討しました。
また、名義人側が増資の内容や保有株式数を十分把握しておらず、自ら購入・贈与を受けた認識がない旨を述べていたことなども認定されています。
この事案での判断
株式は被相続人が一元的に管理・運用・支配していた財産であり、被相続人に帰属すると判断されました。
株式は被相続人が一元的に管理・運用・支配していた財産であり、被相続人に帰属すると判断されました。
平成11年3月29日裁決|定期預金
一方、同じ請求人ら名義の定期預金は生前贈与による取得と認定
同じ裁決の別の定期預金については、毎年の入金、贈与税申告、名義人側の認識、相続開始前の通帳交付等の具体的事実を検討し、生前贈与によって取得したものと認定しています。
「株式だから被相続人、預金だから家族」と判断した裁決ではありません。
財産の種類で結論が決まったのではなく、それぞれの財産について認定された事実が異なったため、帰属の結論が分かれています。
20年・30年前から家族名義なら、もう「時効」?|先に確認すべきは贈与が成立したか
名義株式について非常に誤解されやすいのが、「何十年も前から子や妻の名義なのだから、仮に昔の贈与に問題があっても、もう時効ではないか」という考え方です。
結論
名義変更や家族名義での保有から長期間が経過したというだけで、その株式が被相続人の相続財産から外れるとは限りません。まず検討すべきなのは「何年前か」ではなく、その時点で本当に贈与・譲渡が成立し、財産が名義人へ移転していたのかです。
名義変更や家族名義での保有から長期間が経過したというだけで、その株式が被相続人の相続財産から外れるとは限りません。まず検討すべきなのは「何年前か」ではなく、その時点で本当に贈与・譲渡が成立し、財産が名義人へ移転していたのかです。
ケースA|過去に贈与が成立していた
贈与者の意思表示と受贈者の受諾があり、具体的な事実関係から株式が受贈者へ移転したと認められる場合。
この場合は、その贈与時点の法律関係を前提として、必要に応じて当時の贈与税の申告・課税関係や期間制限を検討します。
この場合は、その贈与時点の法律関係を前提として、必要に応じて当時の贈与税の申告・課税関係や期間制限を検討します。
ケースB|名義を家族にしただけで贈与が成立していなかった
取得資金を被相続人が負担し、被相続人が申込・増資・管理・配当受領等を一元的に行い、名義人への贈与が認められない場合。
この場合は「昔の贈与税を今から課税する」という問題とは別に、相続開始時まで被相続人に帰属していた株式かを検討します。
この場合は「昔の贈与税を今から課税する」という問題とは別に、相続開始時まで被相続人に帰属していた株式かを検討します。
平成11年3月29日裁決|「過去20年」の主張があっても、株式の帰属を実質から判断
平成11年3月29日裁決は、この違いを理解するうえで非常に重要です。問題となった会社は昭和36年に設立され、昭和50年から平成元年までの増資を経た後、平成7年に相続が発生しました。請求人側は、名義人が長年株主として扱われ、配当所得の申告等もしてきたことを踏まえ、国税通則法70条の期間制限や時効制度との関係も主張していました。
しかし、審判所は、増資払込資金の原資、株式申込証に使用された印章、増資手続、配当金の受領、名義人自身の認識などを検討し、問題となった株式を被相続人が一元的に管理・運用・支配していたと認定しました。そして民法549条を踏まえ、具体的な事実関係から、被相続人から名義人らへの贈与があったものとみることはできないと判断しています。
「名義株式は時効にならない」「時効が進行しない」と単純化しないことが重要です。
この裁決から読み取るべきなのは、期間制限が無期限になるということではありません。そもそも贈与が成立しておらず、株式の帰属が被相続人のままであれば、相続開始時にその株式が被相続人の相続財産かどうかを判断する問題になる、という点です。
「昔の贈与税」と「死亡時の相続財産への帰属」は分けて考えます。
過年度の所得税等について更正できる期間を経過していたことと、その株式が誰に帰属していたかは同じ問題ではありません。平成11年3月29日裁決でも、過去の所得税について更正できない年分があることを、株式の帰属が名義人に移ったことの根拠とはしていません。
平成13年2月7日裁決|本人名義の株券でも「本人の固有財産」とは限らない
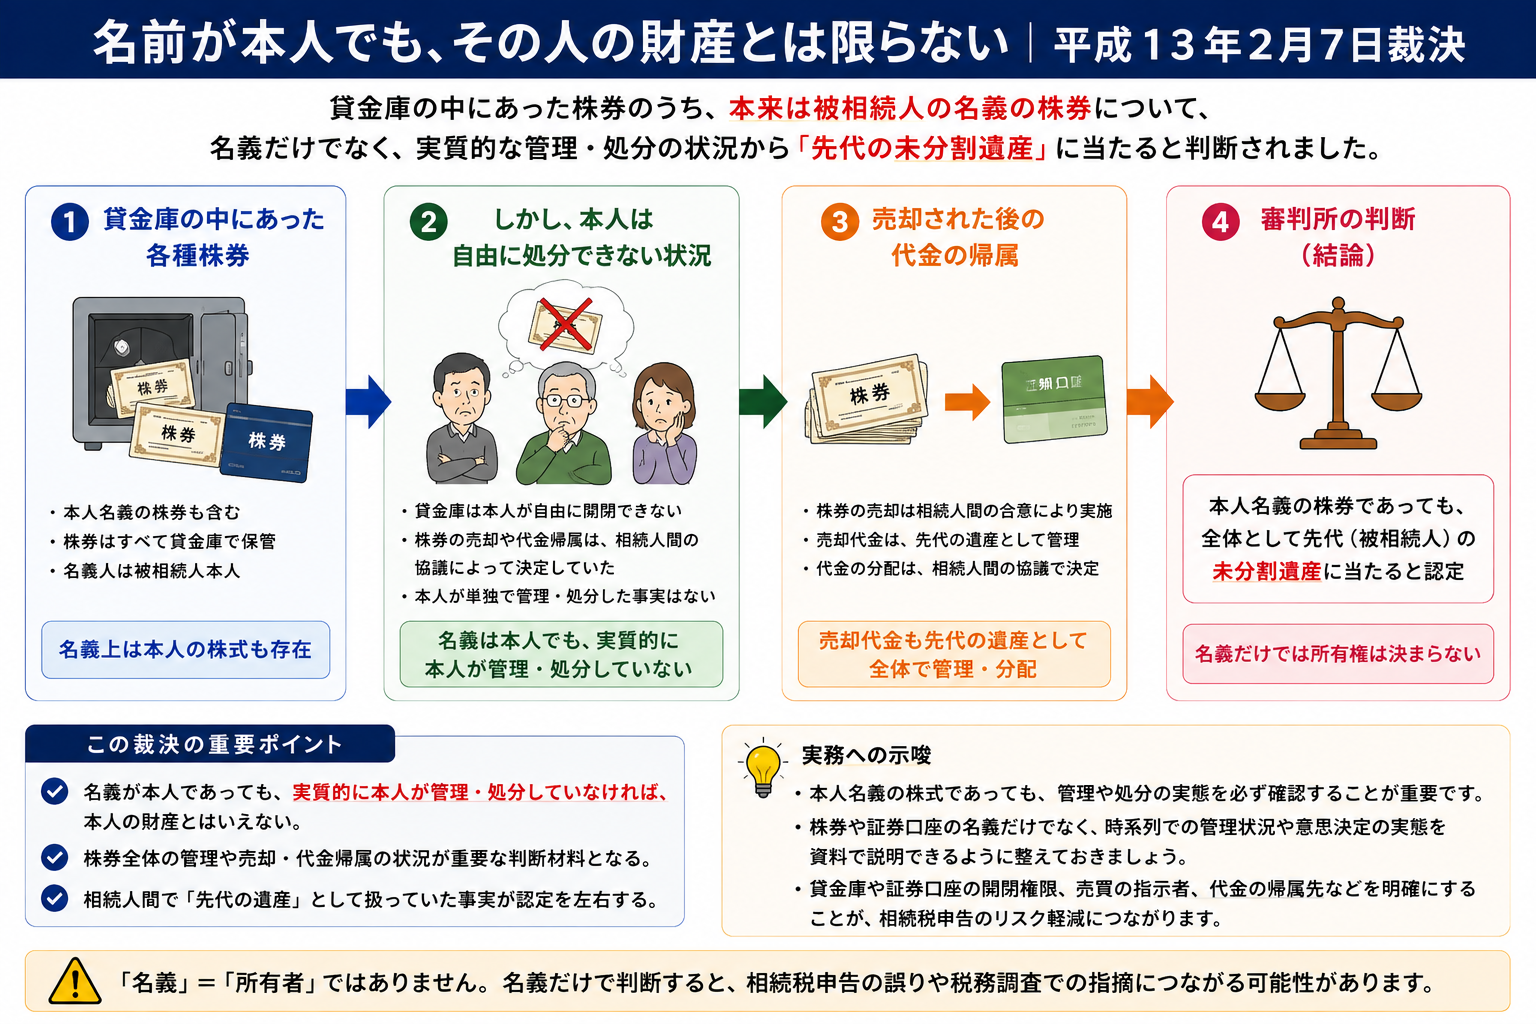
この裁決は「本人名義なら本人所有」という逆方向の思い込みにも注意が必要であることを示す重要な事例です。
平成13年2月7日裁決
貸金庫内の株券|被相続人名義分を含め、先代の未分割遺産と認定
貸金庫内には被相続人本人名義を含む株券が保管されていました。しかし、貸金庫の開閉状況、他の株式の売却・代金帰属が相続人の協議で決められていたこと、被相続人が自由に株券を出し入れできなかったことなどが検討されました。
この事案での判断
被相続人名義分を含め、貸金庫内の株券全部が被相続人の父に係る未分割遺産と認められ、被相続人の相続財産となるのは、そのうち被相続人の法定相続分相当とされました。
被相続人名義分を含め、貸金庫内の株券全部が被相続人の父に係る未分割遺産と認められ、被相続人の相続財産となるのは、そのうち被相続人の法定相続分相当とされました。
実務上の読み方
名義人本人の名前が株券に記載されていても、過去の相続が未分割のまま残っている場合などには、名義と実質的な権利関係が一致しないことがあります。
名義人本人の名前が株券に記載されていても、過去の相続が未分割のまま残っている場合などには、名義と実質的な権利関係が一致しないことがあります。
平成23年5月16日裁決|このページの判断枠組みを支える重要裁決
平成23年5月16日裁決
家族名義の有価証券・預貯金等を「名義だけ」で判断しなかった事例
審判所は、預貯金や有価証券等の帰属を判断する際、名義を重要な要素としつつも、原資の負担者、取引や口座開設の意思決定者、実際の手続者、管理・運用による利得を収受した者、名義人と管理・運用者との関係などを総合的に考慮すべきと整理しています。
この事案では、家族名義財産の多くについて、原資、取引・口座開設、管理、運用指図、上場株式の配当利益などの事実から被相続人に帰属すると認定しました。
しかし「家族名義財産を全部まとめて被相続人財産」としたわけではありません。
妻名義の一部財産については、妻自身の所得から形成され、妻自身によって運用されていたとして、妻の固有財産と認定しています。
妻名義の一部財産については、妻自身の所得から形成され、妻自身によって運用されていたとして、妻の固有財産と認定しています。
実務上の読み方
名義株式の判断で最も避けたいのは、「家族名義だから全部同じ」と一括処理することです。財産ごとに形成過程と管理実態を追う必要があります。
名義株式の判断で最も避けたいのは、「家族名義だから全部同じ」と一括処理することです。財産ごとに形成過程と管理実態を追う必要があります。
平成24年6月26日裁決|非上場会社では「何株・何口持っていたか」自体が争点になる
平成24年6月26日裁決|特例有限会社の出資
定款・遺産分割協議書・後見事務報告書・譲渡手続等から出資口数を認定
被相続人が相続開始時に有していた特例有限会社の出資口数が争われた事例です。請求人側は600口、原処分庁は900口と主張しましたが、審判所は、先妻の遺産分割協議書、持分譲渡に必要な社員総会承認の有無、領収証、定款、後見事務報告書などを検討し、830口と認定しました。
実務上の読み方
非上場会社では「誰の株式か」だけでなく、過去の相続・譲渡・増資をたどらなければ、被相続人の正確な持株数・持分数すら確定できないことがあります。
非上場会社では「誰の株式か」だけでなく、過去の相続・譲渡・増資をたどらなければ、被相続人の正確な持株数・持分数すら確定できないことがあります。
参考|平成6年5月30日裁決:相続直前の形式的な株式売買
公表裁決には、相続開始直前に行われた被相続人名義株式の売買について、買戻しの約定、譲受人の実質的な資金負担、株式引渡しの有無、売買価格等を検討し、仮装の売買と認定した事例もあります。
この裁決を通常の名義株式と同列には扱いません。
主題は相続直前の仮装取引です。ただし、株式の財産帰属では契約書や名義変更という「形」だけでなく、対価負担・引渡し・当事者の実際の行動まで確認されることを理解する参考事例です。
名義株式が心配なとき|確認資料を5方向から集める
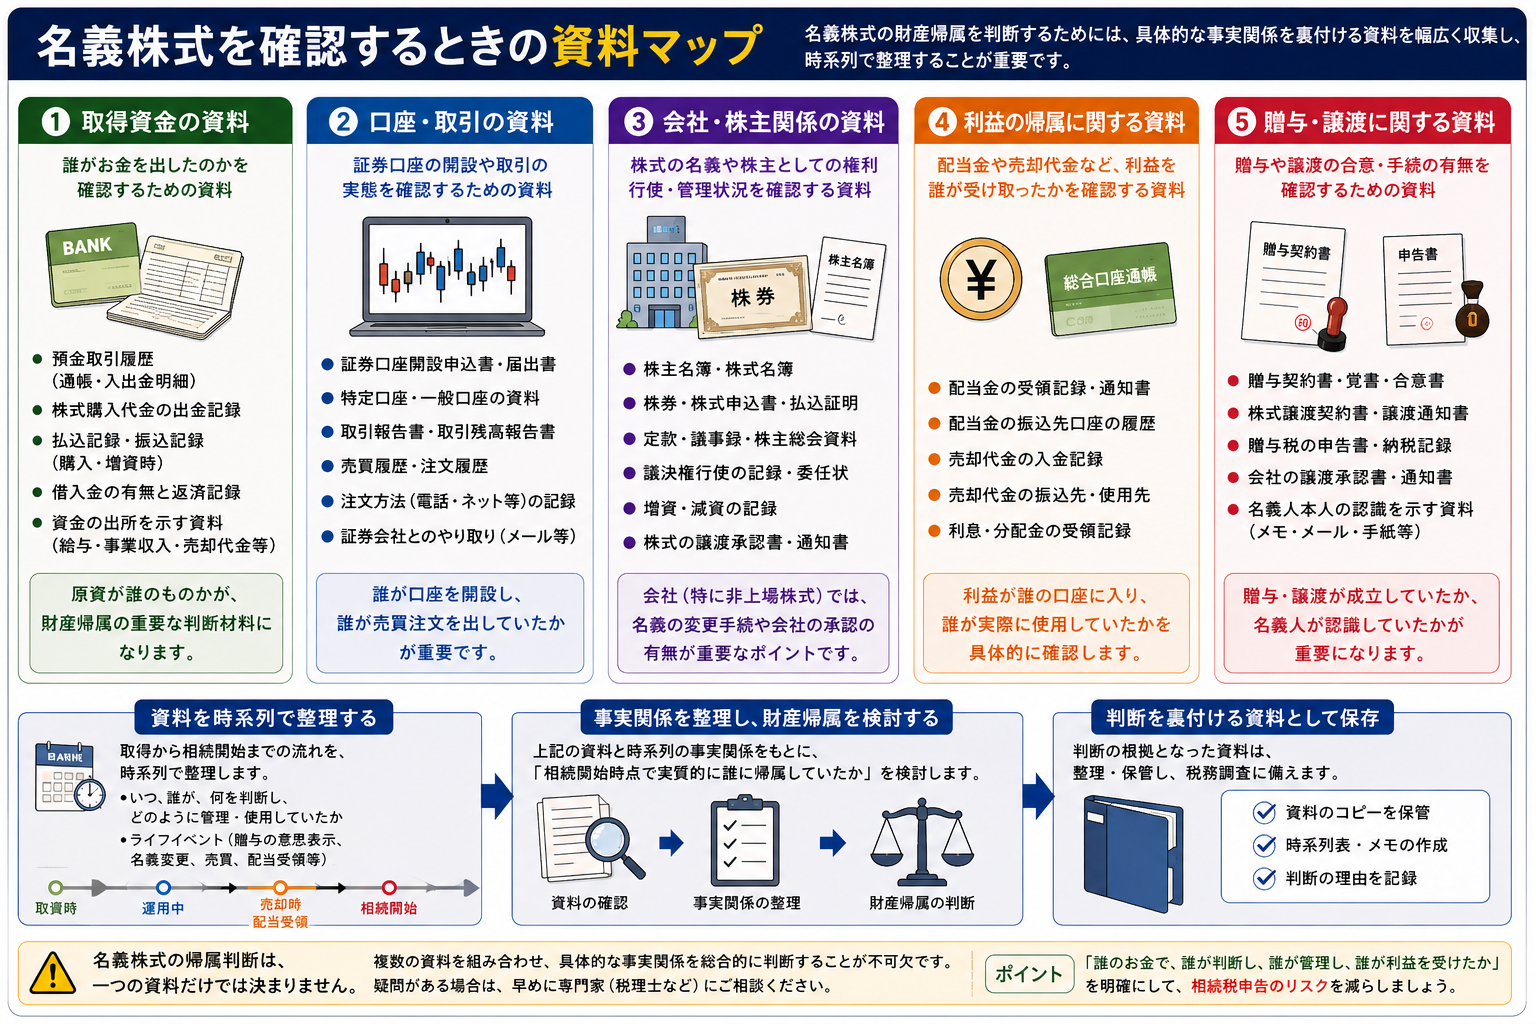
資料は単独で見るのではなく、取得時から相続開始時までを時系列で並べ、「誰が・何を・どの資金で・誰の判断で行ったか」を確認します。
- 取得資金:預金取引履歴、払込記録、購入代金、増資払込金の出所
- 証券口座:口座開設申込書、届出書、取引報告書、取引残高報告書、売買履歴
- 取引意思決定:注文履歴、証券会社とのメール・書面、担当者とのやり取り
- 会社資料:株主名簿、株式申込書、株券、定款、議事録、増資資料
- 株主権:議決権行使、株主総会資料、配当通知、会社との連絡記録
- 利益:配当金・分配金の入金先、売却代金の入金先、その後の使用状況
- 贈与:贈与契約書、贈与税申告書、受贈者の認識、実際の管理移行
- 譲渡:株式譲渡契約書、代金授受、譲渡承認、株主名簿の変更
- 過去の相続:遺産分割協議書、遺言、調停調書、過去の相続税申告書
名義株式だった場合、相続税申告ではどうする?
検討の結果、家族名義の株式・証券が相続開始時点で実質的に被相続人へ帰属していたと判断される場合には、形式上の名義が妻・子・孫等であっても、被相続人の相続財産として申告することを検討します。
反対に、家族名義であるという理由だけで被相続人財産へ加えることも適切ではありません。平成23年5月16日裁決のように、同じ家族名義財産の中でも帰属が分かれる場合があります。
「誰のものか」を決めた後に「いくらか」を評価します。
上場株式は財産評価基本通達168~172等、取引相場のない株式は同178~180、185、188等の評価ルールがあります。財産帰属と財産評価は別の工程として整理すると理解しやすくなります。
税務署はここを見る
資金の入口購入代金・増資払込金を誰が負担したか。被相続人の預金から出ていないか。
取引の決定者銘柄選択、購入、売却、増資引受けを誰が決めたか。
管理・支配証券口座、株券、印章、会社資料を誰が管理していたか。
利益の行き先配当金・売却代金を誰が受領し、誰が使ったか。
名義変更の理由なぜ妻・子・孫等の名義になったのか。贈与・売買等の法律関係はあったか。
非上場会社の履歴設立・増資・過去の相続・株式譲渡を会社資料と資金記録から確認できるか。
「名義株式を申告すれば税務調査を避けられる」という考え方は採りません。
必要なのは、税務調査を回避するために形式的に財産を加えることではなく、申告前に財産帰属を適切に検討し、その判断を資料と事実関係から説明できる状態にすることです。
税務調査全体については、相続税の税務調査|税務署はどこを見る?をご覧ください。
税理士はここを見る
当事務所では、家族名義の株式・証券を見つけた時点で「名義株式である」「名義人の固有財産である」と先に結論を決めません。
取得時点まで遡って資金を追い、証券口座・会社資料・配当・売却履歴を時系列で整理し、誰が取引を決め、誰が管理し、誰が利益を受けていたのかを確認します。贈与・譲渡を主張する場合には、その法律関係と実際の履行・支配状況が整合しているかも確認します。
特に非上場株式では、会社の歴史と家族の歴史が重なります。設立、増資、先代相続、株式移動、事業承継を一続きの時系列で整理することが重要です。
セルフチェック|家族名義の株式・証券を見つけたら
- □ 株式・証券の取得資金を誰が負担したか分かる
- □ 証券口座を誰が開設したか分かる
- □ 銘柄の購入・売却を誰が決めていたか分かる
- □ 証券会社とのやり取りを誰がしていたか分かる
- □ 配当金・売却代金の入金先を確認した
- □ 名義人本人が株式の存在・数量を認識していたか確認した
- □ 贈与と考える場合、贈与者の意思表示と受贈者の受諾を確認した
- □ 非上場株式なら株主名簿・増資資料・議事録を確認した
- □ 過去の相続で未分割の株式が残っていないか確認した
- □ 株式譲渡があった場合、契約・対価・会社の承認手続を確認した
- □ 判断根拠となる資料を保存している
家族名義の株式・証券を相続財産に入れるべきか迷っている方へ
証券口座や株主名簿の名義だけでは判断できません。取得資金、売買履歴、配当、会社資料、贈与・譲渡の経緯を確認し、相続開始時点の財産帰属を整理します。
面談・相談を申し込む 相続税の税務調査を見る名義株式・家族名義証券|よくある質問
Q. 子名義の証券口座なら、子の財産ですか?
口座名義だけでは決まりません。取得資金、口座開設の経緯、取引の意思決定者、管理・運用、配当・売却代金の帰属、贈与の成立などを確認します。
Q. 父のお金で子名義の株式を買ったら、必ず父の相続財産ですか?
原資は重要な事情ですが、それだけで結論は決まりません。父から子への贈与が成立し、その後子に財産が帰属していたと認められる事情があるかなど、具体的事実を確認します。
Q. 配当金が父の口座に入っていたら、株式も父のものですか?
配当金の受領先は重要な事情の一つですが、それだけで決まりません。取得資金、取引判断、管理状況、名義取得の経緯などと合わせて検討します。
Q. 株主名簿に子の名前が載っていれば、子の株式ではないのですか?
株主名簿は重要な資料ですが、相続税上の財産帰属を検討する際には、名義だけでなく実際の取得・管理・利益帰属等も確認します。公表裁決にも名義と実質的な財産帰属が一致しないと判断された事例があります。
Q. 贈与税を申告していれば、名義株式ではありませんか?
贈与税申告は重要な資料になり得ますが、それだけで結論は決まりません。贈与の意思表示・受諾、実際の株式取得・管理、利益の帰属などとの整合性を確認します。
Q. 被相続人本人名義なら、必ず被相続人の相続財産ですか?
通常、名義は重要な判断材料ですが、絶対ではありません。平成13年2月7日裁決では、被相続人本人名義分を含む株券について、先代の未分割遺産と認定された事例があります。
Q. 非上場株式は株主名簿だけ確認すれば十分ですか?
十分とは限りません。設立・増資の払込、株式申込書、過去の譲渡契約、会社の承認、配当、議決権行使、過去の相続資料等も確認します。
Q. 20年・30年前から子名義の株式なら、もう時効ではありませんか?
名義になってからの年数だけでは判断できません。まず、当時本当に贈与・譲渡が成立して株式が子へ移転したのかを確認します。贈与が成立せず、相続開始時まで実質的に被相続人へ帰属していたのであれば、昔の贈与税を課税する問題とは別に、死亡時の相続財産としての帰属が問題になります。
Q. 名義株式と判断されたら、株価はどう評価しますか?
まず誰に帰属する財産かを確定し、その後に相続税評価を行います。上場株式と取引相場のない株式では評価方法が異なります。
関連ページ|「帰属」と「評価」を分けて読む
| 知りたいこと | 確認するページ |
|---|---|
| 家族名義の株式・証券は誰の相続財産か | このページ |
| 家族名義の預金は誰の相続財産か | 名義預金とは?家族名義の預金は誰の相続財産になるのか |
| 相続税の税務調査全体を知りたい | 相続税の税務調査 |
| 死亡前の預金引き出しを確認したい | 死亡前の預金引き出し |
| 非上場株式の評価誤りを確認したい | 相続税評価で間違えやすいポイント|土地・非上場株式の評価誤り |
根拠法令・国税庁・公表裁決
本ページは、2026年8月時点で確認できる民法、国税庁公表資料、国税不服審判所の公表裁決を中心に整理しています。裁決は個別事件における事実認定・判断であり、別の案件へ結論をそのまま当てはめることはできません。
当事務所の考え方
名義株式で最も避けたいのは、「株主名簿に名前があるからその人のもの」「被相続人がお金を出したから全部被相続人のもの」「贈与税申告をしたから贈与は完成している」と、一つの形式だけで結論を決めることです。
特に同族会社では、何十年も前の設立・増資、先代からの相続、家族間の株式移動が積み重なり、現在の名義だけを見ても実態が分からないことがあります。
だからこそ当事務所では、取得資金、売買の意思決定、管理・運用、利益の帰属、贈与・譲渡という複数の視点から、資料を時系列で整理し、相続開始時点で誰に帰属していた財産かを判断することを大切にしています。
そして「誰の株式か」という財産帰属を整理した後に、「その株式はいくらか」という相続税評価へ進みます。この順序を混同しないことが、正確な相続税申告の土台になります。
名義株式かどうか、名義だけではなく形成過程から確認します
妻・子・孫名義の上場株式、同族会社株式、過去の増資や相続を経た非上場株式について、残された資料と資金の流れから財産帰属を整理します。
面談・相談を申し込む 相続税の税務調査を見るこの記事を担当した執筆者

佐々木税務会計事務所
共同代表
佐々木 清子
保有資格税理士・行政書士
専門分野相続税・家族問題・不動産
経歴早稲田大学卒業後、大手税理士法人において、相続税申告、財産評価、遺産分割、生前対策、相続手続など、数多くの資産税案件に携わった後、佐々木税務会計事務所の共同代表として現在に至ります。 これまで、遺産総額数千万円規模の一般のご家庭から、数百億円規模の資産を有する地主・企業オーナーまで、幅広い相続・資産承継をサポートしてまいりました。 相続は、ご家族ごとに事情や想いが異なります。税法や制度だけでなく、お客様のお話を丁寧に伺い、それぞれのご家庭に適した相続・資産承継をご提案することを大切にしています。