海外資産・国外送金は相続税でどう確認される?CRS・国外送金等調書を税理士が解説
海外にある財産は「見えない財産」ではありません。重要なのは、送金額の大小よりも、資金がどこから来て、海外で何の財産になり、相続開始時に誰に帰属していたかです。
30秒で結論
国税庁は、国外送金等調書、CRSによる金融口座情報、国外財産調書、国外証券移管等調書、租税条約等に基づく情報交換など、複数の情報を組み合わせて海外資産・海外取引を把握しています。海外へ送金しただけで財産が消えるわけではなく、その後、海外預金・不動産・株式・外国法人への貸付金・保険・暗号資産などへ形を変えていないかを追うことが重要です。さらに2026年からはCRS改訂制度が施行され、暗号資産についてもCARFによる国際的な情報交換が始まる段階に入っています。
国税庁は、国外送金等調書、CRSによる金融口座情報、国外財産調書、国外証券移管等調書、租税条約等に基づく情報交換など、複数の情報を組み合わせて海外資産・海外取引を把握しています。海外へ送金しただけで財産が消えるわけではなく、その後、海外預金・不動産・株式・外国法人への貸付金・保険・暗号資産などへ形を変えていないかを追うことが重要です。さらに2026年からはCRS改訂制度が施行され、暗号資産についてもCARFによる国際的な情報交換が始まる段階に入っています。
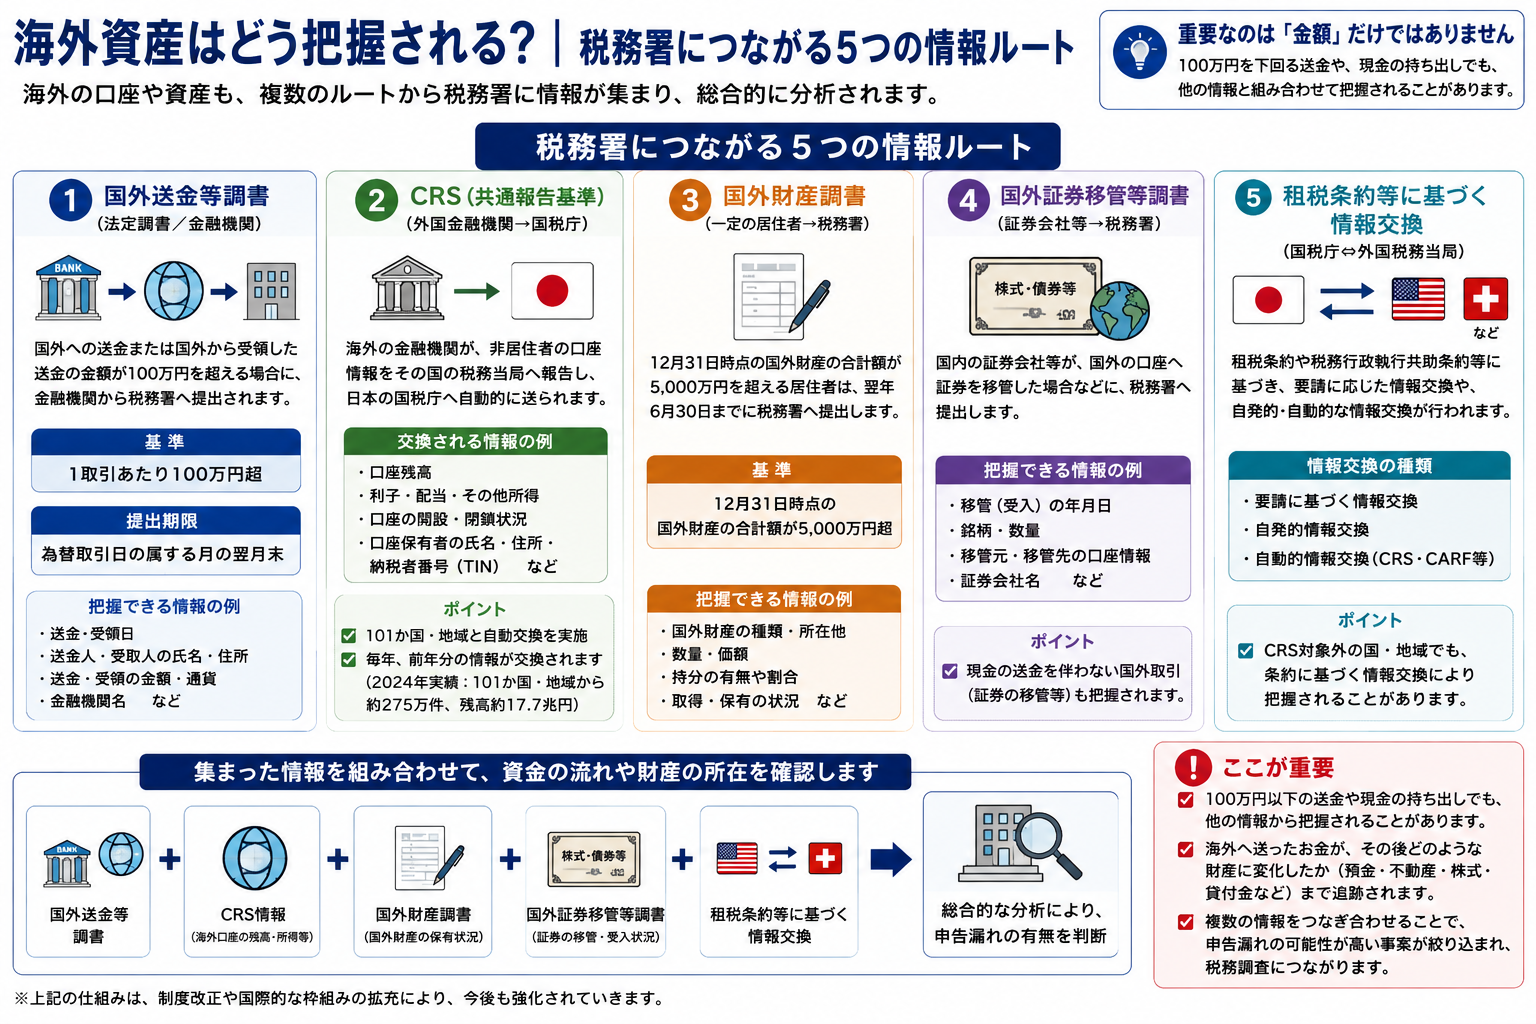
海外資産は一つの資料だけで把握されるわけではありません。複数の法定調書・金融口座情報・国際情報交換を組み合わせ、申告内容と資金の流れが照合されます。
このページで分かること
- まず確認|日本の相続税は海外財産まで及ぶのか
- 国外財産とは?財産の「所在」の判定
- 税務署は海外資産をどう把握する?5つの情報ルート
- 国外送金等調書|100万円は「把握できる・できない」の境界ではない
- CRS|海外金融口座情報が国税庁へ届く仕組み
- 国外財産調書|5,000万円超と加算税の取扱い
- 国外証券移管等調書・租税条約による情報交換
- 海外へ送ったお金は、その後何になった?
- 令和6事務年度|海外資産関連の相続税調査
- 国税庁公表事例|国外法人への貸付金約4.4億円
- 海外資産の種類別チェックポイント
- 外貨建財産の円換算
- 外国でも相続税等を払った場合
- CRS改訂・CARF|2027年以降の情報交換
- セルフチェック
- よくある質問
まず確認|日本の相続税は海外財産まで及ぶのか
海外財産の税務調査を考える前に、最初に確認すべきことがあります。それは、その相続について日本の相続税が国外財産まで課税対象とするのかです。
相続税の納税義務者は、相続人等が財産を取得した時の住所、日本国籍、被相続人の住所・国籍、相続開始前10年以内の日本国内の住所歴、一定の在留資格等によって区分されます。無制限納税義務者であれば国内財産だけでなく国外財産も課税対象になりますが、制限納税義務者では原則として国内財産が課税対象です。
「相続人が海外在住だから日本の相続税は海外財産にかからない」とは限りません。
国籍や過去10年間の住所歴、被相続人の状況等によって国外財産まで課税対象となる場合があります。国際相続では、財産を評価する前に納税義務者区分を確認することが重要です。
- 被相続人の相続開始時の住所・国籍
- 被相続人の相続開始前10年間の住所歴
- 相続人・受遺者の財産取得時の住所・国籍
- 相続人・受遺者の相続開始前10年間の住所歴
- 日本在住外国人の場合は在留資格と過去15年の国内居住期間
「海外にある財産」とは?|相続税法上の財産の所在を確認する
日常的に「海外資産」と呼んでいても、相続税法上の国内財産・国外財産の判定は、単純に「外国に関係しているか」で決めません。財産の種類に応じて所在判定の基準があります。
| 財産の例 | 所在判定の基本 | 確認例 |
|---|---|---|
| 海外不動産 | 不動産の所在地 | 米国の土地・建物なら原則として米国所在 |
| 海外銀行預金 | 預金を受け入れた金融機関の営業所・事業所の所在地 | 外国銀行の海外支店で保有する預金 |
| 保険契約に関する権利等 | 保険会社等の本店・主たる事務所の所在地等 | 外国保険会社との契約 |
| 有価証券等 | 相続税法10条の各区分に従って個別判定 | 証券・法人株式・管理口座等を確認 |
| その他の権利 | 相続税法10条に基づき財産の性質ごとに判定 | 貸付金・知的財産権等は個別確認 |
「外国通貨だから国外財産」「外国企業の株だから必ず国外財産」という単純な判定ではありません。
相続税法10条に基づいて財産の種類ごとに所在を確認します。国外財産の課税範囲や国外財産調書の判定にも関係するため、国際相続では重要な入口です。
税務署は海外資産をどう把握する?|5つの情報ルート
1|国外送金等調書金融機関を通じた一定額超の国外送金・国外からの受領
2|CRS外国金融機関の非居住者口座情報を各国税務当局間で自動交換
3|国外財産調書一定の居住者が5,000万円超の国外財産を保有する場合の調書
4|国外証券移管等調書国外への証券移管・国外からの受入れ等に関する法定調書
5|租税条約等の情報交換要請・自発・自動の各方法で外国税務当局と情報交換
これらは別々に存在する制度ですが、税務調査では相互に切り離して考えるべきではありません。例えば、国外送金の履歴から海外口座を想定し、CRS情報と照合し、国外財産調書や所得税申告を確認し、必要に応じて外国税務当局へ情報を要請する、といった形で複数の情報が結び付く可能性があります。
国外送金等調書|「1か月100万円」ではなく、一定の国外送金等が法定調書の対象
現行の旧ページでは「1か月で送金された金額が100万円を超える場合」と説明していましたが、この表現は改めます。
金融機関は、国外への送金または国外からの送金受領について、1回の国外送金等の金額が100万円を超えるなど一定の要件を満たす場合、国外送金等調書を税務署へ提出します。調書の提出時期は、為替取引を行った日の属する月の翌月末です。
100万円は「税務署に分かる・分からない」の境界線ではありません。
国外送金等調書は情報源の一つです。CRS、国外財産調書、国外証券移管等調書、申告書、金融機関情報、租税条約等に基づく情報交換など、別のルートがあります。「100万円以下に分けて送れば把握されない」と考えるのは適切ではありません。
CRSとは?|海外金融口座情報が日本の国税庁へ届く仕組み
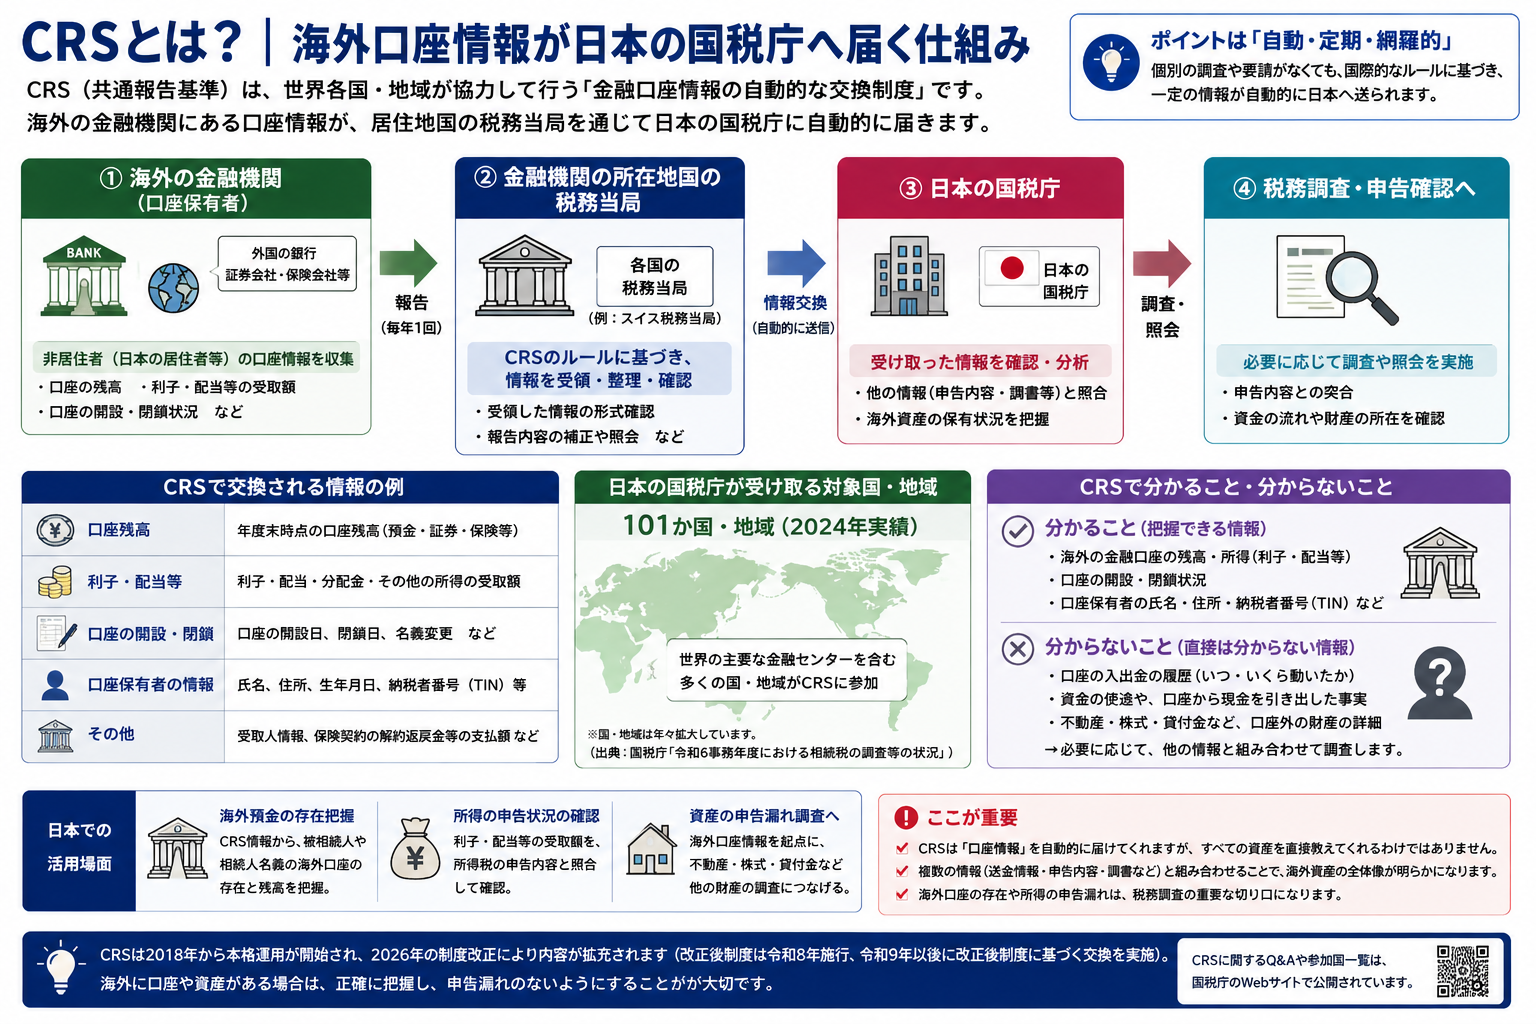
CRSは、各国・地域の金融機関が非居住者の金融口座情報を所在地国の税務当局へ報告し、居住地国の税務当局へ自動的に交換する国際的な仕組みです。
CRS(Common Reporting Standard/共通報告基準)は、外国の金融機関等を利用した国際的な脱税・租税回避へ対応するため、OECDが策定した金融口座情報の自動交換制度です。
典型的には、外国の銀行・証券会社・一定の保険会社等が、非居住者である口座保有者について、口座残高、利子・配当等の所得、口座保有者の氏名・住所・納税者番号等の情報を自国の税務当局へ報告し、租税条約等に基づいて居住地国へ自動的に送られます。
CRS情報だけですべてが分かるわけではない
CRSは非常に重要な情報ですが、口座の全取引履歴や、海外不動産・外国法人への貸付金等のすべてを直接報告する仕組みではありません。
そのため、税務調査ではCRSで把握した金融口座を起点に、国内送金履歴、国外財産調書、所得申告、海外不動産、外国法人、相続人の説明等へ確認が広がることがあります。
米国は「すべてCRSで同じように交換される」と一括りにしません。
米国についてはFATCAに関する日米当局の枠組み等もあり、国・地域によって情報交換の制度は同一ではありません。CRS対象外だから情報交換が存在しない、という意味でもありません。
国外財産調書|12月31日時点で5,000万円超の国外財産
居住者(非永住者を除きます。)で、その年の12月31日時点において国外財産の価額の合計額が5,000万円を超える方は、原則として翌年6月30日までに国外財産調書を提出する必要があります。
提出義務12月31日時点の国外財産合計額が5,000万円を超える一定の居住者。
提出期限その年の翌年6月30日まで。
記載内容国外財産の種類、数量、価額その他必要事項。
加算税との関係期限内に適正な調書を提出した場合の一定の軽減、未提出・記載漏れ等の場合の一定の加重措置があります。
相続が発生した年には特則があります
相続開始年の国外財産調書については、相続・遺贈によって取得した国外財産を記載しないで提出することを選択できます。その場合、提出義務の5,000万円超判定についても、その相続国外財産を除いて判定します。
「相続で海外財産を取得したら、その年の国外財産調書に必ず記載する」とは限りません。
相続開始年特則と、翌年以降の保有状況を区別して確認します。また国外財産調書と相続税申告書は別制度ですので、国外財産調書に記載しない選択ができることと、相続税申告が不要であることは同じ意味ではありません。
国外財産調書の加算税措置
国外財産調書には、適正な提出を促すための加算税措置があります。期限内に提出され適正に記載された国外財産に関して所得税・相続税の申告漏れが生じた場合には、一定の過少申告加算税等について5%軽減される制度があります。
一方、未提出や重要な記載漏れ等の場合には、一定の申告漏れについて5%加重されることがあり、さらに税務署から国外財産に関する資料の提示・提出を求められ、指定期限までに正当な理由なく応じない場合には、一定の場合に加重割合が10%となる特例もあります。具体的な適用関係には例外がありますので、個別に確認します。
国外証券移管等調書・租税条約等による情報交換
国外証券移管等調書
現金を国外送金しなくても、国内の証券会社等から国外の口座へ有価証券を移管する、あるいは国外から有価証券を受け入れる場合があります。一定の国外証券移管等については、証券会社等が国外証券移管等調書を提出します。
提出時期は、国外証券移管等を行った日の属する月の翌月末です。したがって、「現金を送っていないから国外への資産移動は把握されない」とは限りません。
租税条約等に基づく情報交換
国税庁は、租税条約等に基づき外国税務当局との間で、次の3種類の情報交換を行っています。
要請に基づく情報交換国内情報だけで事実解明が難しい場合に、外国税務当局へ必要な情報を要請。
自発的情報交換外国税務当局に有益と考えられる情報を、相手国からの要請がなくても提供。
自動的情報交換CRS等を含め、一定の情報を制度に基づき定期的に自動交換。
海外へ送ったお金は、その後何になった?|「送金」で終わらせない
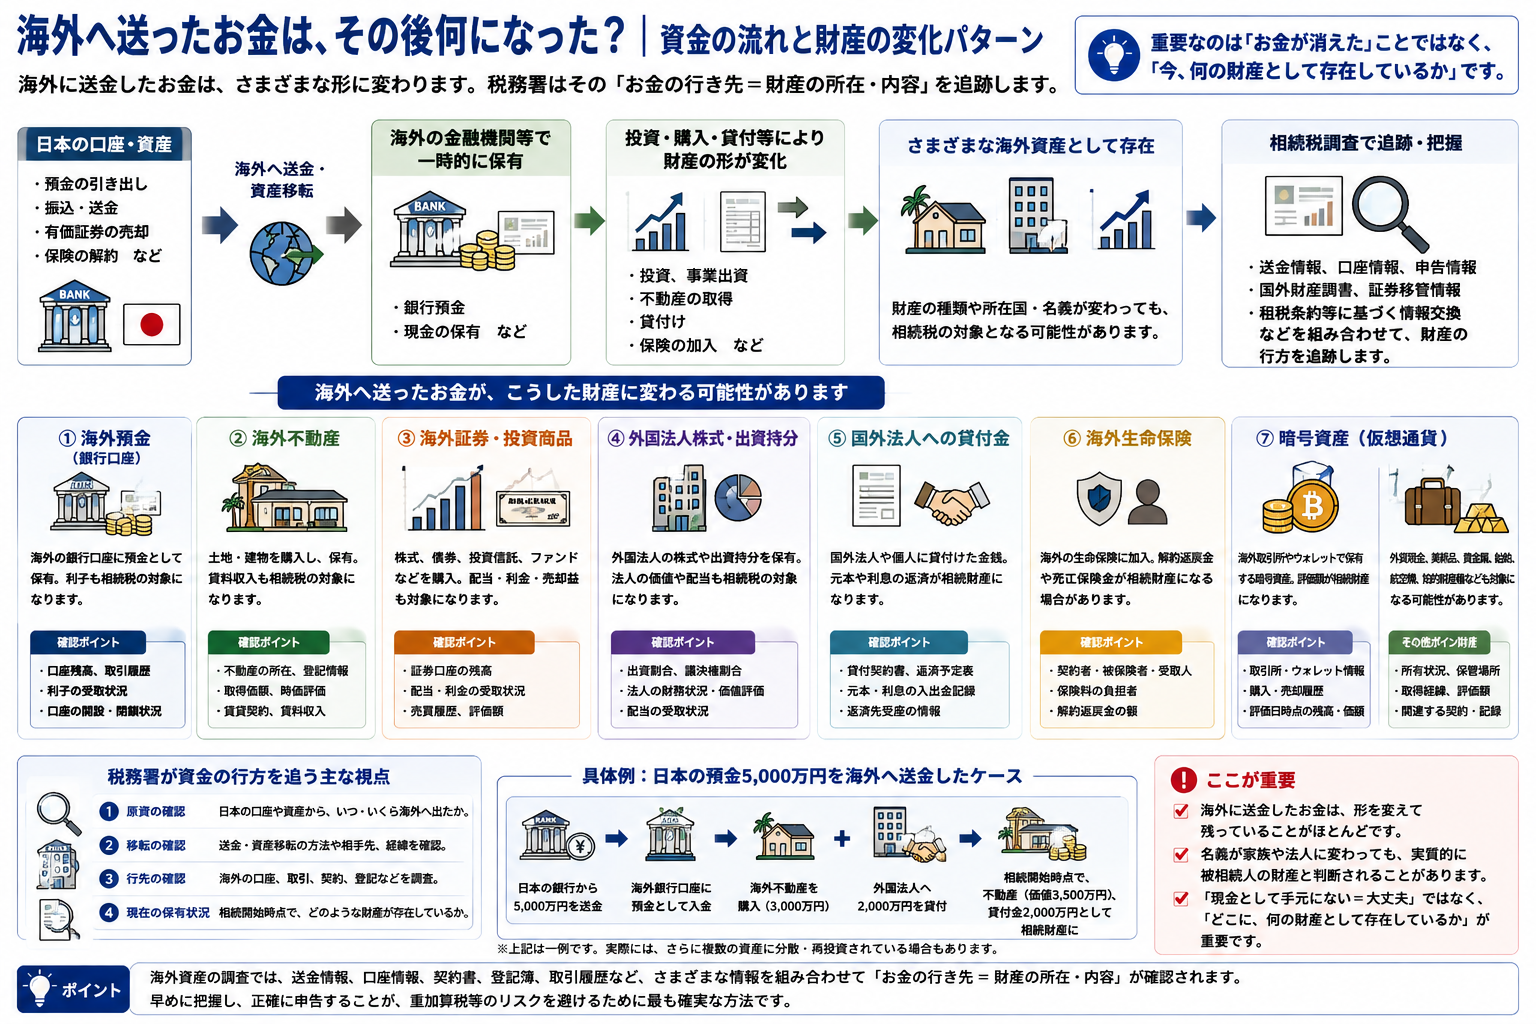
海外送金は「財産が消えた」ことを意味しません。海外で預金、不動産、証券、法人への出資・貸付けなど別の財産へ形を変えていないかを追います。
海外資産調査で重要なのは、「海外へいくら送金したか」だけではありません。その資金が海外で何に変わり、相続開始時にどの財産として存在していたかを確認することです。
| 送金後の財産 | 主な確認事項 | 相続時の論点 |
|---|---|---|
| 海外預金 | 口座残高、取引履歴、利息、名義 | 誰に帰属する預金か、相続開始時残高 |
| 海外不動産 | 登記・権利証、購入資金、賃料、ローン | 所在地・所有権・現地評価・債務 |
| 海外株式・投資商品 | 証券口座、取得原資、配当、売却履歴 | 財産帰属・相続税評価 |
| 外国法人株式・出資 | 出資比率、法人財務諸表、配当、実質的支配 | 株式・出資持分の評価 |
| 国外法人への貸付金 | 契約、元本、利息、返済、貸借対照表 | 貸付金債権という相続財産 |
| 海外生命保険 | 契約者、被保険者、受取人、保険料負担者 | 保険金・契約に関する権利 |
| 暗号資産 | 取引所、ウォレット、取引履歴、秘密鍵等 | 所有・数量・評価・アクセス可能性 |
| 現金・貴金属等 | 保管場所、購入記録、国外からの持込み | 相続開始時の所有・所在・評価 |
海外資産関連の相続税調査|令和6事務年度の最新実績
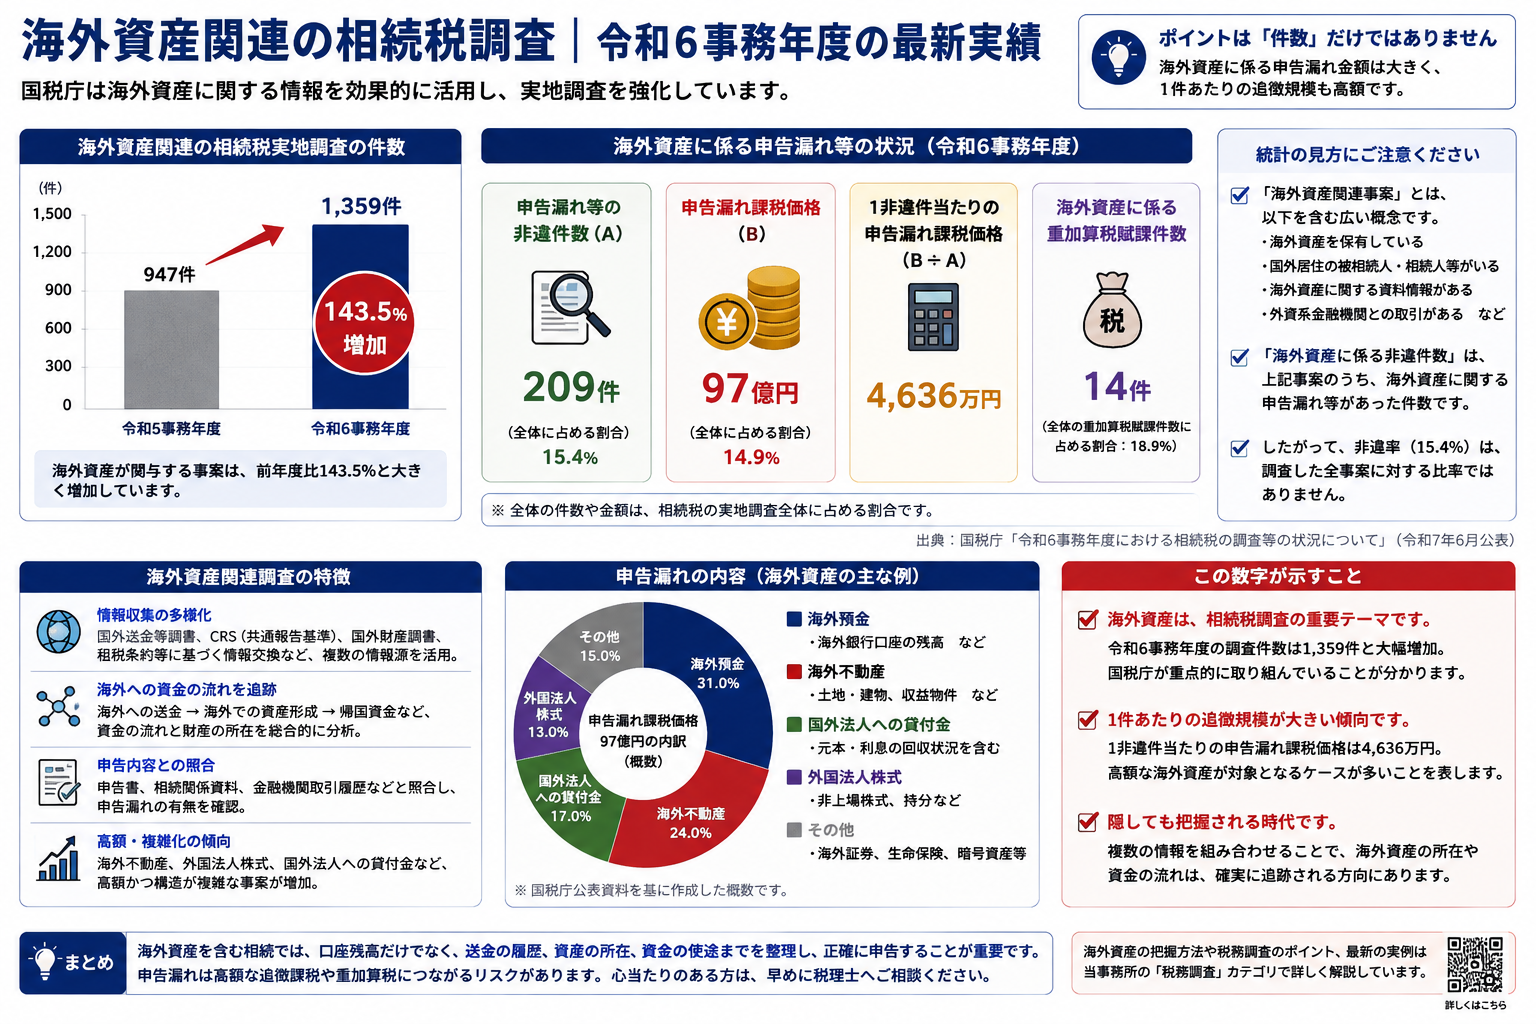
国税庁が公表した令和6事務年度の相続税調査資料を基に、海外資産関連事案の調査状況を整理しています。統計の母集団・定義を区別して読むことが重要です。
国税庁は、海外資産関連事案を相続税調査の主要な取組の一つとして公表しています。令和6事務年度の海外資産関連事案に対する実地調査は1,359件で、前事務年度の947件から増加しました。
1,359件
海外資産関連事案への実地調査
209件
海外資産に係る申告漏れ等の非違件数
97億円
海外資産に係る申告漏れ課税価格
4,636万円
1非違件当たりの申告漏れ課税価格
「209 ÷ 1,359=15.4%だから、海外資産関連調査の非違率は15.4%」と単純には表現しません。
「海外資産関連事案」は、海外資産の保有だけでなく、国外居住者がいる場合、海外資産に関する資料情報がある場合、外資系金融機関との取引がある場合等を含む国税庁上の区分です。一方、209件はそのうち「海外資産に係る」申告漏れ等の非違件数です。統計上の定義を区別して読みます。
国税庁公表事例|国外法人への貸付金約4.4億円をどう把握した?
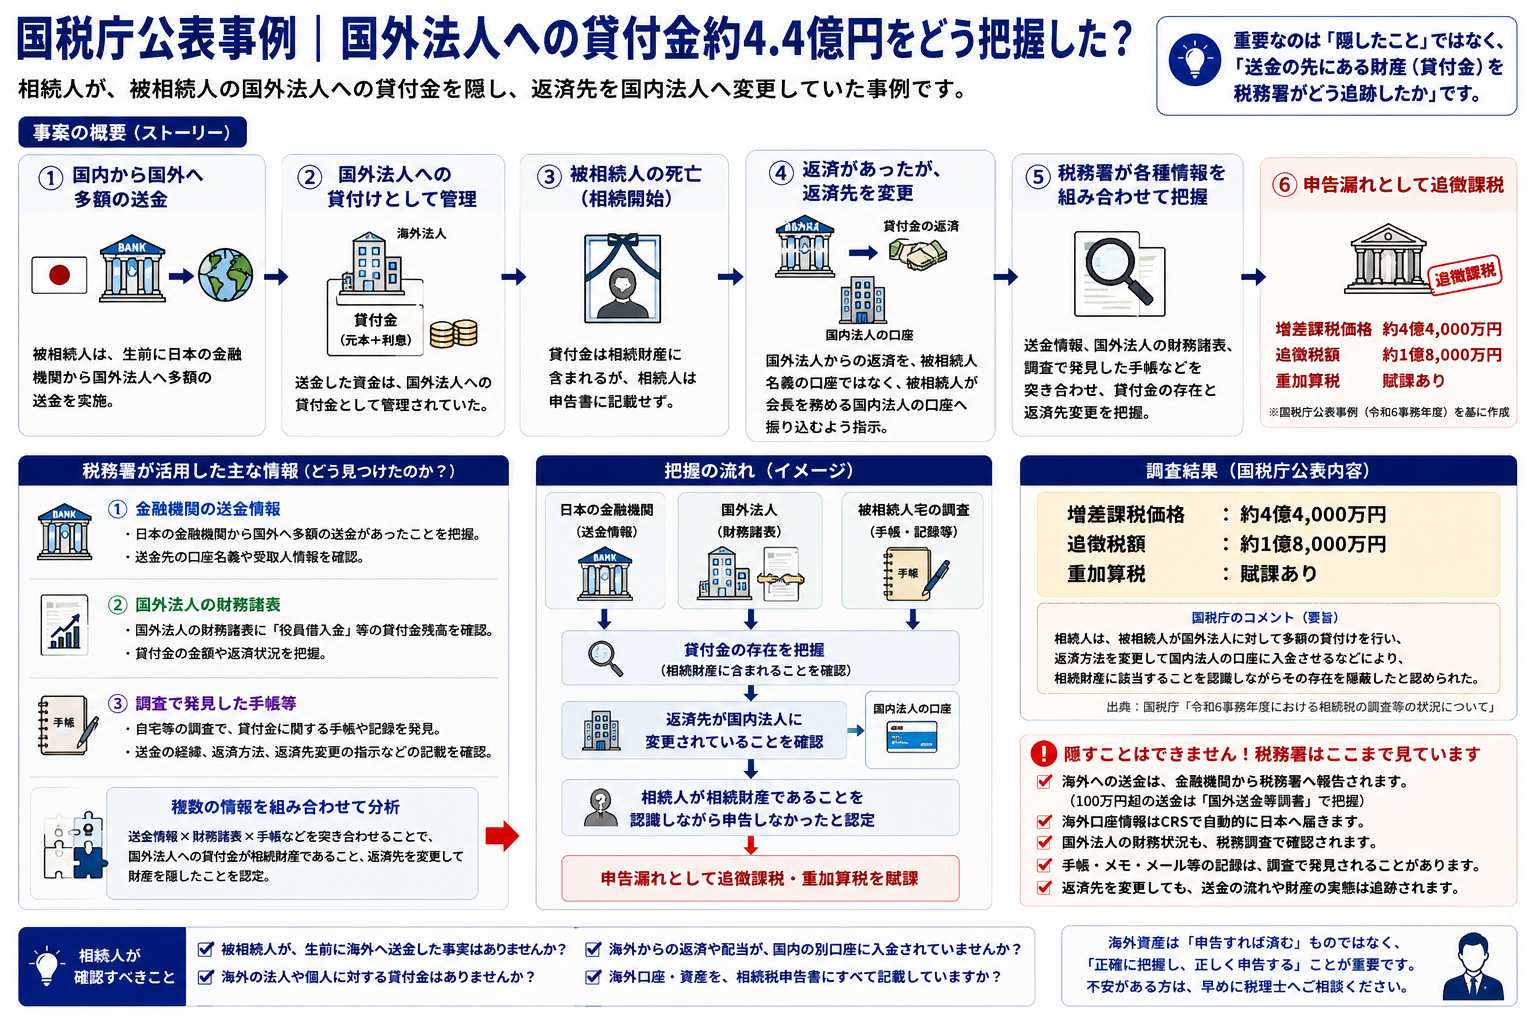
令和6事務年度の国税庁公表事例。海外送金そのものではなく、その先に存在する「国外法人への貸付金」という相続財産と、返済先変更まで追跡した点が重要です。
国税庁 令和6事務年度・事例③
海外送金 → 国外法人への貸付金 → 返済先を国内法人へ変更
被相続人の預金口座から多額の国外送金が行われている一方、それに見合う財産が相続税申告書に計上されていなかったことから調査が開始されました。
税務調査では、被相続人が会長を務める国内法人の国外子会社の財務諸表から、被相続人に対する借入金、すなわち被相続人から国外法人への貸付金の存在を把握しました。
さらに現況調査で発見した手帳等から、相続人が貸付金の一部について、被相続人名義口座ではなく国内法人の口座へ返済するよう国外法人へ指示していた事実も把握されました。
国税庁公表の調査結果
増差課税価格:約4億4,000万円
追徴税額:約1億8,000万円
重加算税:賦課あり
増差課税価格:約4億4,000万円
追徴税額:約1億8,000万円
重加算税:賦課あり
この事例をどう読むか
「海外に送金したから課税された」のではありません。送金資金が国外法人への貸付金という財産になり、その債権が相続開始時に存在していたにもかかわらず申告から除外され、さらに返済先を変更して存在を隠したことが問題となっています。海外資産調査では、送金先で資金が何の財産になったかまで追うことが重要です。
「海外に送金したから課税された」のではありません。送金資金が国外法人への貸付金という財産になり、その債権が相続開始時に存在していたにもかかわらず申告から除外され、さらに返済先を変更して存在を隠したことが問題となっています。海外資産調査では、送金先で資金が何の財産になったかまで追うことが重要です。
海外資産の種類別|税理士は何を確認する?
海外預金金融機関名・支店、口座番号、名義、相続開始日残高、過去の入出金、利息、共同口座等を確認。
海外不動産所在地、権利関係、取得資料、現地評価、賃貸状況、ローン、固定資産関係資料等を確認。
海外証券証券口座、銘柄・数量、取得原資、配当・売却、外国法人株式、ファンド等を確認。
外国法人への貸付金契約、送金、法人側財務諸表、利息、返済、残高、貸倒れ可能性等を確認。
海外生命保険契約者・被保険者・受取人、保険料負担者、解約返戻金・死亡保険金等を確認。
暗号資産取引所・ウォレット、取引履歴、数量、相続開始時評価、秘密鍵・アクセス方法等を確認。
海外財産はいくらで申告する?|外貨建財産の円換算
海外財産は、日本の相続税申告では円換算して評価します。国税庁の財産評価の取扱いでは、外貨建てによる財産の邦貨換算は、原則として納税義務者の取引金融機関が公表する対顧客直物電信買相場(TTB)またはこれに準ずる相場によります。
「海外口座のドル残高 × 好きな為替レート」ではありません。
課税時期、財産の種類、適用する為替相場を整理して円換算します。海外不動産・外国法人株式等は、現地通貨での財産評価そのものと、円換算を分けて検討します。
外国でも相続税・遺産税を払ったら?|在外財産に対する相続税額控除
国外財産について、日本の相続税と外国の相続税・遺産税に相当する税の双方が課される場合があります。
相続税法20条の2には、国外財産について外国で相続税に相当する税が課された場合に、一定の範囲で日本の相続税額から控除する「在外財産に対する相続税額の控除」があります。
外国税額の内容、対象財産、納付時期、控除限度額等を確認する必要があります。サイト内には現行の外国税額控除ページがありますが、今後のサイト再編でURLを変更する場合には、新URLへ内部リンクを更新してください。
2026年以降|CRS改訂とCARFで情報交換はさらに広がる
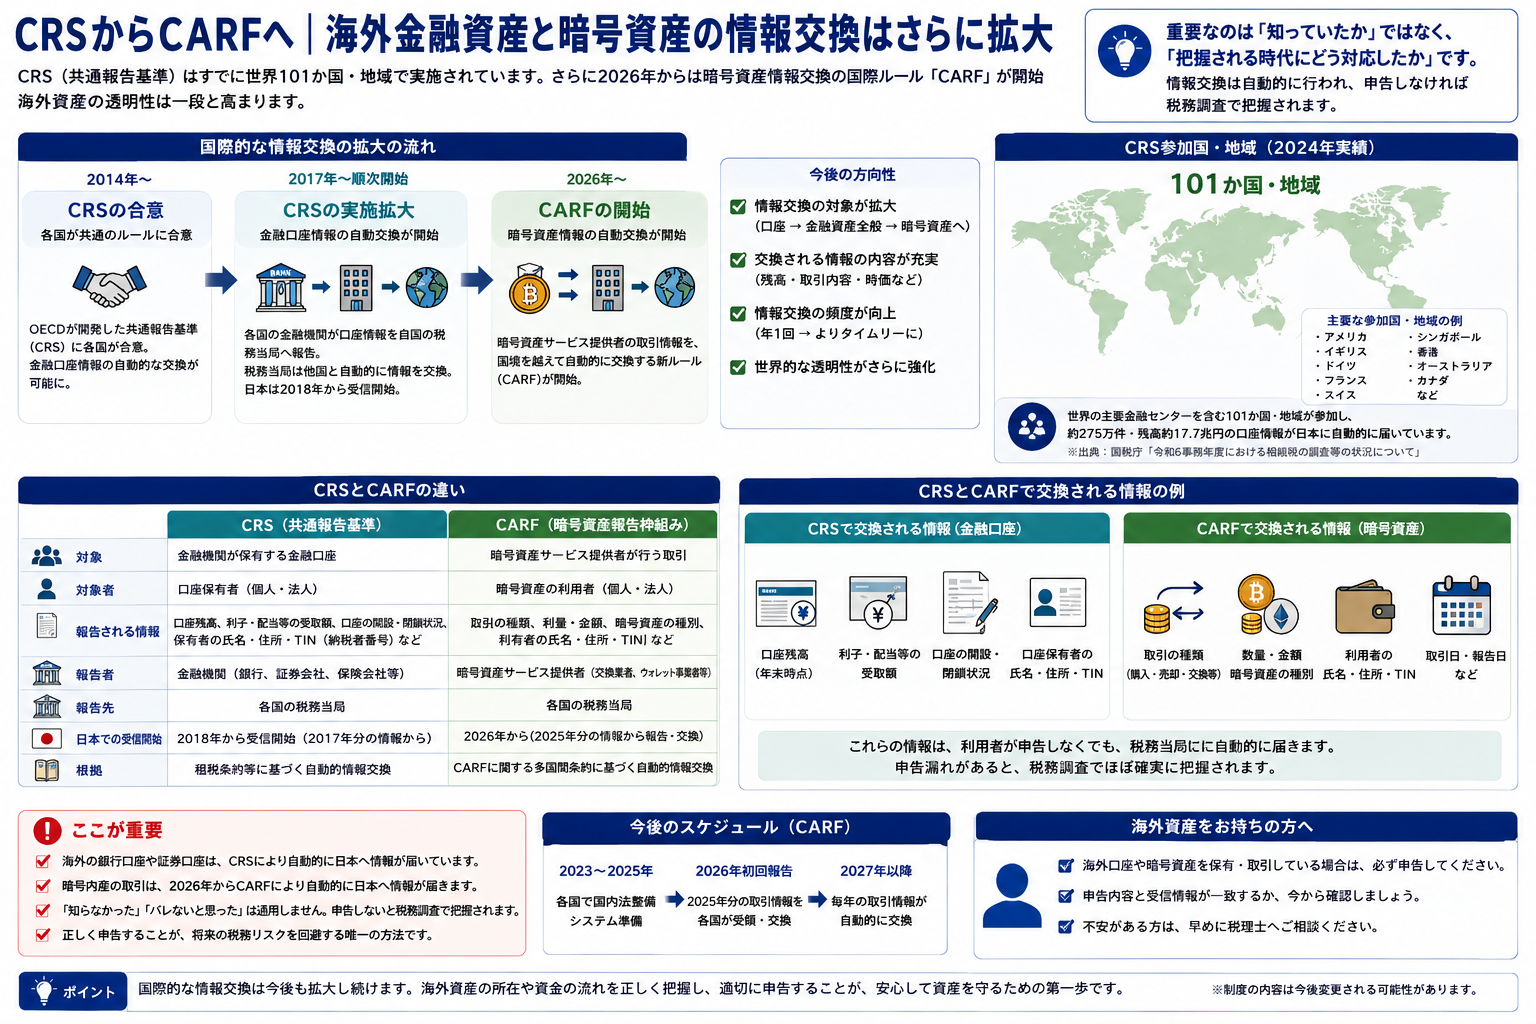
金融口座のCRSに加え、暗号資産についてCARFが導入されます。制度施行時期と、実際の報告・国際交換が始まる時期を区別して理解します。
CRS改訂|2026年施行、2027年以後に改訂後制度で報告・交換
OECDは2022年にCRSの報告事項等を拡充する改訂を公表しました。日本でも2024年度税制改正で制度見直しが行われ、改正後のCRS制度は2026年から施行されています。国税庁は、2027年以後、改正後制度に基づく金融口座情報の報告・交換が行われると案内しています。
CARF|暗号資産等取引情報も自動交換へ
CARF(Crypto-Asset Reporting Framework/暗号資産等報告枠組み)は、非居住者に係る暗号資産等取引情報を税務当局間で自動交換する国際的な仕組みです。
日本では2026年1月1日以後、一定の暗号資産利用者について居住地国等の届出制度が始まっています。国内の暗号資産交換業者等は、2027年以後、毎年4月30日までに特定の非居住者の暗号資産等取引情報を税務署へ報告し、その情報が租税条約等に基づき各国税務当局間で自動交換される予定です。
「海外暗号資産なら国際的な情報交換の外」という前提は、今後ますます通用しにくくなります。
CRSとCARFは対象情報が異なりますが、いずれも居住地国を基準とした国際的な自動情報交換の仕組みです。制度は今後も改正される可能性があるため、保有・取引状況を自ら正確に把握することが重要です。
税務署はここを見る
海外への資金の入口国内口座からいつ・いくら・どこへ送金したか。国外証券移管等がないか。
海外での財産形成送金資金が預金・不動産・株式・法人出資・貸付金等へ変化していないか。
海外口座情報CRS等による残高・利子・配当等と申告内容が整合するか。
国外財産調書過去の提出状況、記載内容、相続税・所得税申告との整合性。
返済・回収・帰国資金貸付金返済、売却代金、国外から国内への送金等の流れ。
相続開始時の帰属最終的にどの財産が存在し、誰に帰属していたのか。
税理士はここを見る
当事務所では、「海外送金がある=海外財産がある」と単純には判断しません。また、「海外口座が見つかった=その残高だけ申告すれば終わり」とも考えません。
国内からの送金を起点に、海外口座、不動産、証券、法人財務諸表、貸付金、保険等を時系列で整理し、資金が最終的に何の財産になったかを確認します。
同時に、被相続人・相続人の住所、国籍、過去の住所歴を確認して、日本の相続税がどこまでの財産に及ぶかを先に判定します。さらに、国外財産の所在、評価方法、円換算、外国で課された相続税等の控除まで一体的に整理します。
セルフチェック|海外資産がある相続
- □ 被相続人と相続人の住所・国籍・過去10年間の住所歴を確認した
- □ 国内口座から海外への送金履歴を確認した
- □ 海外銀行・証券口座をすべて一覧化した
- □ CRS等で把握され得る口座と申告内容が整合している
- □ 海外不動産の登記・購入・賃貸資料を確認した
- □ 外国法人の株式・出資持分を確認した
- □ 国外法人・家族等への貸付金がないか確認した
- □ 海外生命保険の契約者・保険料負担者・受取人を確認した
- □ 暗号資産の取引所・ウォレット・秘密鍵等を確認した
- □ 過去の国外財産調書の提出内容を確認した
- □ 海外財産の相続開始日現在の評価・為替換算を確認した
- □ 外国で相続税・遺産税等を納めていないか確認した
- □ 日本へ戻した資金・家族名義口座への入金も確認した
海外資産は「口座残高」だけでなく、資金の流れから確認します
海外預金・不動産・証券・外国法人株式・貸付金・保険・暗号資産について、国内外の資料を時系列で整理し、日本の相続税の課税範囲・財産帰属・評価・申告まで検討します。
面談・相談を申し込む 相続税の税務調査を見る海外資産・国外送金|よくある質問
Q. 海外の銀行口座なら、日本の税務署には分かりませんか?
そのようにはいえません。CRSによる金融口座情報の自動交換、国外送金等調書、国外財産調書、租税条約等による情報交換など複数の情報ルートがあります。国・地域や口座の種類によって制度は異なります。
Q. 100万円以下に分けて海外送金すれば国外送金等調書は出ないので、分からないのですか?
国外送金等調書の基準だけで海外資産の把握可否は決まりません。CRSや国外財産調書、証券移管情報、申告内容、国際的な情報交換など他の情報があります。金額を分けることではなく、実際の資金移動と財産を正しく申告することが重要です。
Q. 海外在住の相続人なら海外財産に日本の相続税はかかりませんか?
一律にはいえません。相続人・被相続人の住所、国籍、過去10年以内の日本の住所歴などによって、国外財産まで日本の相続税対象となる場合があります。
Q. 国外財産調書は5,000万円を超えたら提出するのですか?
一定の居住者(非永住者を除く)が、その年の12月31日に5,000万円を超える国外財産を保有する場合に原則として提出義務があります。相続開始年には、相続により取得した国外財産を記載しないことを選択できる特則があります。
Q. 国外財産調書に相続した海外財産を書かなければ、相続税申告もしなくてよいですか?
いいえ。相続開始年の国外財産調書に相続国外財産を記載しない選択ができる制度と、相続税の課税対象・申告義務は別問題です。
Q. 海外へ送金したお金を外国法人に貸していました。預金ではないので相続財産ではありませんか?
貸付金という債権が相続開始時に存在していれば、相続財産となる可能性があります。国税庁の令和6事務年度公表事例にも、国外法人への貸付金約4億4,000万円の申告漏れが把握された事例があります。
Q. 外国で遺産税を払った場合、日本でも二重に相続税を払うのですか?
国外財産について外国で相続税に相当する税が課された場合、相続税法20条の2により一定の範囲で日本の相続税額から控除できる制度があります。実際の控除額は外国税額・対象財産・日本の税額等から計算します。
Q. 海外の暗号資産も国税庁に情報が届くようになりますか?
CARFにより、一定の非居住者の暗号資産等取引情報を税務当局間で自動交換する国際的な制度が導入されています。日本では2026年から制度が施行され、国内交換業者等からの報告・国際交換は2027年以後に行われる予定です。
関連ページ
| 知りたいこと | 確認するページ |
|---|---|
| 海外資産・国外送金の税務調査 | このページ |
| 相続税の税務調査全体 | 相続税の税務調査|税務署はどこを見る? |
| 家族名義預金の財産帰属 | 名義預金とは?家族名義の預金は誰の相続財産になるのか |
| 家族名義の株式・証券 | 家族名義の株式・証券は誰の相続財産? |
| 死亡前の預金引き出し・使途不明金 | 死亡前の預金引き出しは相続財産? |
| 外国で課された相続税等の控除 | 外国税額控除(現在URL) |
| 土地・非上場株式の評価誤り | 相続税評価で間違えやすいポイント|土地・非上場株式の評価誤り |
根拠法令・国税庁・国際制度
本ページは2026年8月時点で確認できる法令・国税庁公表資料を中心に整理しています。CRS・CARF等の国際的情報交換制度は今後も改正される可能性があるため、実際の申告時には最新制度を確認してください。
当事務所の考え方
海外資産で最も避けたいのは、「外国なら分からない」「100万円以下なら記録されない」「海外へ送金したから相続財産ではない」と考えることです。
一方で、海外に送金した履歴があるからといって、その全額を機械的に相続財産へ加えることも適切ではありません。重要なのは、資金が海外で何の財産になり、相続開始時にどこに存在し、誰に帰属していたのかを確認することです。
国際相続では、国内相続より確認事項が一段増えます。納税義務者区分、財産の所在、海外での財産形成、国外財産調書、国際情報交換、財産評価、為替換算、外国税額控除までを一つの時系列で整理する必要があります。
当事務所では、税務署に「見つかる・見つからない」を基準に申告を考えるのではなく、国内外の資料から財産を正しく把握し、説明できる根拠を残した上で申告することを重視しています。
海外資産を、送金記録から相続開始時の財産まで追って整理します
海外口座・不動産・証券・外国法人・貸付金・保険・暗号資産について、納税義務者区分、財産帰属、評価、国外財産調書、外国税額控除まで一体的に確認します。
面談・相談を申し込む 相続税の税務調査を見るこの記事を担当した執筆者

佐々木税務会計事務所
共同代表
佐々木 清子
保有資格税理士・行政書士
専門分野相続税・家族問題・不動産
経歴早稲田大学卒業後、大手税理士法人において、相続税申告、財産評価、遺産分割、生前対策、相続手続など、数多くの資産税案件に携わった後、佐々木税務会計事務所の共同代表として現在に至ります。 これまで、遺産総額数千万円規模の一般のご家庭から、数百億円規模の資産を有する地主・企業オーナーまで、幅広い相続・資産承継をサポートしてまいりました。 相続は、ご家族ごとに事情や想いが異なります。税法や制度だけでなく、お客様のお話を丁寧に伺い、それぞれのご家庭に適した相続・資産承継をご提案することを大切にしています。