名義預金とは?家族名義の預金は誰の相続財産になるのか|裁決事例から税理士が解説
妻・子・孫名義の預金だから、その人の財産――とは限りません。
一方で、亡くなった方がお金を出したことや、通帳を管理していたことだけを理由に、すべて被相続人の財産と決めることも適切ではありません。
30秒で結論
家族名義の預金が誰の相続財産になるかは、口座名義だけでは判断できません。原資、管理・運用、贈与の成立、使用・処分などの具体的な事実関係から、相続開始時点で誰に帰属していた財産なのかを検討します。特に「生前贈与した」と考える場合は、まず民法上、贈与が成立していたかを確認することが出発点です。
家族名義の預金が誰の相続財産になるかは、口座名義だけでは判断できません。原資、管理・運用、贈与の成立、使用・処分などの具体的な事実関係から、相続開始時点で誰に帰属していた財産なのかを検討します。特に「生前贈与した」と考える場合は、まず民法上、贈与が成立していたかを確認することが出発点です。
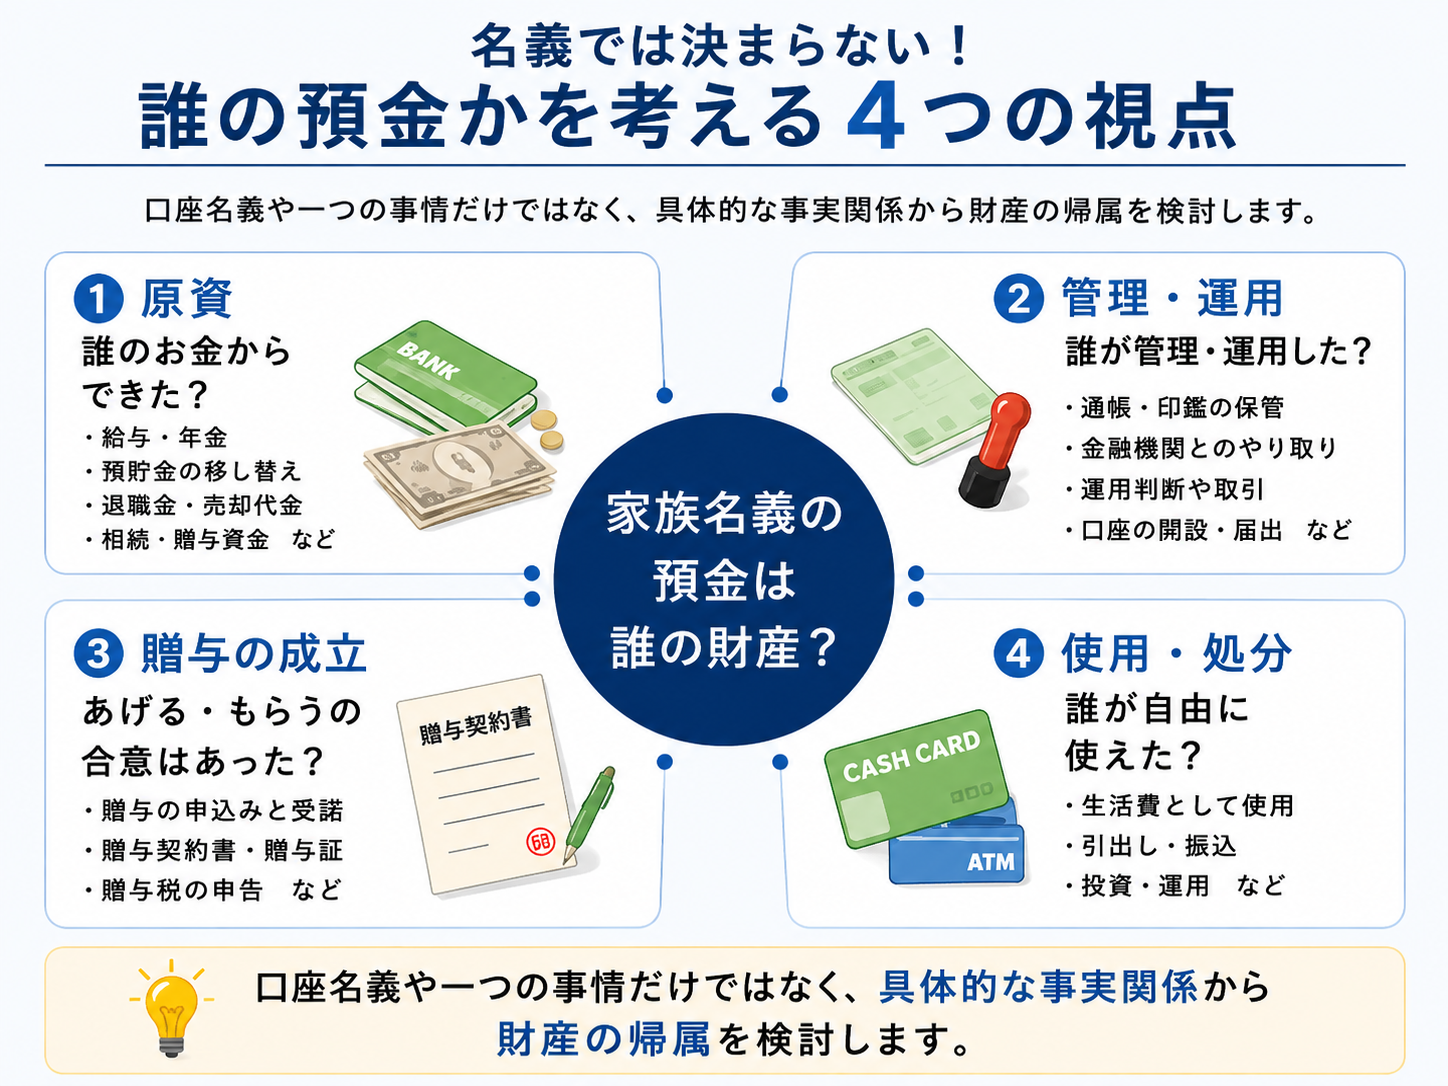
名義預金は一つの事情だけで機械的に判断するものではありません。4つの視点は法令上の「4要件」ではなく、一般の方にも財産帰属を理解しやすくするための整理軸です。
このページで分かること
名義預金とは?|問題は「名義」ではなく実際の財産帰属
一般に「名義預金」とは、配偶者・子・孫などの名義で預けられているものの、実質的には別の人に帰属すると判断される預金を指す実務上の呼び方です。
相続税では、被相続人が相続開始時に所有していた財産を適切に把握する必要があります。そのため、銀行口座の名義が家族になっていても、実質的に被相続人に帰属する財産であれば、相続財産として検討する必要があります。
「名義預金」という名称だけで課税されるわけではありません。 重要なのは、相続開始時にその預金が誰に帰属していたのかです。「妻名義だから妻の財産」「父のお金が原資だから必ず父の財産」と、一つの外形だけで結論を決めないことが重要です。
大前提|民法上、贈与はいつ成立するのか
名義預金を考える前提として、まず民法上の「贈与」を確認する必要があります。「子のために貯めた」「孫にあげたつもりだった」という贈与者側の意思だけで、当然に贈与が成立するわけではありません。
民法549条(贈与)
贈与は、当事者の一方がある財産を無償で相手方に与える意思を表示し、相手方が受諾をすることによって、その効力を生ずる。
贈与者
「この財産を無償で与える」
「この財産を無償で与える」
+
受贈者
「受け取る」
「受け取る」
贈与者の意思表示 + 受贈者の受諾 → 贈与契約の成立
つまり、贈与は一方的な行為ではなく、当事者双方の合意によって成立する契約です。未成年者の場合には、法定代理人による受諾が問題になることがあります。令和3年9月17日裁決でも、この点が重要な争点となっています。
「贈与契約が成立したこと」と「実際に履行されたこと」は分けて考える
預金の名義預金問題では、贈与契約の成立だけでなく、その後、どのように資金が移転され、誰が管理し、誰が使用・処分できる状態になったのかも確認する必要があります。
国税庁も、贈与について贈与者と受贈者の双方の意思表示が必要であることを前提に、贈与による財産の取得時期について、書面による贈与と書面によらない贈与とを区分して取り扱っています。
民法550条にも注意 書面によらない贈与については、各当事者が解除できることが原則とされています。ただし、履行の終わった部分は除かれます。もっとも、名義預金の財産帰属は「契約書があるか」だけで決まるものではないため、実際の資金移動・管理状況等と併せて確認します。
誰の預金かを考える4つの視点
家族名義預金について一般の方が整理しやすいよう、当事務所では「原資」「管理・運用」「贈与の成立」「使用・処分」の4つに分けて確認します。
① 原資|誰のお金からできたか給与、年金、退職金、不動産・株式の売却代金、従前の預金、贈与資金など、預金形成の出発点を確認します。
② 管理・運用|誰が支配していたか誰が口座を開設し、通帳・印鑑・キャッシュカードを保管し、定期預金の書替えや金融機関との手続、運用判断を行っていたかを確認します。
③ 贈与の成立|あげる・もらうの合意があったか贈与者の意思表示と受贈者の受諾、贈与の時期、未成年者であれば法定代理人の関与などを確認します。
④ 使用・処分|誰が自由に使えたか名義人が自らの判断で預金を引き出し、振込み、生活費・学費・投資等へ使用・処分できたのかを確認します。
4つの「要件」ではありません。 国税不服審判所の公表裁決では、出捐者、管理・運用状況、利益の帰属、被相続人と名義人との関係、名義を有するに至った経緯など、個々の事実を総合的に検討しています。本ページの4分類は、その考え方を一般の方にも理解しやすく整理したものです。
妻・子・孫名義|同じ家族名義預金でも確認事項は異なる
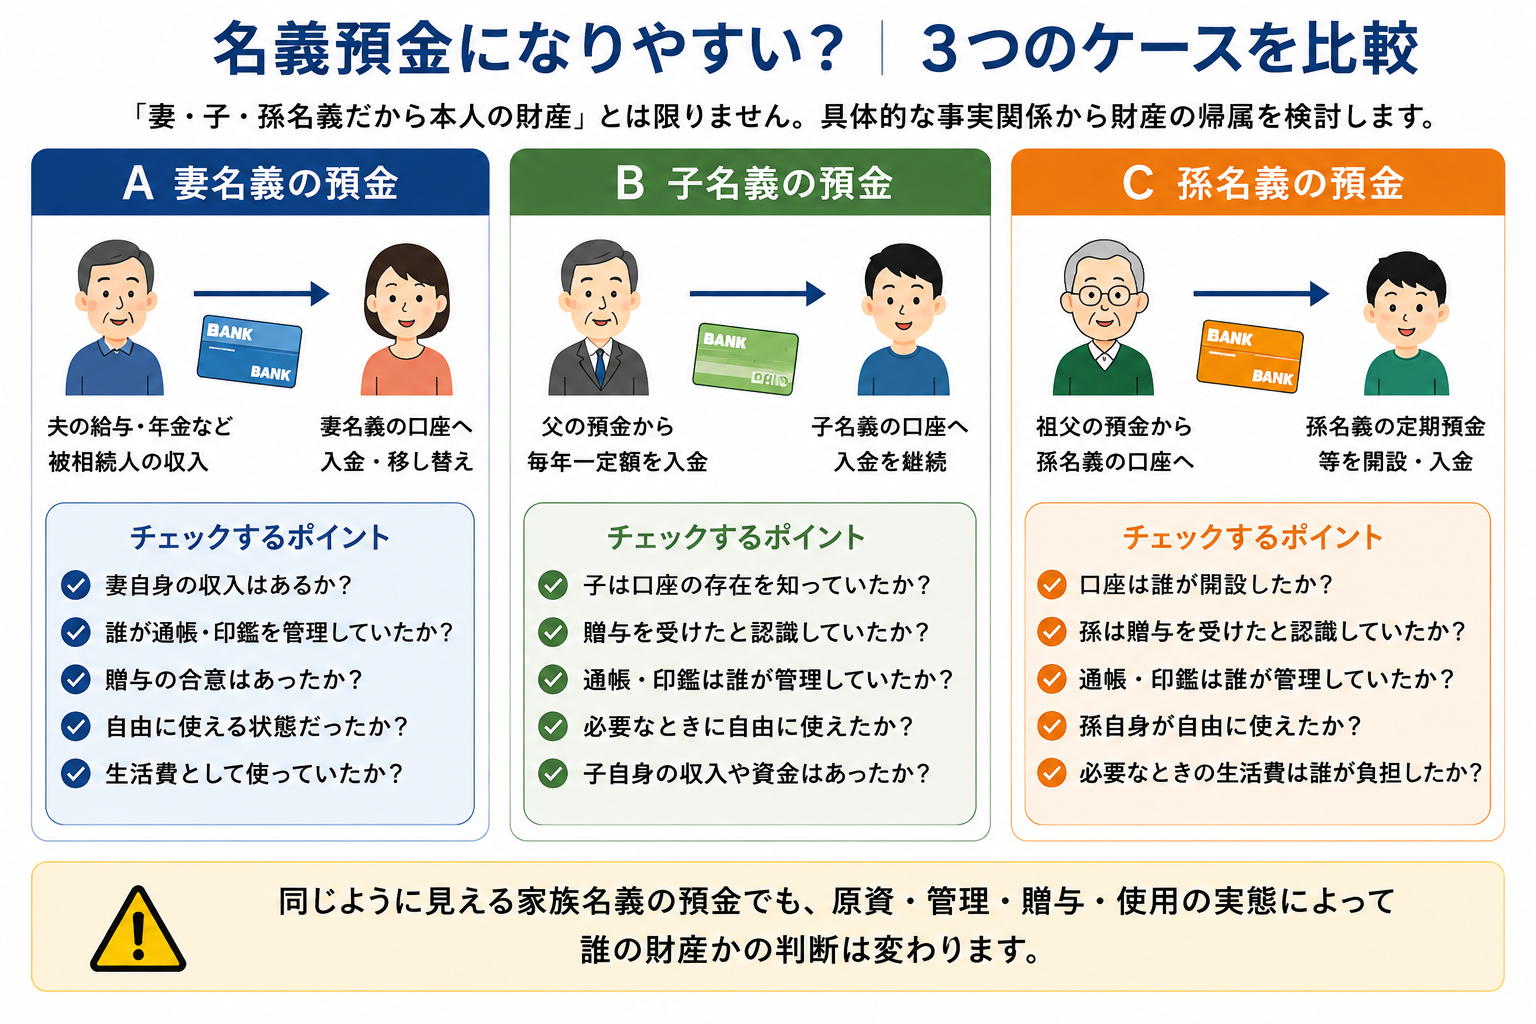
家族名義という点は共通していても、配偶者自身の収入、未成年者の法定代理人、口座開設経緯など、確認すべき事情はケースごとに異なります。
妻名義の預金|「専業主婦だから夫の財産」とは限らない
夫の給与や年金が妻名義口座へ移されているケースでは、資金の原資だけでなく、妻自身の給与・年金・婚姻前財産・相続財産等、夫婦の家計管理、妻が預金を自由に使用していたか、贈与があったかなどを確認します。
特に長期間の婚姻生活では、夫婦の資金が複数口座で混在していることがあります。単純な収入比率だけで財産帰属を決められない場合もあります。
子名義の預金|毎年振り込んだだけで贈与成立とは限らない
父母が子名義口座へ毎年一定額を入金していても、子が口座の存在を知らず、贈与を受けた認識がなく、被相続人が通帳等を管理し続けていた場合などは、贈与がいつ成立したのかを慎重に確認する必要があります。
孫名義の預金|口座を誰が開設・管理したかも確認
祖父母が孫名義の定期預金等を作成している場合、原資、口座開設者、届出住所・印鑑、孫や親権者の認識、通帳等の管理、利息や満期金の取扱いなどを確認します。
贈与契約書・贈与税申告があれば名義預金ではない?
贈与契約書、贈与証、贈与税申告書は、贈与の事実を検討する上で重要な資料になり得ます。しかし、それらが存在することだけで、当然に名義人へ財産が帰属すると決まるわけではありません。
| 資料・事情 | 意味 | それだけで結論が決まる? |
|---|---|---|
| 贈与契約書・贈与証 | 贈与の意思表示・受諾等を示す重要資料 | いいえ。実際の資金移動や管理状況等も確認します。 |
| 贈与税申告書 | 贈与を前提に税務申告したことを示す資料 | いいえ。財産帰属は具体的事実から検討します。 |
| 子・孫名義への振込 | 資金移動の事実 | いいえ。受贈の意思・管理状況等が問題になります。 |
| 通帳を名義人へ渡した | 管理・支配の移転を示す事情になり得る | いいえ。いつ・どのような事情で交付されたかを確認します。 |
これから現金・預金を贈与する場合の設計については、このページとは検索意図を分け、現金・預金の生前贈与|名義預金と判断されないための方法で解説しています。
裁決から見る|名義だけでは財産帰属は決まらない
名義預金は、国税不服審判所でも繰り返し争われてきた論点です。裁決を読む際に重要なのは「納税者が勝った・負けた」という結論だけではありません。
- 何が争点だったのか
- どのような事実が認定されたのか
- 原処分庁と納税者はそれぞれ何を主張したのか
- 審判所はどの事実を重視して判断したのか
以下では、裁決の結論を一般化せず、事実関係と判断を区別して紹介します。
過去の典型事例|平成3年1月18日裁決
孫名義の定期貯金について、被相続人を真実の所有者と認定
孫名義の定期貯金について、その資金源や管理状況が争われた事例です。審判所は、被相続人名義の他の定期貯金と届出住所・届出印鑑・申込書の筆跡が同一であったこと、利息の取扱い、被相続人に土地譲渡代金が入金していたことなどを検討しました。
裁決の判断
被相続人が孫の名義を使用して定期貯金を設定したものと推認し、真実の所有者は被相続人であると認定しました。
被相続人が孫の名義を使用して定期貯金を設定したものと推認し、真実の所有者は被相続人であると認定しました。
実務上の読み方
名義だけではなく、原資、印鑑、筆跡、利息の取扱いなど複数の客観的事情を積み重ねて財産帰属を判断した事例です。
名義だけではなく、原資、印鑑、筆跡、利息の取扱いなど複数の客観的事情を積み重ねて財産帰属を判断した事例です。
平成28年11月8日裁決
家族名義預貯金の「帰属」を個別具体的に検討
原処分庁が相続財産として更正処分を行った家族名義の各預貯金について、相続財産に当たるかが争われました。審判所では、各預貯金の原資、被相続人・家族による管理や運用、生活費との関係、印鑑票等の資料などが個別に検討されています。
裁決の重要点
家族名義の預貯金について、一括して同じ結論にするのではなく、各財産の具体的な形成・管理状況から帰属を判断しています。
家族名義の預貯金について、一括して同じ結論にするのではなく、各財産の具体的な形成・管理状況から帰属を判断しています。
実務上の読み方
「家族名義」「本人に十分な資力がなかった」といった一つの事情だけでは足りず、具体的な原資・管理実態を確認する必要があることが分かります。
「家族名義」「本人に十分な資力がなかった」といった一つの事情だけでは足りず、具体的な原資・管理実態を確認する必要があることが分かります。
令和3年9月17日裁決|同じような「毎年入金」でも判断は一律ではない
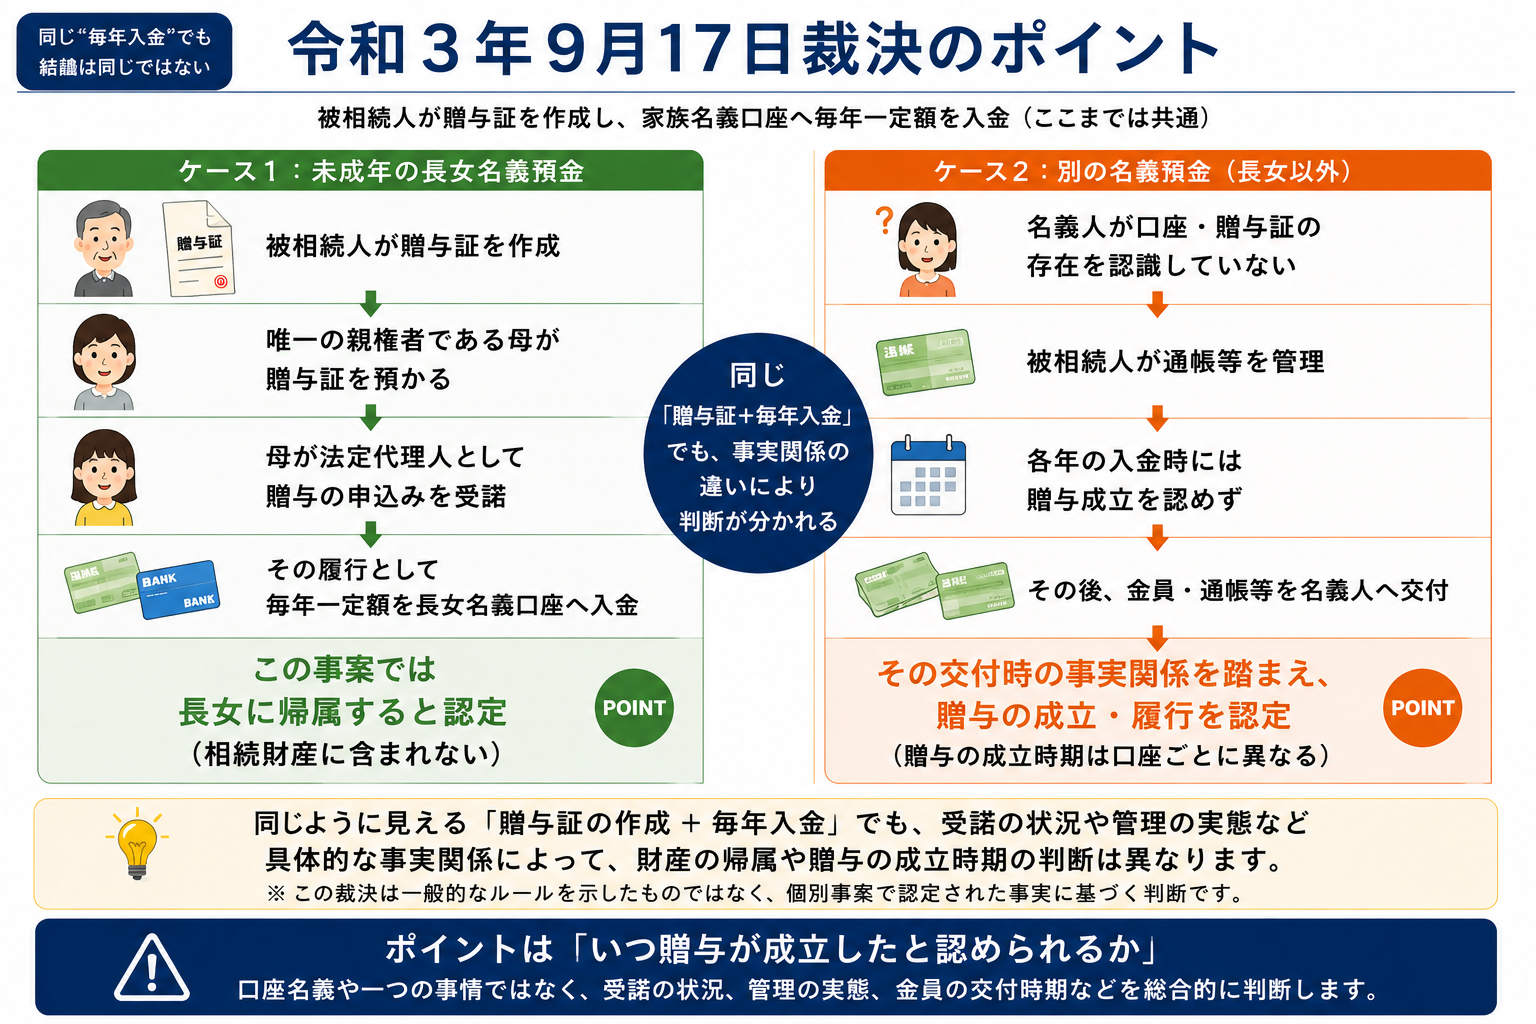
この図は裁決の一般ルール化を目的としたものではありません。公表裁決で認定された具体的な事実関係の違いを理解するための図解です。
令和3年9月17日裁決
未成年者名義預金|法定代理人による贈与の受諾が重要な論点に
国税不服審判所が公表している事例では、被相続人が、当時未成年であった長女に毎年一定額を贈与する旨の贈与証を作成し、長女の母を介して長女名義口座へ毎年入金していました。
審判所は、長女の母が贈与証を預かり、当時長女の唯一の親権者であったこと、被相続人の依頼を受けて毎年入金し、通帳等を管理していたことなどから、母が長女の法定代理人として贈与の申込みを受諾し、その履行として入金していたと認定しました。
この事案での判断
対象預金は口座開設当初から長女に帰属する財産であり、被相続人の相続財産には含まれないと判断されました。
対象預金は口座開設当初から長女に帰属する財産であり、被相続人の相続財産には含まれないと判断されました。
重要なのは「結果」より理由です。
「未成年者名義なら大丈夫」「母が通帳を持てば大丈夫」という意味ではありません。この事案では、贈与証、唯一の法定代理人である母による受諾、毎年の入金等の具体的事実が認定されています。
「未成年者名義なら大丈夫」「母が通帳を持てば大丈夫」という意味ではありません。この事案では、贈与証、唯一の法定代理人である母による受諾、毎年の入金等の具体的事実が認定されています。
同日裁決の別の争点
各年の入金時ではなく、その後の交付時に贈与成立・履行を認定した事例もある
同じ令和3年9月17日の公表裁決には、名義人が口座・贈与証の存在を認識していなかったことや、被相続人が通帳等を管理していたことなどから、各年の入金時点では贈与の成立を認めず、その後に金員・通帳等が名義人へ交付された時点の事実関係を踏まえて、贈与の成立・履行を認定したものもあります。
「通帳を渡せば贈与になる」という一般的なルールではありません。 この裁決は、個別事件で認定された事実を前提とした判断です。別の事案では、交付時期、受贈者の認識、管理状況等が異なれば結論も異なり得ます。
令和4年2月15日裁決|「贈与成立」の事例ではない
令和4年2月15日裁決
家族名義財産を被相続人へ帰属すると認定できるかが問題となった事例
この事案では、相続税申告に計上されていた被相続人・家族名義の預貯金口座から出金された現金や、申告に計上されていなかった家族名義預貯金について、被相続人の相続財産に当たるかが争われました。
被相続人と配偶者の収入・資産が家族名義口座も利用しながら管理されており、原資や管理状況など複雑な事実関係が検討されています。
この裁決を「家族への贈与が成立した事例」と読まないでください。 名義人への贈与が成立したから家族の財産と判断した事案ではありません。問題となった財産について、被相続人へ帰属するとする原処分庁側の認定を支える事実・証拠が十分かが重要な論点です。
実務上の読み方
配偶者名義預金について「夫の収入の方が多いから夫のもの」「専業主婦だから妻名義預金は夫のもの」と単純に処理するのではなく、原資・管理・夫婦双方の資産形成等を確認する必要があることを示唆する重要な事例です。
配偶者名義預金について「夫の収入の方が多いから夫のもの」「専業主婦だから妻名義預金は夫のもの」と単純に処理するのではなく、原資・管理・夫婦双方の資産形成等を確認する必要があることを示唆する重要な事例です。
裁決の掲載方針 本ページでは、公表裁決を「この条件なら必ず同じ結論になる」という先例として紹介していません。裁決年月日、争点、主要な認定事実、審判所の判断を区別し、その事案から読み取れる範囲に限定して実務上のポイントを整理しています。
名義預金が心配なとき|何を確認すればよい?
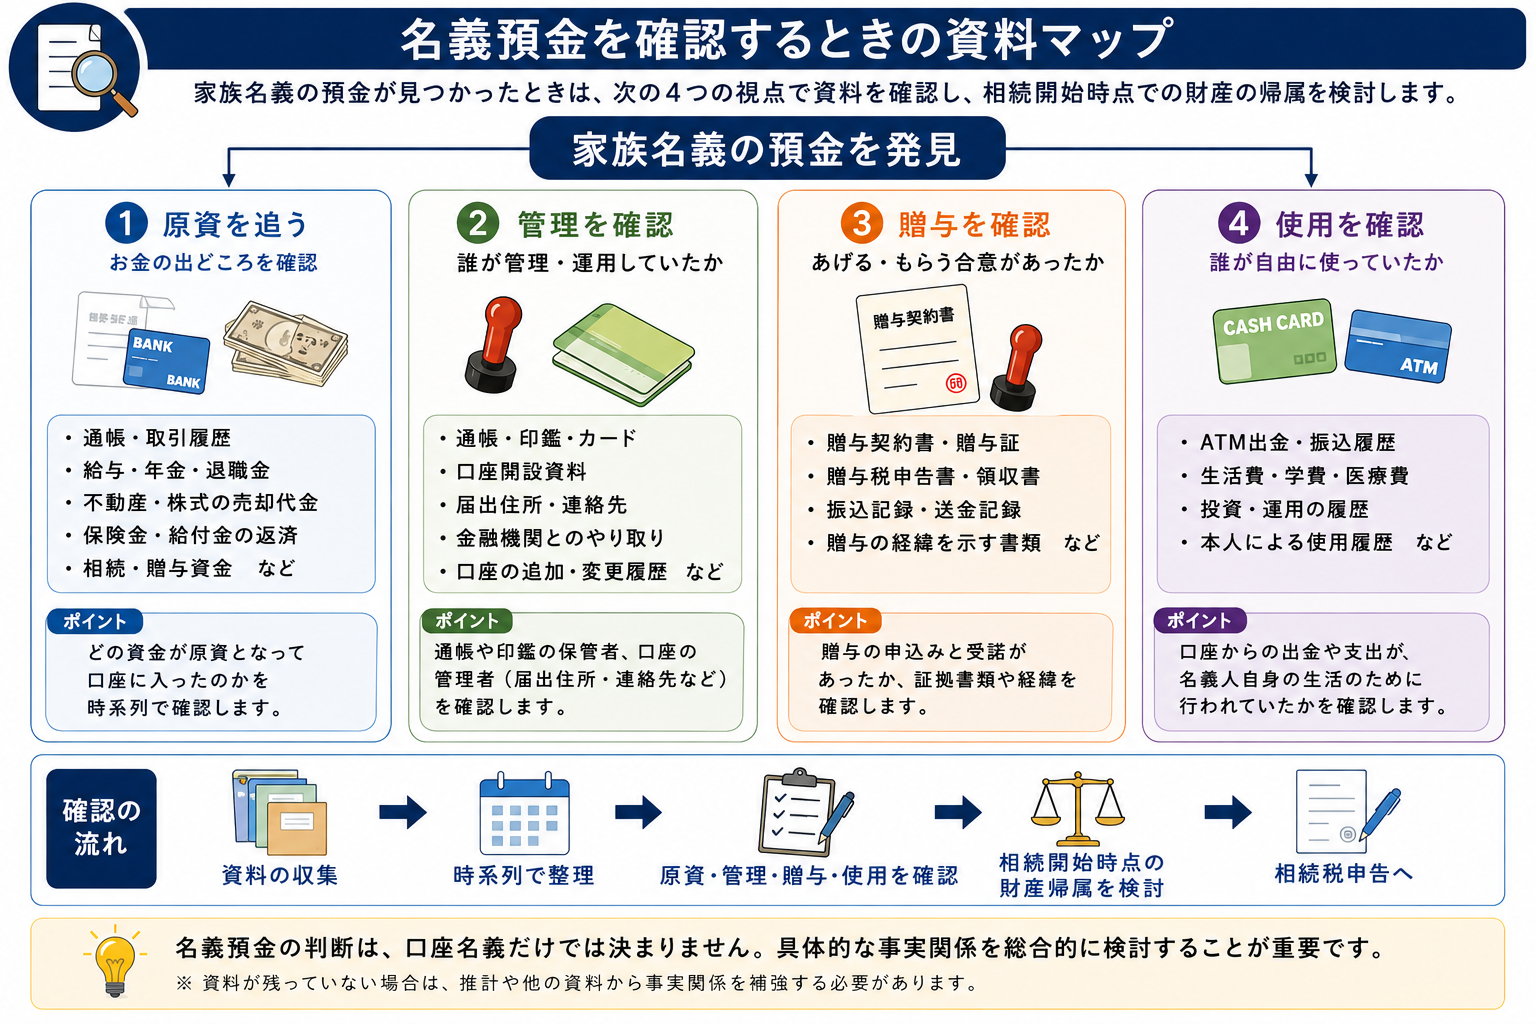
資料は単に集めるだけでなく、「いつ・どこから・どこへ・誰が・何の目的で」を時系列で整理することが重要です。
- 通帳・取引履歴:被相続人と名義人双方について確認する
- 口座開設資料:開設者、届出住所、届出印、連絡先などを確認する
- 原資資料:給与、年金、退職金、不動産・株式売却代金、相続財産等を確認する
- 贈与資料:贈与契約書、贈与証、贈与税申告書、振込記録を確認する
- 管理資料:通帳・印鑑・カードを誰が保管していたか整理する
- 使用実績:名義人本人によるATM出金、振込、生活費・学費等への使用を確認する
- 配偶者名義:配偶者自身の給与・年金・婚姻前財産・相続財産等を確認する
- 未成年者名義:口座開設当時の親権者・法定代理人、管理経緯を確認する
相続税の税務調査では名義預金をどう確認する?
相続税の税務調査では、被相続人名義の預金残高だけを見るわけではありません。相続開始前の資金移動や家族名義口座との関係などから、申告された財産が適切か確認される場合があります。
家族名義預金について疑問が生じた場合には、原資、金融機関との取引、口座管理、名義人本人の認識・使用実績、贈与の経緯などが問題になります。
目的は「税務署に見つからないようにすること」ではありません。 相続開始時点で誰に帰属していた財産なのかを申告前に検討し、その判断について資料と事実関係から説明できる状態にすることが重要です。
税務調査全体については、相続税の税務調査|税務署はどこを見る?で詳しく解説しています。
名義預金だった場合、相続税申告ではどうする?
検討の結果、家族名義預金が相続開始時点で実質的に被相続人へ帰属していたと判断される場合には、口座名義が妻・子・孫であっても、被相続人の相続財産として相続税申告へ計上することを検討します。
反対に、家族名義であることだけを理由に被相続人の財産へ加えるものでもありません。確認できる資料と事実関係に基づいて帰属を判断します。
民事上の所有関係と相続税申告が複雑に絡む場合があります。 相続人間で「そもそも誰の財産なのか」という所有関係に争いがある場合は、税務判断だけで完結させず、必要に応じて弁護士等と連携して整理することが必要です。
死亡前の預金移動・大口出金とは分けて考える
家族名義口座への資金移動と、死亡前に被相続人名義口座から引き出された現金は関連することがありますが、論点は同じではありません。
死亡前出金では「出金後に何へ使われたか」「死亡時に現金として残っていたか」が重要になります。詳しくは、死亡前の預金引き出しは相続財産?大口出金・使途不明金を税理士が解説をご覧ください。
セルフチェック|家族名義の預金を見つけたら
- □ その口座の原資がどこから来たか説明できる
- □ 誰が口座を開設したか確認した
- □ 通帳・印鑑・キャッシュカードを誰が管理していたか分かる
- □ 名義人本人が口座の存在を知っていたか確認した
- □ 贈与と考える場合、誰から誰へ、いつ贈与したか説明できる
- □ 受贈者が贈与を受けることを受諾していたか確認した
- □ 名義人本人が預金を自由に使用・処分できたか確認した
- □ 妻名義なら、妻自身の収入・固有財産を確認した
- □ 大口の入出金について、相手方・使途を確認した
- □ 判断根拠となる通帳・契約書等を保存している
税務署はここを見る
資金の入口誰の収入・財産から預金が形成されたのか。
管理の実態誰が口座を開設し、金融機関との手続・運用を行ったのか。
贈与の実態贈与の申込みと受諾、実際の資金移転はどうだったのか。
資金の出口誰が預金を引き出し、誰のために使用・処分していたのか。
税理士はここを見る
当事務所では、家族名義口座を見つけた段階で「名義預金である」「名義預金ではない」と先に結論を決めません。
まず預金取引を時系列に並べ、原資を追い、誰が口座を管理・運用していたのか、贈与が成立していたのか、名義人本人がどのように使用していたのかを確認します。そして、納税者に有利な事情・不利な事情の双方を整理した上で、相続開始時点の財産帰属を検討します。
特に配偶者名義預金では、長年の婚姻生活の中で夫婦双方の資産・収入が混在していることがあります。単純な収入割合や職業の有無だけで結論を出さず、資料から確認できる事実を積み上げることが重要です。
妻・子・孫名義の預金を相続財産に入れるべきか迷っている方へ
通帳の名義だけでは判断できません。取引履歴、資金原資、管理状況、贈与の経緯などを確認し、相続開始時点で誰に帰属する財産だったのかを整理します。
面談・相談を申し込む 相続税の税務調査を見る名義預金|よくある質問
Q. 妻名義の預金は、夫が亡くなったら夫の相続財産ですか?
妻名義というだけでも、夫の収入が原資というだけでも一律には決まりません。妻自身の給与・年金・婚姻前財産・相続財産、資金移動、口座管理、贈与の有無、使用状況などを確認して実質的な帰属を検討します。
Q. 子名義口座へ毎年110万円ずつ振り込んでいれば贈与ですか?
金額や振込の事実だけでは判断できません。民法上、贈与には贈与者の意思表示と受贈者の受諾が必要です。口座の認識、管理、使用状況等も含めて確認します。なお、110万円は贈与成立の要件ではありません。
Q. 通帳を親が保管していたら名義預金ですか?
通帳の保管は重要な事情ですが、それだけでは決まりません。未成年者の場合は法定代理人による管理という事情もあります。原資、贈与の受諾、口座開設経緯、使用状況等を総合して確認します。
Q. 贈与契約書があれば名義預金にはなりませんか?
贈与契約書は重要な資料になり得ますが、それだけで結論は決まりません。契約内容と実際の資金移動、口座管理、受贈者の認識・使用状況などが整合しているか確認します。
Q. 贈与税を申告していれば大丈夫ですか?
贈与税申告書は贈与を検討する上で重要な資料です。ただし、財産帰属は申告の有無だけでなく、具体的な事実関係から判断します。
Q. 子が小さかったので、親が通帳を管理していました。名義預金になりますか?
親が管理していたという事実だけでは判断できません。未成年者の場合、法定代理人による贈与の受諾・管理という場合もあります。令和3年9月17日裁決でも、法定代理人による受諾が重要な論点となっています。
Q. 家族名義預金が相続税申告から漏れていたら、必ず重加算税ですか?
必ずではありません。追加本税のほか加算税・延滞税が問題になる場合がありますが、どの加算税が適用されるかは、申告状況、修正時期、仮装・隠蔽の有無など個別事情によって異なります。
関連ページ|「生前」「相続発生後」「税務調査」で役割を分けています
| 知りたいこと | 確認するページ |
|---|---|
| すでにある家族名義預金は誰の相続財産か | このページ |
| これから現金・預金を生前贈与したい | 現金・預金の生前贈与 |
| 相続税の税務調査で何を確認されるか | 相続税の税務調査 |
| 死亡前の預金引き出し・使途不明金を確認したい | 死亡前の預金引き出し |
| 家族名義の株式・証券の帰属を確認したい | 家族名義の株式・証券 |
根拠法令・国税庁・公表裁決
本ページは、2026年8月時点で確認できる民法、国税庁公表資料、国税不服審判所の公表裁決を中心に整理しています。裁決は個別事件における事実認定・判断であり、他の案件へ結論をそのまま当てはめることはできません。
- e-Gov法令検索「民法」(549条 贈与、550条 書面によらない贈与の解除)
- 東京国税局「暦年贈与サポートサービスを利用した場合の相続税法第24条の該当性について」(民法549条の贈与の成立、贈与による財産取得時期)
- 国税庁 No.4105「相続税がかかる財産」
- 国税不服審判所「預貯金」公表裁決事例一覧
- 国税不服審判所 平成28年11月8日裁決
- 国税不服審判所 令和3年9月17日裁決
- 国税不服審判所 令和4年2月15日裁決
当事務所の考え方
名義預金で最も避けたいのは、「妻名義だから妻のもの」「父が入金したから父のもの」「贈与契約書があるから大丈夫」と、一つの形式だけで結論を決めることです。
家族の長い生活の中で形成された預金では、資金の原資や管理が複雑になっていることがあります。また、相続開始から何十年も前の取引について、すべての資料が残っているとは限りません。
だからこそ当事務所では、民法上の贈与の成立を出発点に、原資、管理・運用、使用・処分、家族関係、残された資料を時系列で確認し、納税者に有利な事情・不利な事情の双方を整理した上で、相続開始時点の財産帰属を判断することを大切にしています。
名義預金かどうか、形式ではなく事実関係から確認します
妻・子・孫名義の預金について、通帳・取引履歴・贈与資料等を確認し、相続税申告に含めるべき財産かを整理します。
面談・相談を申し込む 相続税の税務調査を見るこの記事を担当した執筆者

佐々木税務会計事務所
共同代表
佐々木 清子
保有資格税理士・行政書士
専門分野相続税・家族問題・不動産
経歴早稲田大学卒業後、大手税理士法人において、相続税申告、財産評価、遺産分割、生前対策、相続手続など、数多くの資産税案件に携わった後、佐々木税務会計事務所の共同代表として現在に至ります。 これまで、遺産総額数千万円規模の一般のご家庭から、数百億円規模の資産を有する地主・企業オーナーまで、幅広い相続・資産承継をサポートしてまいりました。 相続は、ご家族ごとに事情や想いが異なります。税法や制度だけでなく、お客様のお話を丁寧に伺い、それぞれのご家庭に適した相続・資産承継をご提案することを大切にしています。