判断能力に不安がある相続人の遺産分割と、将来の財産管理への備え
相続手続きを進めている途中で、相続人であるご家族の判断能力に不安が生じることがあります。 このような場合、現在の遺産分割だけでなく、今後の生活や財産管理、成年後見制度、相続税・譲渡所得税などを含めて、 現在と将来を一体として整理することが重要になります。
ご相談時の現況
今回のご相談は、お母様のお兄様である叔父様が亡くなられ、その相続手続きを進める中で、 お母様の判断能力についてもご家族が心配されているケースです。
叔父様の相続については、すでに他の相続人から家庭裁判所へ 遺産分割調停の申立てがされていました。 そのため、現在進行している遺産分割への対応を進める必要があります。
一方、お母様については、今後の判断能力の低下も考慮する必要があり、 遺産分割についてどこまでご本人が意思決定できるのか、 また今後の生活や財産管理を誰がどのように支えていくのかについても整理が必要な状況でした。
そこで本件では、次の事項を同時に検討することにしました。
- 現在のお母様の判断能力と意思の確認
- 叔父様の相続・遺産分割調停への対応
- 今後のお母様の生活・財産管理への備え
- 任意後見契約・財産管理等委任契約の検討
- 相続税申告や換価分割等に伴う税務への対応
特に重要なのは、現在のお母様にどの程度の判断能力があるかによって、 利用できる契約や制度が変わるという点です。
1.まず確認すること ― お母様の現在の判断能力
最初に確認するのは、お母様が現在、契約や手続きの内容を理解し、 ご自身の意思を表明し、その意思に基づいて行動できる状態にあるかという点です。
判断能力は単純に「ある」「ない」と二分できるものではありません。 ご本人の具体的な状態、日常生活の状況、契約や手続きの内容などを踏まえて確認します。 必要に応じて、医師の診断や法律専門家の意見も参考にします。
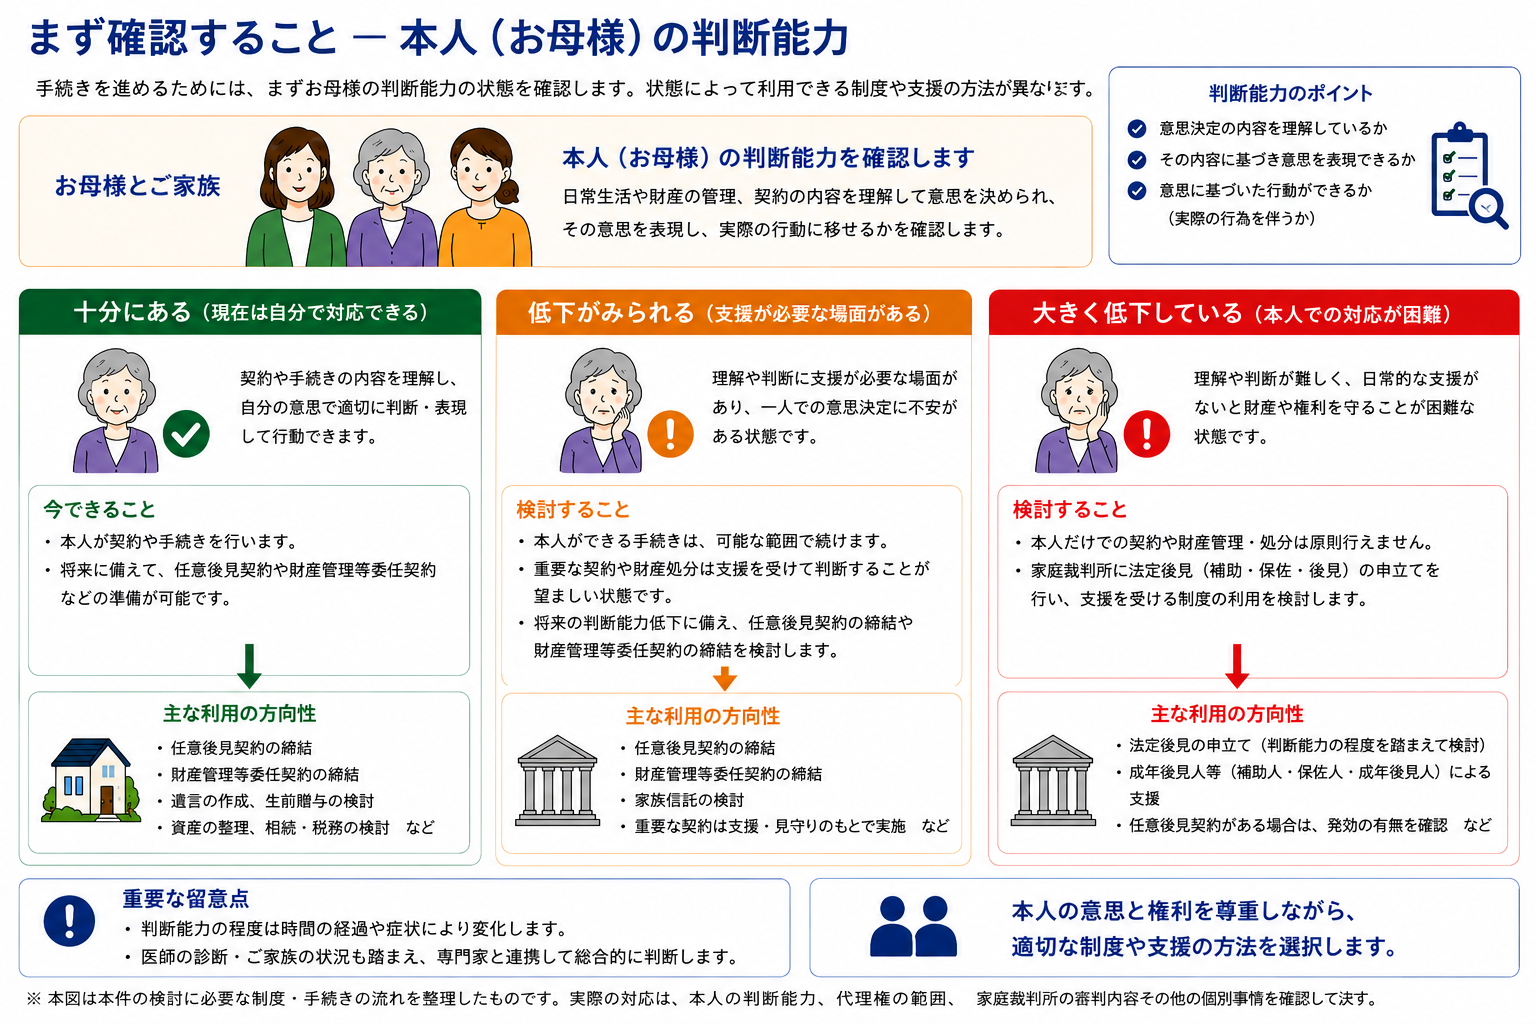
図1 まず確認すること ― 本人(お母様)の判断能力
ご本人が契約内容を理解して意思決定できる状態であれば、 財産管理等委任契約や任意後見契約など、ご本人の意思に基づいて将来へ備える方法を検討できます。
一方、ご本人自身による重要な契約や財産管理・処分が困難な状態となっている場合には、 本人の判断能力の程度に応じて、補助・保佐・後見といった法定後見制度の利用を検討することになります。
2.本件では3つの課題を同時に進める
今回のケースでは、一つの問題だけを順番に処理するのではなく、 「現在の相続」「将来の財産管理」「税務」を並行して進める必要があります。
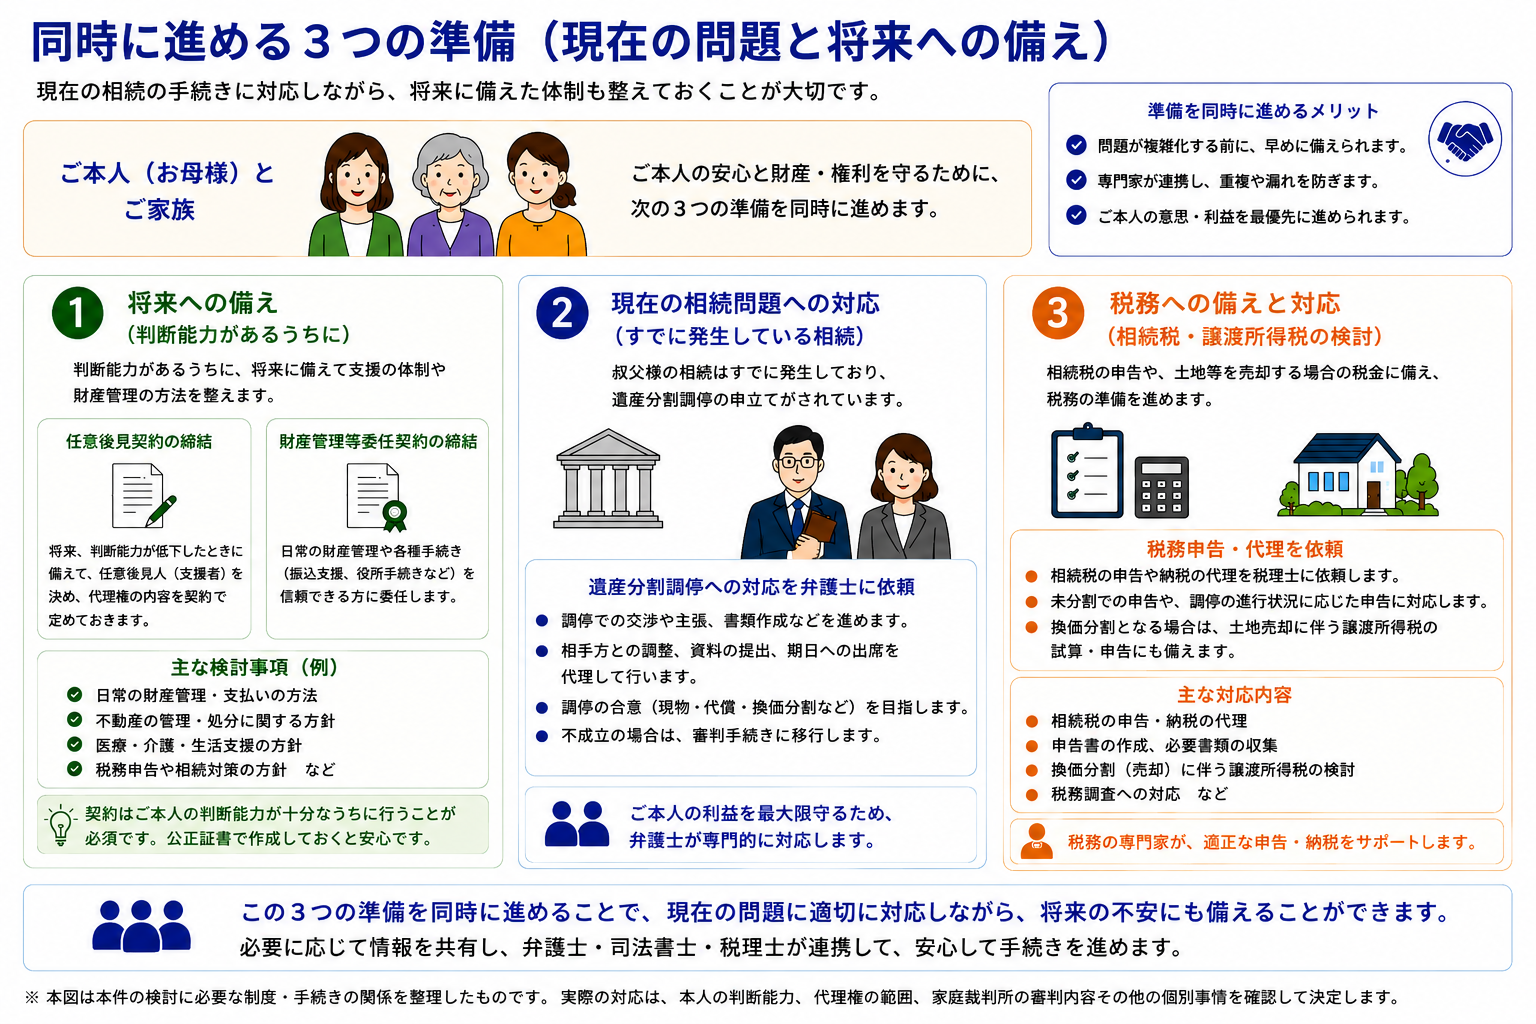
図2 同時に進める3つの準備
① 将来への備え ― 財産管理等委任契約・任意後見契約などを検討します。
② 現在の相続問題への対応 ― すでに申し立てられている遺産分割調停への対応を進めます。
③ 税務への備えと対応 ― 相続税申告、納税資金、不動産売却時の譲渡所得税等を検討します。
これらは相互に関係します。 例えば、遺産分割の内容によってお母様が取得する財産が変われば、 その後の財産管理方法や税負担、納税資金にも影響します。
そのため本件では、各専門家がそれぞれの業務範囲を担当しながら、 情報を共有して全体方針を調整することが重要になります。
3.一定の判断能力がある場合 ― 本人の意思を尊重して備える
判断能力に低下がみられても、契約や手続きの内容を理解し、 ご本人自身の意思を確認できる場合には、 その意思を最大限尊重しながら現在の手続きと将来への備えを進めます。
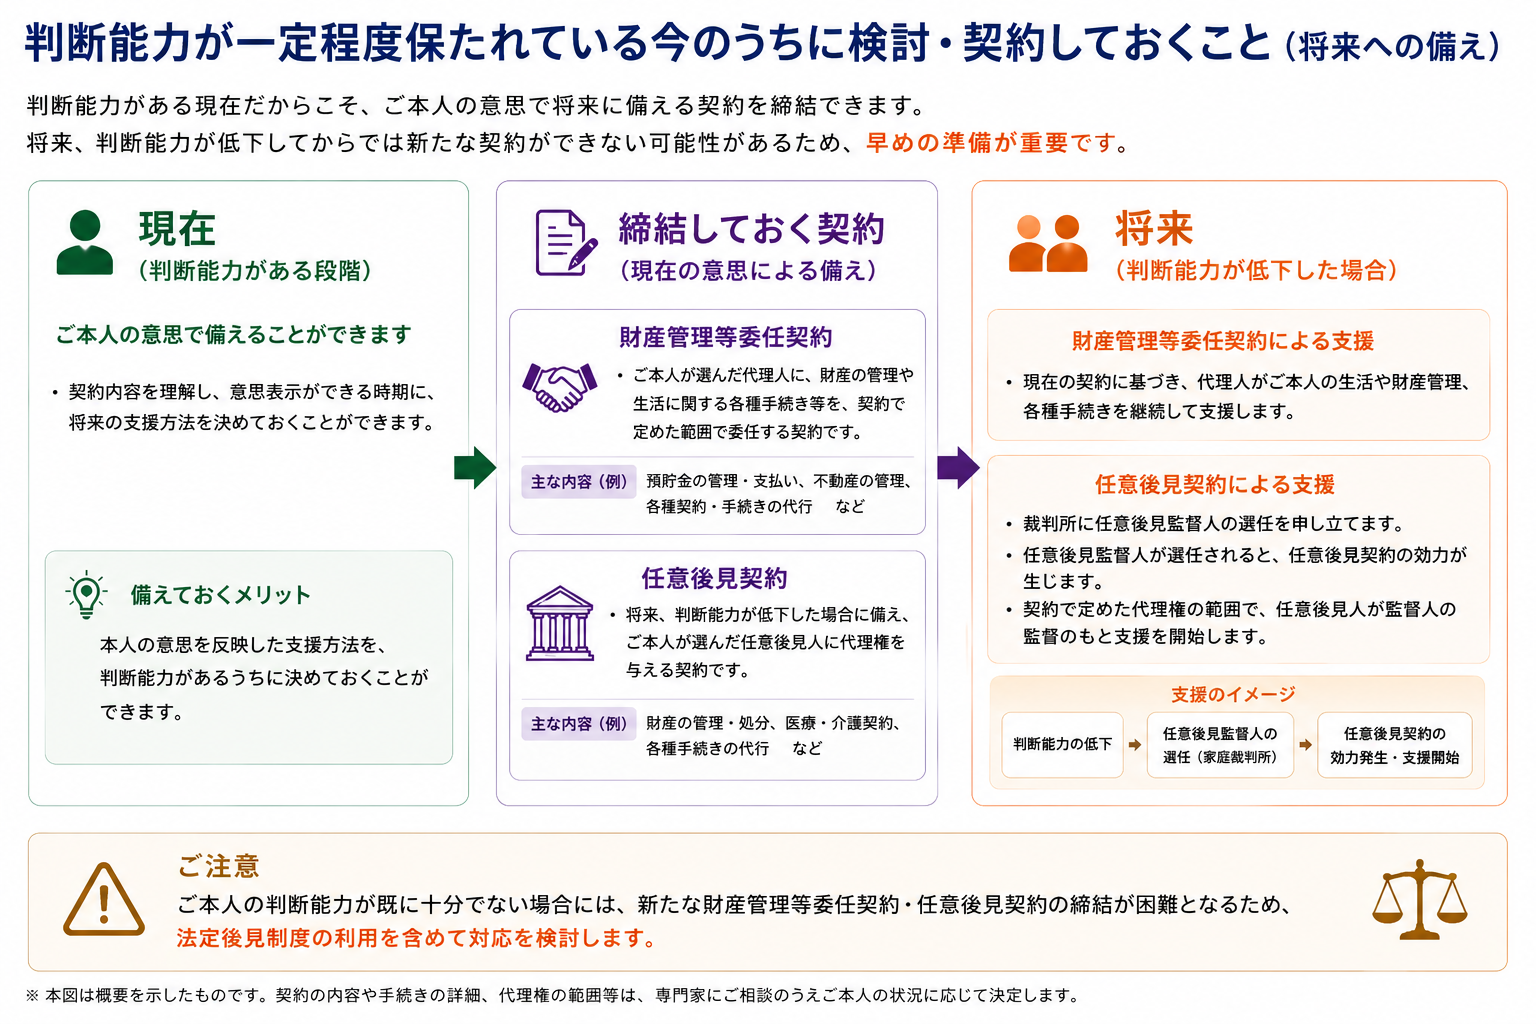
図3 判断能力が低下している場合の対応
本件では、遺産分割調停への対応を弁護士と進める一方、 お母様が契約内容を理解し意思決定できる状態であれば、 財産管理等委任契約と任意後見契約を検討します。
財産管理等委任契約では、契約で定めた範囲で、 預貯金の管理、支払い、各種契約・手続き、不動産管理などを信頼できる受任者へ委任します。
任意後見契約では、将来判断能力が不十分となった場合に備えて、 任意後見受任者と代理権の範囲をあらかじめ公正証書によって定めます。
重要な点
任意後見契約を含む契約については、契約締結時にご本人が契約内容を理解し、 その内容について意思決定できる状態であることが重要です。
任意後見契約を含む契約については、契約締結時にご本人が契約内容を理解し、 その内容について意思決定できる状態であることが重要です。
4.判断能力が大きく低下している場合 ― 法定後見制度を検討
ご本人の判断能力が大きく低下し、 重要な契約や財産管理、遺産分割への対応をご本人自身で行うことが困難な場合には、 家庭裁判所への法定後見制度の申立てを検討します。
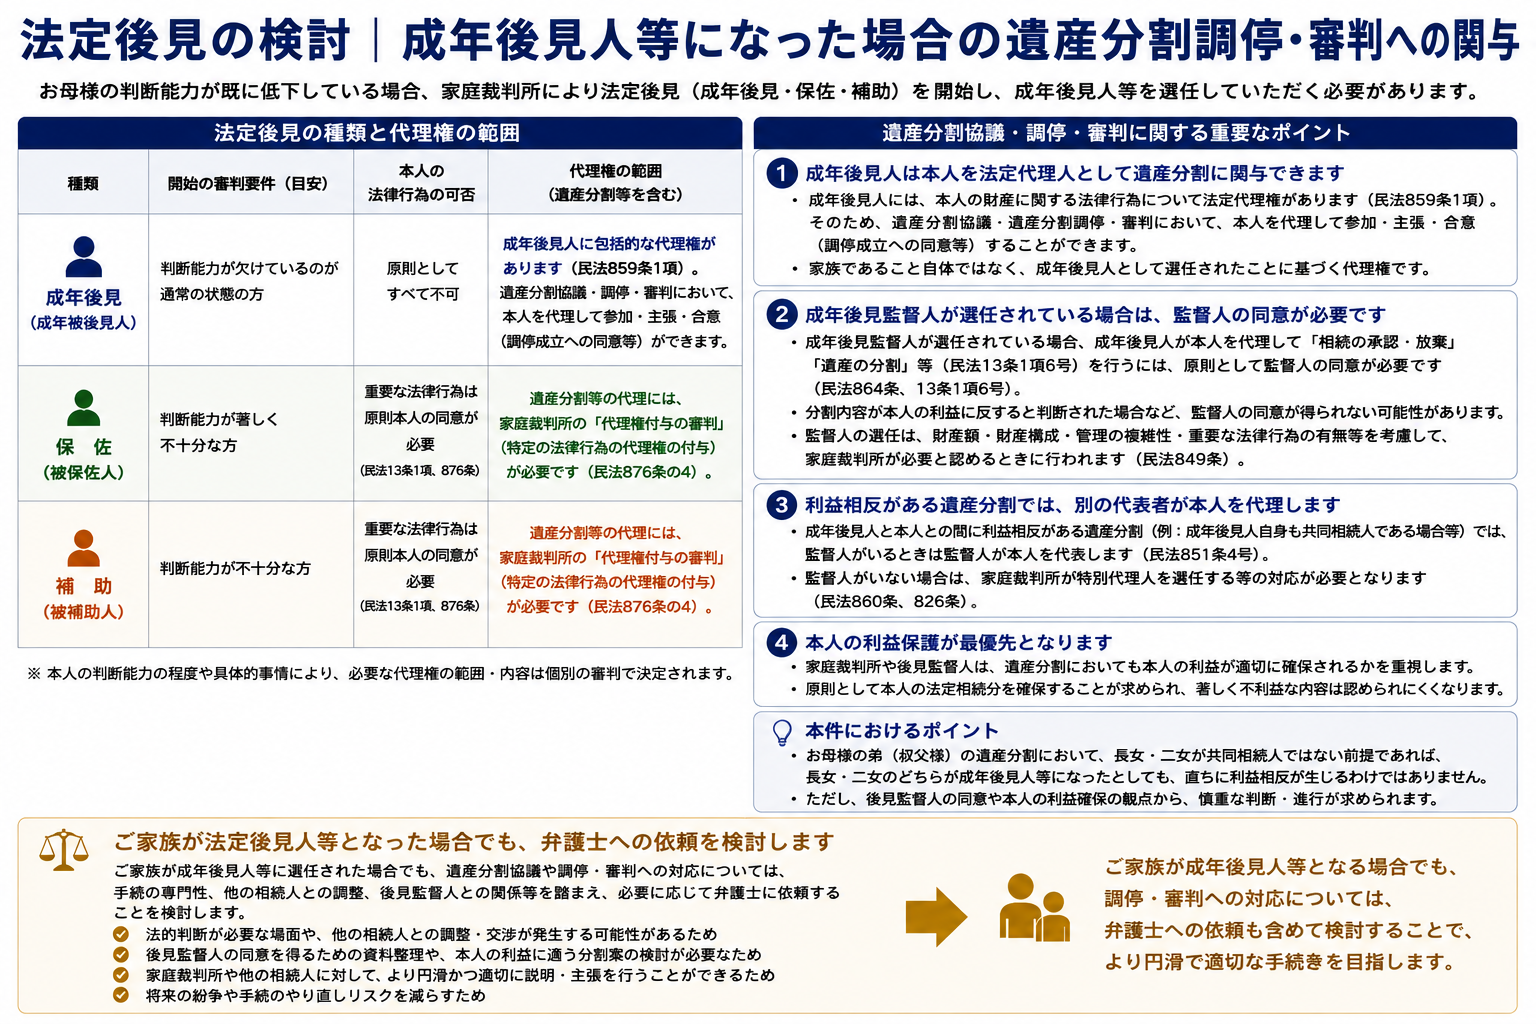
図4 判断能力が大きく低下している場合の対応
法定後見制度には、 補助・保佐・後見の3類型があります。 本人の判断能力の程度等を踏まえて家庭裁判所が審理し、 必要な支援者や権限の範囲を決定します。
補助人・保佐人・成年後見人の権限は同じではありません。 特に補助・保佐では、家庭裁判所の審判により付与された代理権・同意権等の範囲を確認する必要があります。
遺産分割調停への参加・代理についても、 誰がどのような権限で関与できるかを個別に確認しながら進めます。
5.財産管理等委任契約と任意後見契約の時間軸
本件で検討している財産管理等委任契約と任意後見契約は、 似た制度に見えますが、役割と効力が生じる時期が異なります。
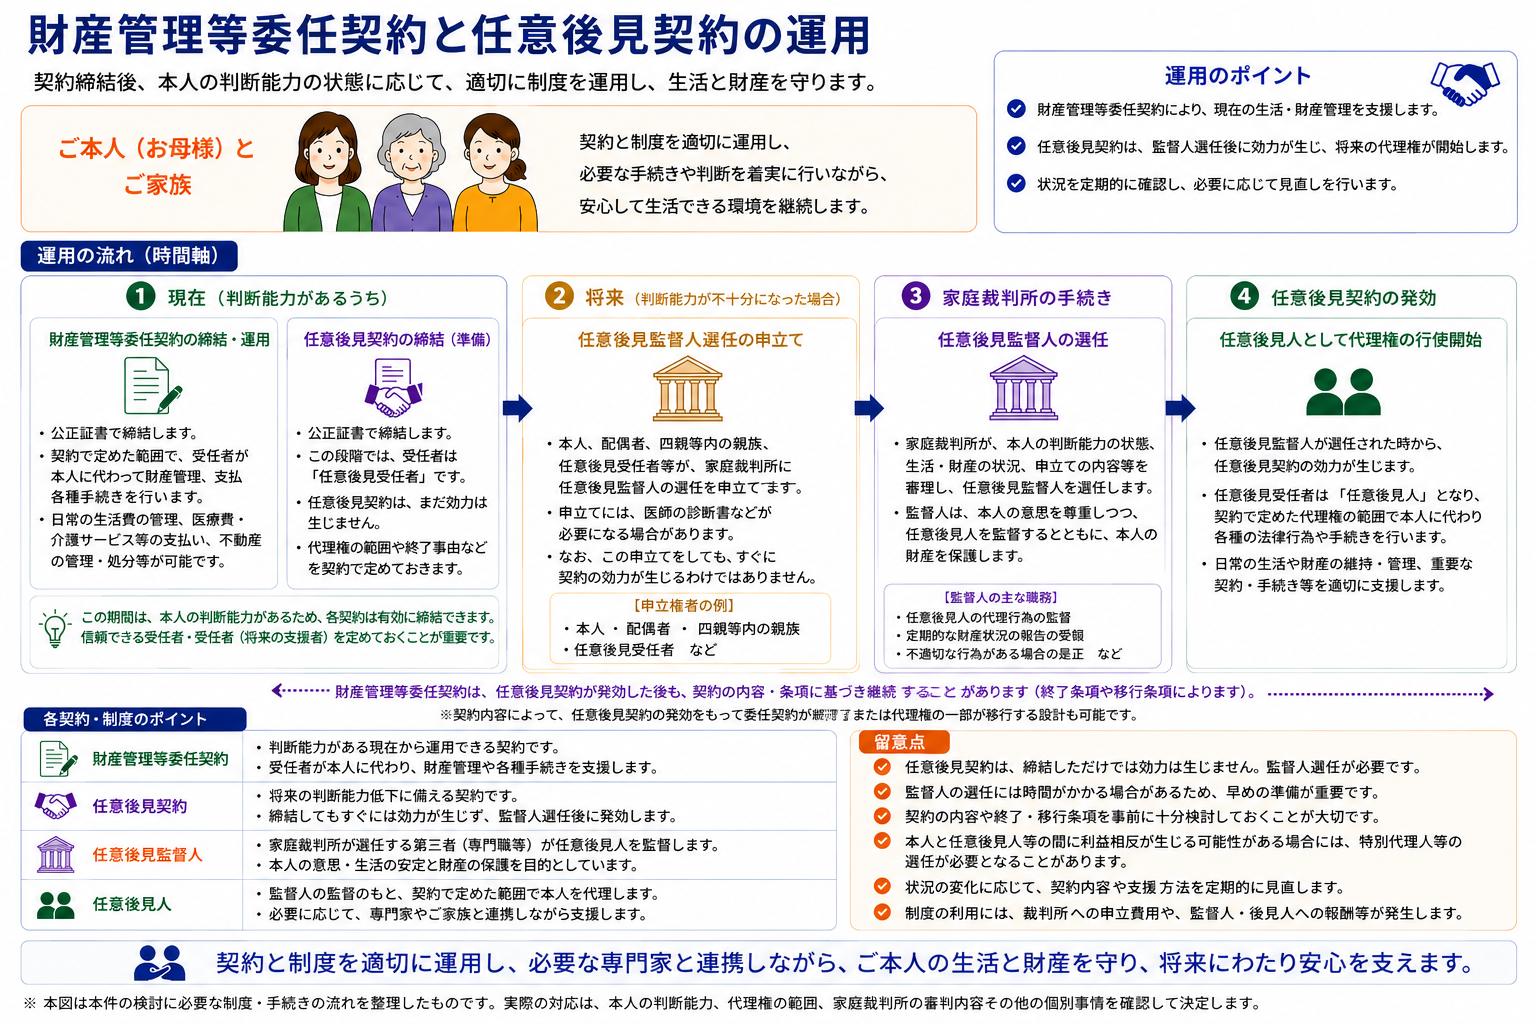
図5 財産管理等委任契約と任意後見契約の運用
財産管理等委任契約は、ご本人に判断能力がある段階から、 契約で定めた範囲で運用することができます。
一方、任意後見契約は、公正証書で契約を締結しただけでは直ちに効力は生じません。 将来、本人の判断能力が不十分となった際に、 家庭裁判所へ任意後見監督人の選任を申し立て、 任意後見監督人が選任された時から任意後見契約の効力が生じます。
その後、任意後見受任者は任意後見人となり、 契約で定められた代理権の範囲で本人を支援します。
なお、財産管理等委任契約を任意後見契約発効後も継続するか、 任意後見へ移行して終了させるかなどは、 契約の終了条項・移行条項等によってあらかじめ整理しておく必要があります。
6.本件における専門家とご家族の役割分担
今回の事例には、遺産分割調停、財産管理、任意後見、公正証書、登記、 相続税、譲渡所得税など複数の専門分野が関係します。
そこで、一人の専門家がすべてを担当するのではなく、 それぞれの資格・業務範囲に応じて役割を分担する体制を検討しました。
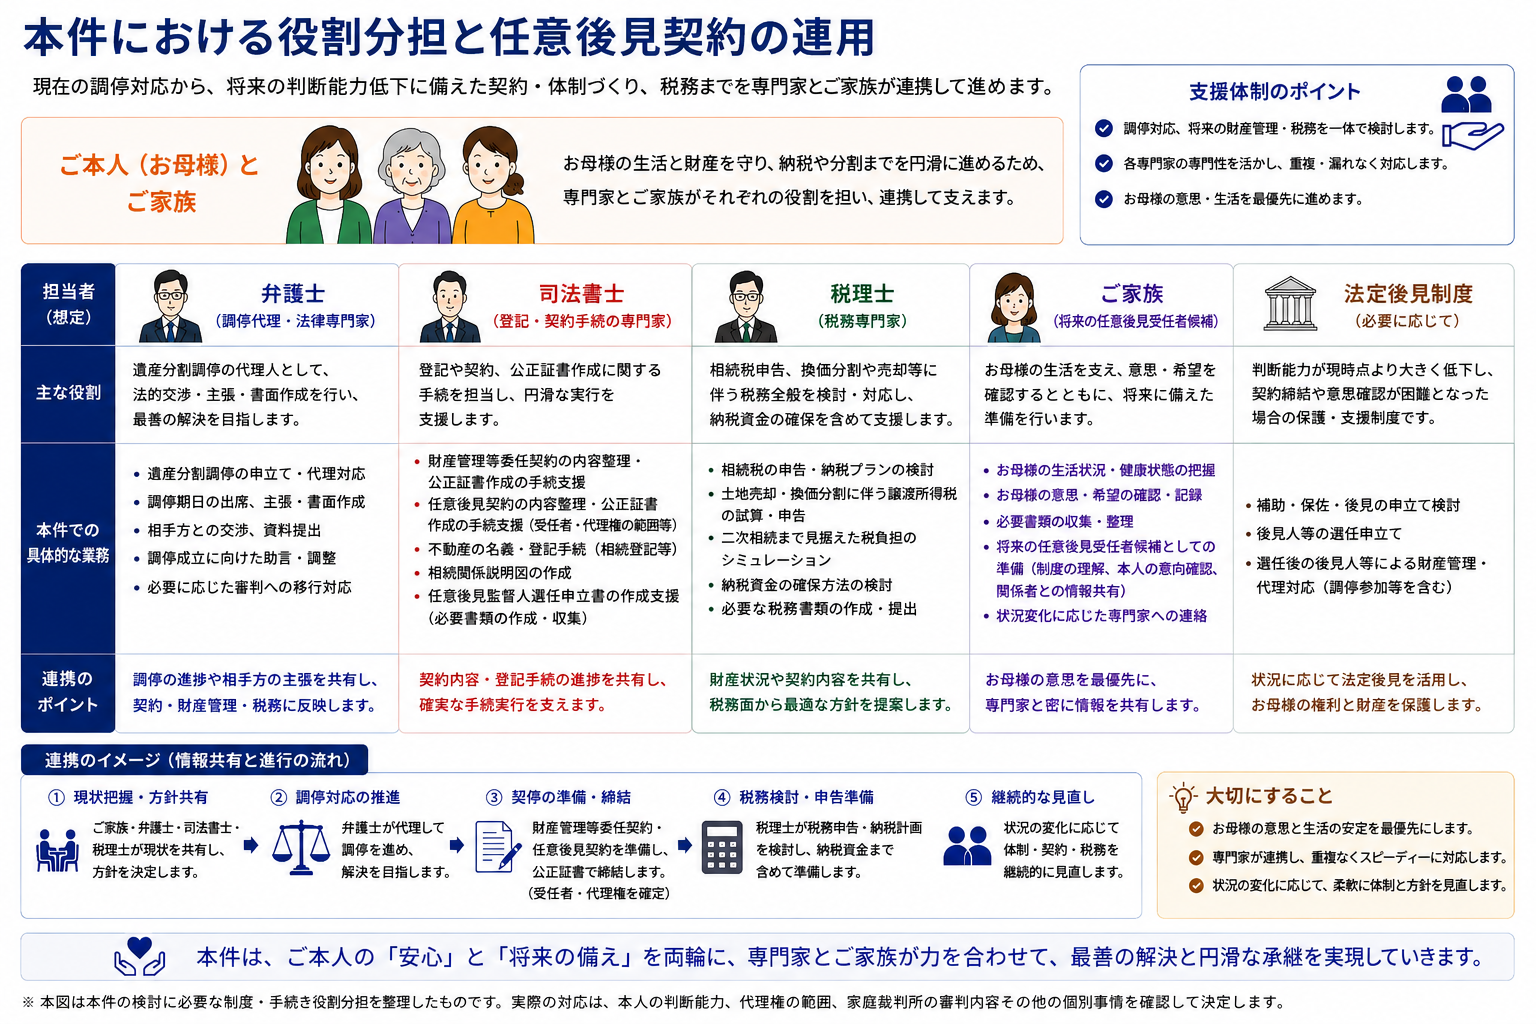
図6 本件における役割分担と支援体制
弁護士
現在進行している遺産分割調停について、 代理人として法的な交渉、主張、書面作成、調停手続への対応を行います。
司法書士
財産管理等委任契約・任意後見契約について、 契約内容の整理、公正証書作成に向けた手続支援、登記その他必要な手続きを、 その資格・業務範囲に応じて担当します。
税理士
相続税申告、遺産分割内容に応じた税額の検討、 換価分割等に伴う譲渡所得税、二次相続を含めた税負担の試算、 納税資金の確保など税務面を担当します。
ご家族
お母様の日常生活や財産状況を把握し、 ご本人の意思・希望を確認しながら必要な情報を各専門家と共有します。 また、将来の任意後見受任者候補として制度を理解し、 必要な準備を進めます。
7.本件の結論 ― 現在の解決と将来への備えを同時に進める
今回のケースで重要なのは、 目の前の遺産分割調停だけを解決すれば終わりということではありません。
お母様の意思と生活を守りながら、 現在の相続問題を適切に処理し、 さらに将来の判断能力低下に備えた財産管理体制を整える必要があります。
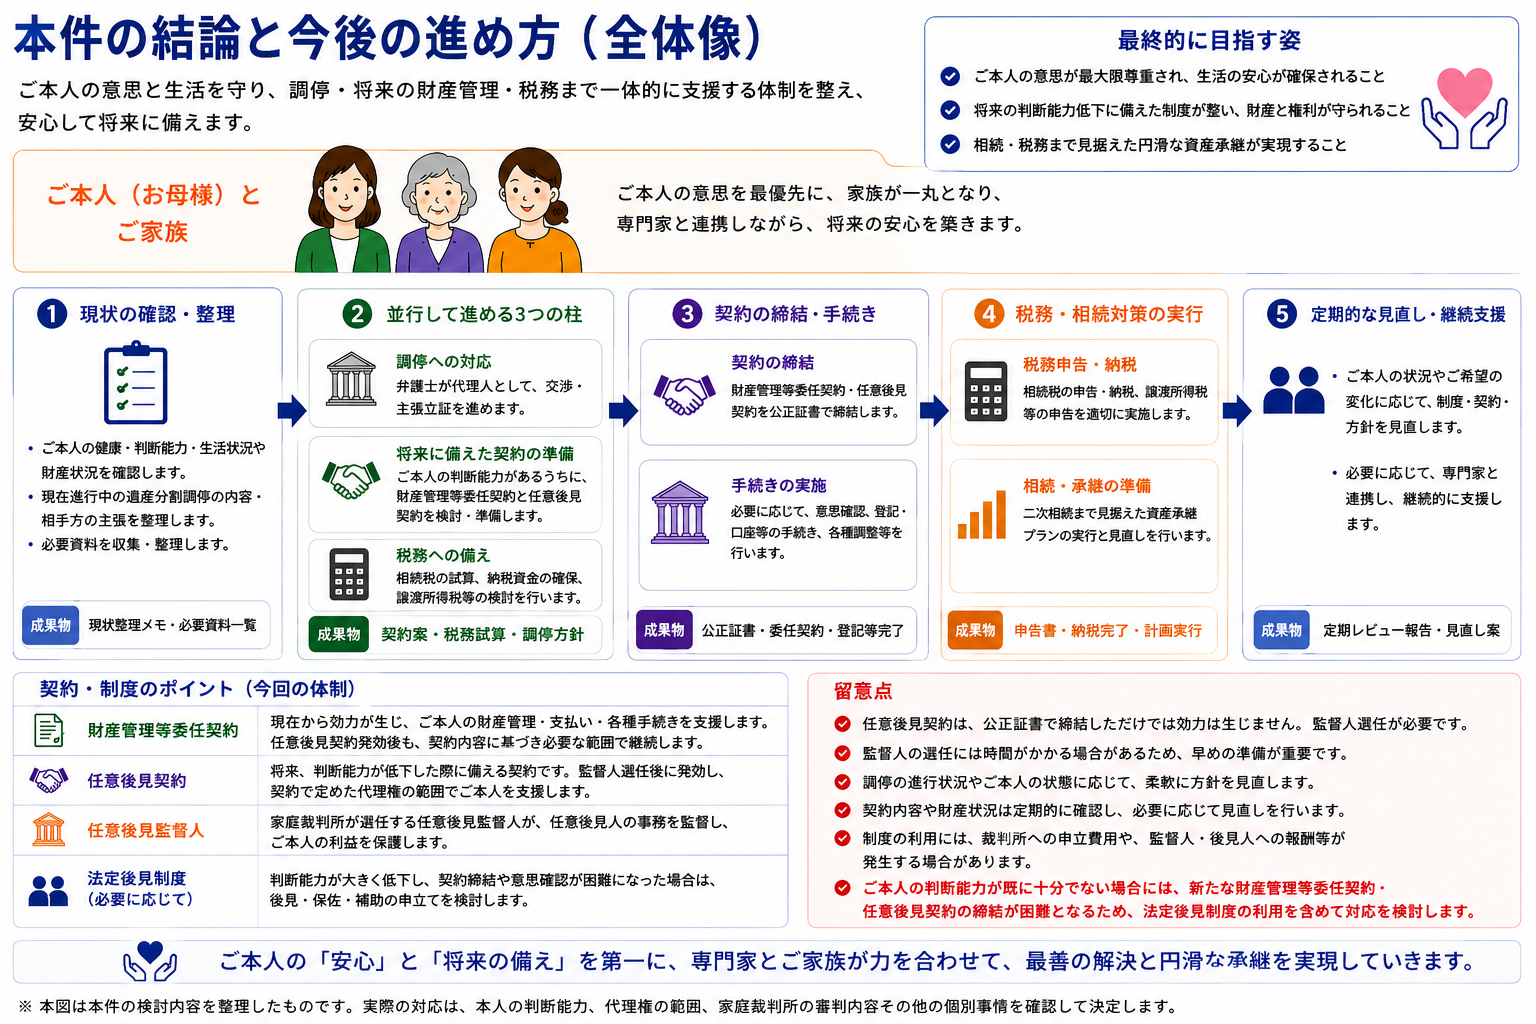
図7 本件の結論と今後の進め方
本件では、次の順序で進めることを想定しています。
1.現状の確認・整理
お母様の生活状況、判断能力、財産状況、現在進行している遺産分割調停の状況を確認します。
2.3つの柱を並行して検討
調停への対応、将来に備えた契約、相続税・譲渡所得税等の税務を並行して整理します。
3.契約の準備・締結
ご本人に契約内容を理解し意思決定できる能力が確認できる場合には、
財産管理等委任契約・任意後見契約を具体化します。
4.税務・資産承継への対応
遺産分割結果を踏まえて相続税申告、納税、不動産売却時の税務、
二次相続まで見据えた資産承継を検討します。
5.継続的な見直し
お母様の判断能力、生活状況、財産状況等の変化に応じて、
契約・制度・税務方針を必要に応じて見直します。
今回の事例から分かること
判断能力に不安のある相続人がいる場合、 「遺産分割」「財産管理」「成年後見」「税務」を別々の問題として処理しないことが重要です。
判断能力がある段階でなければ締結できない契約がある一方で、 すでに遺産分割調停が進行している場合には、 現在の法律手続への対応も同時に進めなければなりません。
そのため本件では、 現在の相続問題を適切に解決しながら、 将来の判断能力低下に備え、ご本人の生活・財産・権利を継続して守る体制を整えること を基本方針としました。
相続は、相続税の申告だけで完結するものではありません。 ご本人の意思、ご家族の生活、財産管理、法律手続、税務を一体として整理し、 必要な専門家がそれぞれの業務範囲で連携することが重要です。
※ 本ページは個別事例をもとに、検討した制度・手続きの考え方を一般化して整理したものです。
実際に利用できる制度、契約締結の可否、代理権の範囲、遺産分割調停への関与方法等は、
本人の具体的な判断能力、契約内容、家庭裁判所の審判内容その他の個別事情により異なります。
また、法律事務・裁判手続については弁護士、登記等については司法書士、
税務については税理士が、それぞれの資格・業務範囲に応じて対応します。