相続放棄のよくある質問Q&A|期限・預金・葬儀費用・生命保険・相続税
相続放棄のよくある質問Q&A|3か月・預金・葬儀費用・生命保険・相続税
相続放棄で迷いやすい実務上の疑問を、Q&A形式で整理しました。
相続放棄では、「3か月の期限」「預金を引き出してしまった」「葬儀費用を支払った」「生命保険金は受け取れるか」「相続税はどうなるか」など、個別の事情によって判断が変わる論点が数多くあります。
このページでは、相続放棄を検討している方が特に迷いやすいポイントを、法務と税務を分けながら実務的に整理します。
最初に確認してください
相続放棄を検討中は、原則として相続財産を不用意に動かさないことが安全です。
すでに預金を引き出した、家財を処分した、葬儀費用を支払ったなどの事情がある場合でも、それだけで直ちに相続放棄ができなくなると決まるわけではありません。何を、いつ、何の目的で、いくら処分・支出したかを整理して個別に判断します。
このページの読み方
① 相続放棄の基本② 3か月の期限③ 預金・家財・不動産④ 放棄後の財産管理⑤ 借金・保証債務⑥ 生命保険・相続税
「相続放棄をするべきか」を全体から判断したい方は親ページへ、「相続放棄すると決めたので手続を知りたい」という方は手続ページへ進んでください。
1.相続放棄の基本
借金だけを相続放棄し、預金や不動産だけ相続できますか?
原則としてできません。
相続放棄をすると、その相続について初めから相続人でなかったものとして扱われます。
したがって、借入金・未払金・保証債務などのマイナス財産だけでなく、預貯金、不動産、株式などのプラス財産も、相続人としては原則として取得しません。
「財産もあるが債務額が分からない」という場合には、限定承認を検討することがあります。
限定承認について詳しく見る →相続放棄と「遺産を何ももらわないこと」は同じですか?
違います。
遺産分割協議で「私は何も取得しない」と合意しても、家庭裁判所に対する相続放棄をしたことにはなりません。
そのため、後から被相続人の借金や保証債務が見つかった場合、財産を取得しなかった人にも相続人として責任が生じる可能性があります。
債務を承継したくない場合は、「遺産をもらわない」ことと「相続放棄」を分けて考える必要があります。
生前に相続放棄できますか?
家庭裁判所で行う相続放棄は、相続開始後でなければできません。
生前に「相続しない」という合意書を書いても、相続開始後の相続放棄と同じ効果が当然に生じるわけではありません。
生前に財産承継を調整したい場合には、遺言、生前贈与、生命保険、家族信託など、別の制度を検討します。
相続放棄は一人だけでもできますか?
できます。
相続放棄は各相続人が個別に行うことができ、他の相続人の同意は原則として必要ありません。
ただし、先順位の相続人が全員相続放棄すると、父母・祖父母、兄弟姉妹など次順位の親族が相続人になることがあります。
特に借金や保証債務が理由の場合は、次順位者への影響も確認しておくことが重要です。
2.3か月の期限
相続放棄の3か月は死亡日から数えますか?
必ずしも死亡日からではありません。
民法上の熟慮期間は、原則として「自己のために相続の開始があったことを知った時」から3か月です。
通常は、被相続人が死亡したことと、その死亡により自分が相続人となったことを知った時が起算点となります。
疎遠な親族の死亡を後から知った場合や、先順位者の相続放棄により後から自分が相続人になった場合には、死亡日とは異なる日が問題となることがあります。
死亡から3か月以上経っています。もう相続放棄できませんか?
死亡から3か月経過したことだけで、直ちに不可能とは限りません。
死亡を後から知った場合や、後順位者として後から相続人になった場合には、熟慮期間の起算点が死亡日より後になることがあります。
また、判例上、相続財産が全く存在しないと信じ、そのように信じることについて相当な理由があるなど一定の事情のもとでは、熟慮期間の起算点が問題となる場合があります。
ただし、「借金を知った日から必ず新たに3か月」になるわけではありません。
3か月経過後の相続放棄を詳しく見る →3か月以内に財産調査が終わりません。どうしたらよいですか?
熟慮期間が満了する前に、家庭裁判所へ期間伸長を申し立てる方法があります。
財産や債務の種類が多い、遠方の財産がある、相続人が多いなど、3か月以内に判断できない事情がある場合に検討します。
期間伸長は自動ではなく、家庭裁判所が個別に判断します。また、共同相続人の一人の期間が伸長されても、他の相続人の期間まで当然に伸びるわけではありません。
3か月という期限を知らなかった場合はどうなりますか?
「法律を知らなかった」という事情だけで、通常、熟慮期間の起算点が後ろにずれるわけではありません。
重要なのは、死亡をいつ知ったか、自分が相続人であることをいつ知ったか、財産や債務をいつ・どのような経緯で知ったかです。
通知書、督促状、封筒、メール、LINEなど、時期を確認できる資料は保存しておきましょう。
3.預金・家財・不動産
故人の預金を引き出すと相続放棄できませんか?
引出しの目的、金額、使用先、保管状況によって判断が異なります。
引き出した金銭を自分の生活費や買物などに使用すれば、相続財産の処分・費消として法定単純承認が問題となる可能性があります。
一方、引き出しただけで分別保管している場合など、事情によって評価が異なることもあります。
すでに引き出した場合は、通帳、取引履歴、払戻伝票、現金の保管状況、使途、請求書、領収書などを保存してください。
故人の預金から葬儀費用を支払いました。相続放棄できますか?
その事実だけで直ちに相続放棄ができなくなるとは限りません。
裁判例では、社会的儀式として必要性の高い葬儀費用への支出について、具体的事情のもとで相続財産の処分に当たると断定できないとされた事例があります。
ただし、「葬儀費用なら金額を問わず必ず大丈夫」という意味ではありません。
葬儀の規模、金額、必要性、支出内容、被相続人の財産・債務の状況などを個別に確認する必要があります。
領収書、請求書、香典帳、預金履歴などは保存してください。
仏壇や墓石を故人の預金から購入しても大丈夫ですか?
一律に安全とはいえません。
裁判例では、仏壇・墓石の購入についても、金額や必要性など具体的事情を考慮して判断されています。
葬儀費用以上に判断が分かれやすい事項ですので、相続放棄を予定している場合には、故人の財産から支出する前に確認することをおすすめします。
日用品や家財を捨ててもよいですか?
財産的価値がほとんどない物の廃棄が直ちに法定単純承認になるとは限りませんが、慎重な判断が必要です。
- 貴金属・宝石・時計
- 骨董品・絵画
- ブランド品
- 収集品
- 高額家具・家電
- 事業用設備・在庫
これらは処分を避けるべきです。賃貸住宅の明渡しなどで処分が避けられない場合は、処分前に写真や動画を残し、業者の見積書・明細・領収書等を保存してください。
不動産を売却した後でも相続放棄できますか?
不動産売却は通常、重要な処分行為であり、法定単純承認が問題となります。
相続放棄を検討している段階では、相続不動産の売買契約、名義変更、売却代金の取得を自己判断で進めるべきではありません。
すでに契約や売却を行っている場合には、契約書、登記資料、売買代金の入出金記録などを整理して確認する必要があります。
遺産分割協議書に「何ももらわない」と署名してもよいですか?
相続放棄を予定している場合は、原則として署名前に確認してください。
遺産分割協議は、相続人として相続財産の帰属を決める行為です。その内容や経緯によっては法定単純承認が問題となる可能性があります。
「何も取得しない」という遺産分割と、家庭裁判所での相続放棄は別の制度です。
4.相続放棄後の財産・不動産
相続放棄後、故人の預金や不動産はどうなりますか?
他に相続人がいれば、その相続人が承継します。
先順位者が全員放棄した場合には、次順位者が相続人となる場合があります。
最終的に相続人のあることが明らかでない場合には、利害関係人や検察官の請求により、家庭裁判所が相続財産清算人を選任する制度があります。
現在の正式名称は「相続財産清算人」です。
旧制度で用いられていた「相続財産管理人」と混同しないよう注意してください。
旧制度で用いられていた「相続財産管理人」と混同しないよう注意してください。
相続放棄をしたら、空き家の管理を一切しなくてよいですか?
必ずしもそうとは限りません。
改正民法では、相続放棄をした時に相続財産に属する財産を「現に占有」している人は、その財産を相続人または相続財産清算人等へ引き渡すまで、自己の財産におけるのと同一の注意をもって保存する義務を負うとされています。
一方、遠方に住み、被相続人の不動産を現に占有していない人まで、一律に同じ保存義務を負う制度ではありません。
同居していた、鍵を保管している、家財を管理しているなどの事情がある場合は、「現に占有しているか」を個別に確認します。
全員が相続放棄したら、不動産はすぐ国のものになりますか?
すぐに国庫へ移るわけではありません。
相続人のあることが明らかでない場合には、必要に応じて相続財産清算人が選任され、債権者への弁済など清算手続が行われます。
特別縁故者への財産分与が認められる場合もあり、その後に残余財産があれば国庫帰属等の処理が行われます。
共有持分については民法上の特則もあるため、「放棄すれば必ずそのまま国のものになる」と単純化しないことが重要です。
5.債権者・借金・保証債務
相続放棄の手続中に債権者から請求が来ました。支払うべきですか?
内容を確認せずに支払いや債務承認をしないでください。
特に、債務承認書への署名、分割返済の合意、被相続人の財産からの弁済は慎重な判断が必要です。
自分の固有財産から支払うことは、被相続人の相続財産を処分する行為とは別ですが、支払う法的義務の有無や債務承認、求償関係など別の問題が生じる可能性があります。
請求書、督促状、封筒などは保存してください。
保証債務も相続されますか?
被相続人が負っていた保証債務・連帯保証債務は、原則として相続の対象となり得ます。
ただし、保証の内容、根保証、元本確定、契約時期などによって検討が必要な場合があります。
また、相続人自身が別途保証人になっている場合には、その本人固有の保証債務は、被相続人の相続放棄によって消えるものではありません。
保証債務について詳しく見る →6.生命保険・死亡退職金・相続税
相続放棄をしても死亡保険金を受け取れますか?
受取人固有の権利として取得する死亡保険金であれば、一般に相続放棄をしても受け取ることができます。
ただし、受取人が誰か、「相続人」と指定されているか、受取人が先に死亡しているか、被相続人本人に帰属する権利ではないかなど、保険契約・約款の確認が必要です。
死亡保険金を民法上受け取れるかという問題と、相続税が課税されるかという問題は別です。
相続放棄した人の死亡保険金に相続税はかかりますか?
被相続人が保険料を負担していた死亡保険金などは、相続税法上「みなし相続財産」として課税対象となることがあります。
相続放棄をした人が死亡保険金を受け取った場合、その本人が取得した保険金には、原則として生命保険金の非課税制度を適用できません。
一方、生命保険金の非課税限度額である「500万円×法定相続人の数」の法定相続人の数は、相続放棄がなかったものとして計算します。
ここは特に混同しやすいポイントです。
「法定相続人の人数計算には入る」ことと、「相続放棄した本人が非課税枠を使える」ことは別です。
「法定相続人の人数計算には入る」ことと、「相続放棄した本人が非課税枠を使える」ことは別です。
死亡退職金も同じですか?
死亡退職金についても、相続税法上のみなし相続財産となる場合があります。
被相続人の死亡後3年以内に支給が確定する一定の退職手当金等は、相続税の課税対象となります。
死亡退職金の非課税限度額も「500万円×法定相続人の数」ですが、相続放棄をした本人が受け取る死亡退職金には、原則として非課税枠はありません。
会社の退職金規程等によって受給権者が誰かという民法上の問題と、相続税上の課税関係を分けて確認します。
相続放棄をすると相続税申告は不要ですか?
相続放棄したという理由だけで、必ず相続税と無関係になるわけではありません。
相続放棄した人が、死亡保険金、死亡退職金、遺贈による財産などを取得している場合、相続税の課税対象となる可能性があります。
また、他の相続人について相続税申告が必要となることもあります。
相続放棄の3か月と、相続税の原則10か月という期限は別に管理してください。
相続放棄した人も相続税の基礎控除人数に入りますか?
入ります。
相続税の基礎控除は、3,000万円+600万円×法定相続人の数で計算します。
この法定相続人の数は、相続放棄があっても、その放棄がなかったものとして計算します。
例えば、本来の法定相続人が配偶者と子3人の4人で、そのうち3人が相続放棄したとしても、相続税の基礎控除を計算する法定相続人の数は原則4人です。
相続放棄した人が葬儀費用を負担した場合、相続税ではどう扱いますか?
相続放棄した人には、原則として通常の債務控除の規定は適用されません。
ただし、相続放棄した人が現実に被相続人の葬式費用を負担し、その人が遺贈等によって課税財産を取得している場合には、相続税法基本通達上、その取得財産の価額から当該葬式費用を控除して差し支えない取扱いがあります。
なお、相続税上の「葬式費用」と、民法上の「相続財産の処分に当たるか」は別の論点です。
7.こんな場合は早めに確認してください
- 3か月が近い、またはすでに経過している
- 死亡を後から知った
- 先順位者が相続放棄し、自分に請求が来た
- 被相続人が事業をしていた
- 保証債務が疑われる
- 預金を引き出した
- 葬儀費用を被相続人の預金から支払った
- 遺産分割協議書に署名した
- 不動産や家財を売却・処分した
- 債権者へ支払った、または返済を約束した
- 死亡保険金・死亡退職金を受け取る予定がある
- 相続税申告が必要か分からない
資料が全部そろうまで待つ必要はありません。相続放棄には期限があるため、まず現在分かっている事実と手元の資料で期限を確認することが重要です。
8.相続放棄の関連ページ
相続放棄するべきか迷っている方
相続放棄・限定承認・単純承認を比較 → 相続放棄すると決めた方
3か月・必要書類・家庭裁判所への申述 → 3か月を過ぎている方
起算点と3か月経過後の考え方 → 限定承認を検討している方
単純承認との違い・先買権・税務 → 保証債務が心配な方
保証・連帯保証と相続放棄 → 失敗事例から確認したい方
相続放棄の失敗事例 →
相続放棄・限定承認・単純承認を比較 → 相続放棄すると決めた方
3か月・必要書類・家庭裁判所への申述 → 3か月を過ぎている方
起算点と3か月経過後の考え方 → 限定承認を検討している方
単純承認との違い・先買権・税務 → 保証債務が心配な方
保証・連帯保証と相続放棄 → 失敗事例から確認したい方
相続放棄の失敗事例 →
9.当事務所の考え方
相続放棄では、法務上の「相続人になるかどうか」と、税務上の「相続税がかかるかどうか」を分けて考えることが非常に重要です。
佐々木税務会計事務所では、相続放棄後に死亡保険金や死亡退職金を受け取る場合、他の相続人に相続税申告が必要な場合、準確定申告が必要な場合など、税務上の手続を整理します。
一方、家庭裁判所への申述代理、法定単純承認の法的判断、債権者との交渉など弁護士・司法書士等の専門業務が必要な場合には、それぞれの専門家と役割を分けて対応します。
※個別事案では、相続開始を知った時期、相続財産の処分状況、先順位者の相続放棄、保険契約、遺贈の有無などによって結論が変わることがあります。本ページは一般的な制度・実務上の考え方を整理したものです。
この記事を担当した執筆者
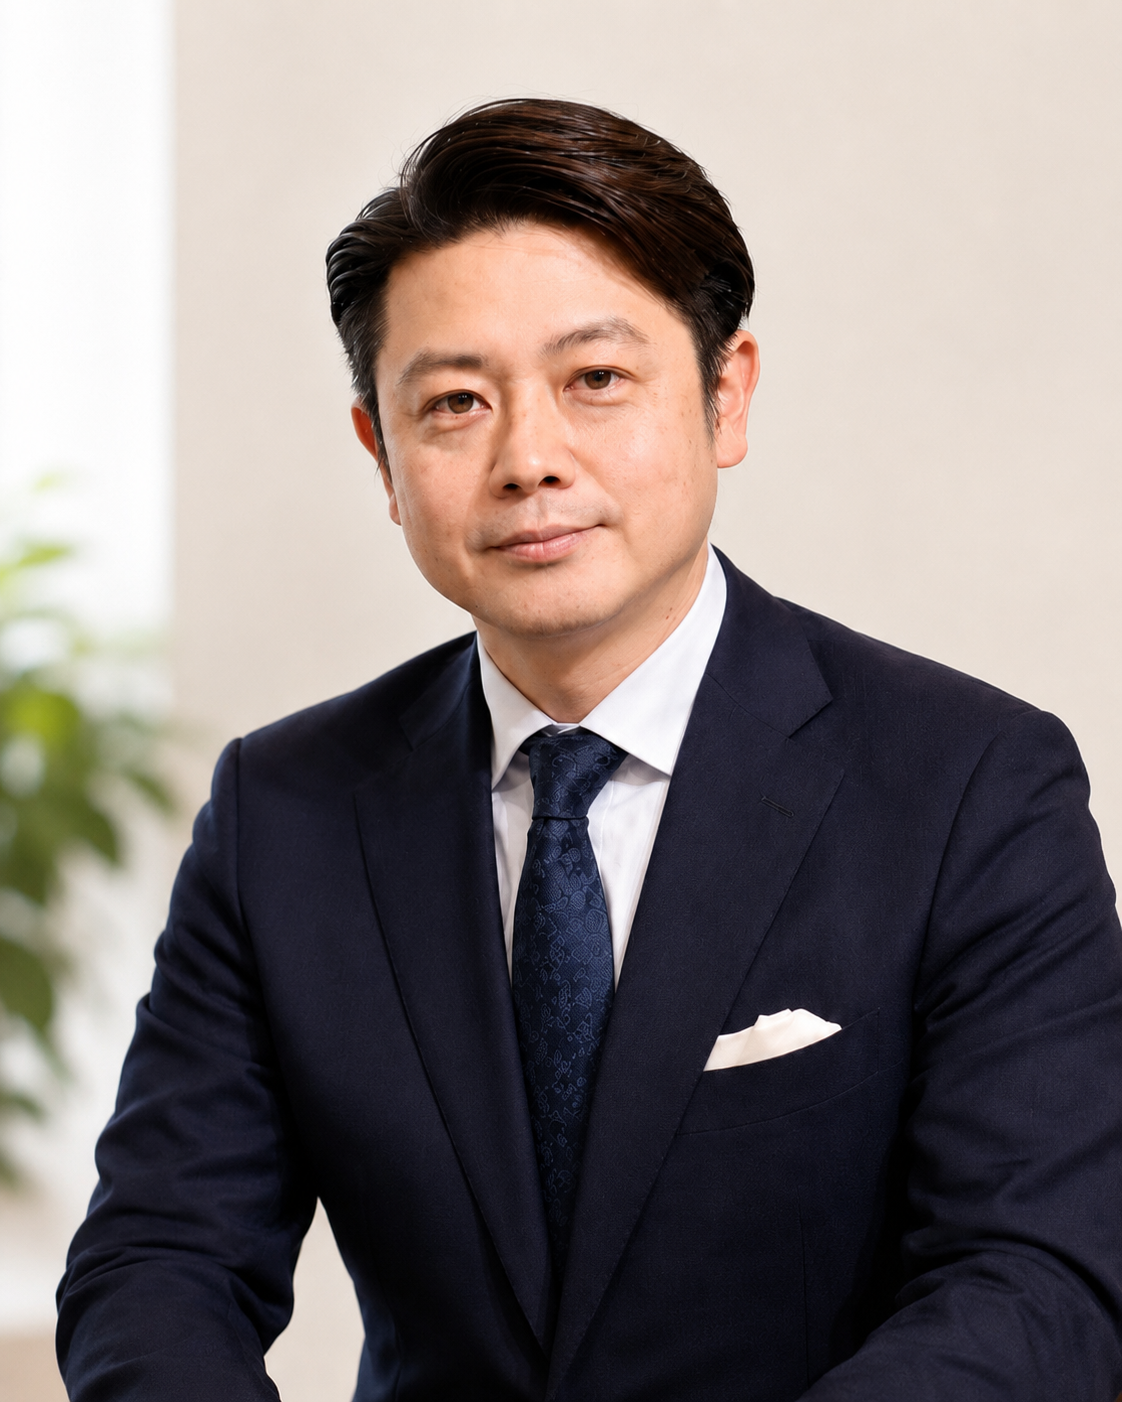
佐々木税務会計事務所
共同代表
佐々木謙
保有資格
専門分野相続・贈与・不動産・法人経営
経歴経営コンサルティング会社で約10年間、企業経営・事業承継のコンサルティングに従事。その後、法律事務所で約5年間、相続・資産承継の実務を経験し、大手税理士法人では約10年間、相続税申告、財産評価、事業承継、生前対策などの資産税業務を専門に担当しました。 これまで培った税務・法務・経営の知見を活かし、一般のご家庭から地主・企業オーナーまで、幅広い相続・資産承継をサポートしています。 現在は佐々木税務会計事務所の共同代表として、**「創族(そうぞく)」**を理念に、相続税申告だけでなく、生前対策、遺言、家族信託、事業承継など、ご家族の将来を見据えた相続・資産承継に取り組んでいます。