親なきあとの財産管理|障がいのある子のお金を誰が・どう管理するか
障がいのある子・将来の財産管理に支援が必要なご家族へ
親なきあとへの備えでは、「いくら財産を残すか」だけでなく、 残した財産を、その後誰が、どのように管理し、本人の生活のために使っていくのか まで考えることが大切です。
このページでは、親なきあと問題のうち特に財産管理に焦点を当て、 家族による支援、成年後見制度、信託などの役割を、具体例と時間軸で整理します。
情報基準日:2026年8月20日
30秒でわかる|親なきあとの財産管理
財産を残すだけでは終わりません
相続や遺言で財産を取得した後、誰が管理し、生活費等にどう使うかまで確認します。
一人の家族に任せる必要はありません
日常生活、財産管理、法務、税務、福祉など、必要な役割を分けて支えることができます。
制度は「役割」から考えます
家族による支援、成年後見、信託等は役割が異なります。本人の状況に応じて組み合わせます。
「親なきあと問題」全体を先に確認したい方へ
暮らし、支える人、必要なお金、財産管理、財産の残し方、税金という全体像は、 親なきあと問題|障がいのある子の生活・財産管理・相続への備え で整理しています。このページでは、その中の「財産管理」を詳しく取り上げます。
親なきあとの財産管理とは
親なきあとの財産管理は、単に通帳を預かることではありません。 本人の預貯金や不動産を守りながら、生活費、医療・福祉費、税金、住まいに関する費用など、 必要なお金を適切な時期に支払っていくことまで含めて考えます。
また、財産管理と日常生活の支援は同じものではありません。 お金を管理する人とは別に、本人の暮らしを見守る家族、福祉サービス、相談支援機関などが必要になることがあります。
最初に考えること
「成年後見にするか」「信託にするか」を先に決めるのではなく、 現在、親が何を担っていて、それを将来誰が担う必要があるのかを先に整理します。
親が今していることを、誰が引き継ぐのか
食費や光熱費を出す、通帳を管理する、医療費・施設費を支払う、行政手続きをする、 自宅を維持する――現在は親が自然に行っていることでも、親が支援できなくなれば誰かが担う必要があります。
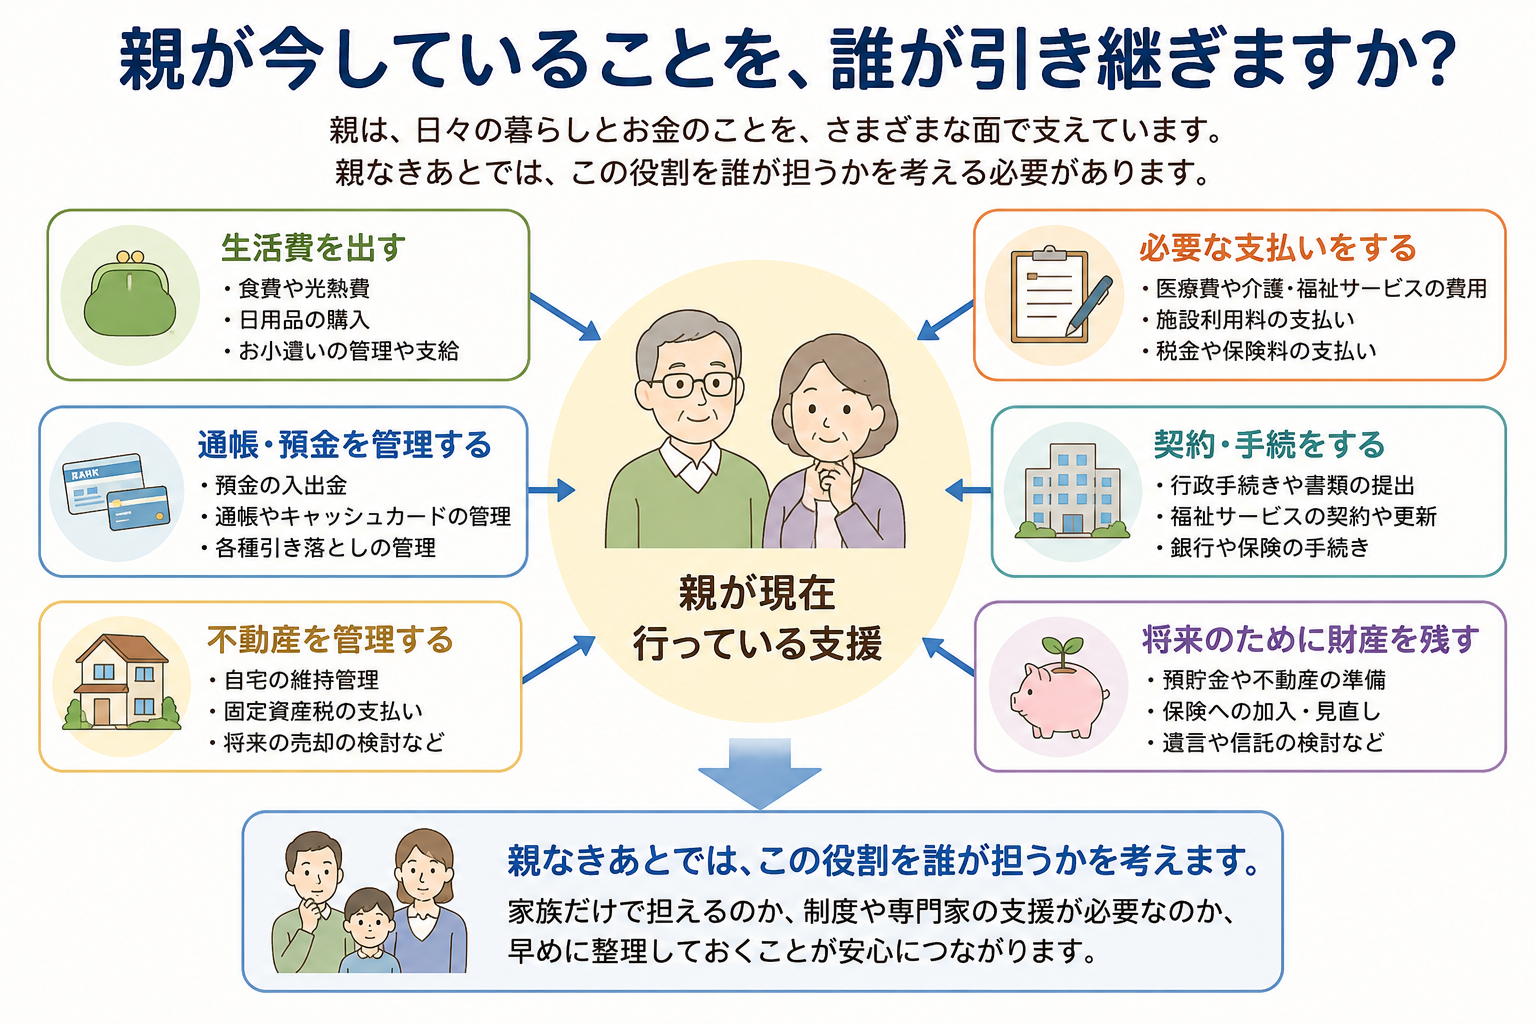
この棚卸しをすると、「兄弟姉妹にお願いしたいこと」「福祉に任せられること」 「法的な権限が必要なこと」「専門家へ相談すべきこと」を分けやすくなります。
財産を残すことと、その後の管理は別の問題です
遺言や相続によって、障がいのある子へ預貯金を残すことはできます。 しかし、その財産を取得したあとに本人だけで管理することが難しい場合、 「誰に残すか」と「その後どう管理するか」は別々に考える必要があります。
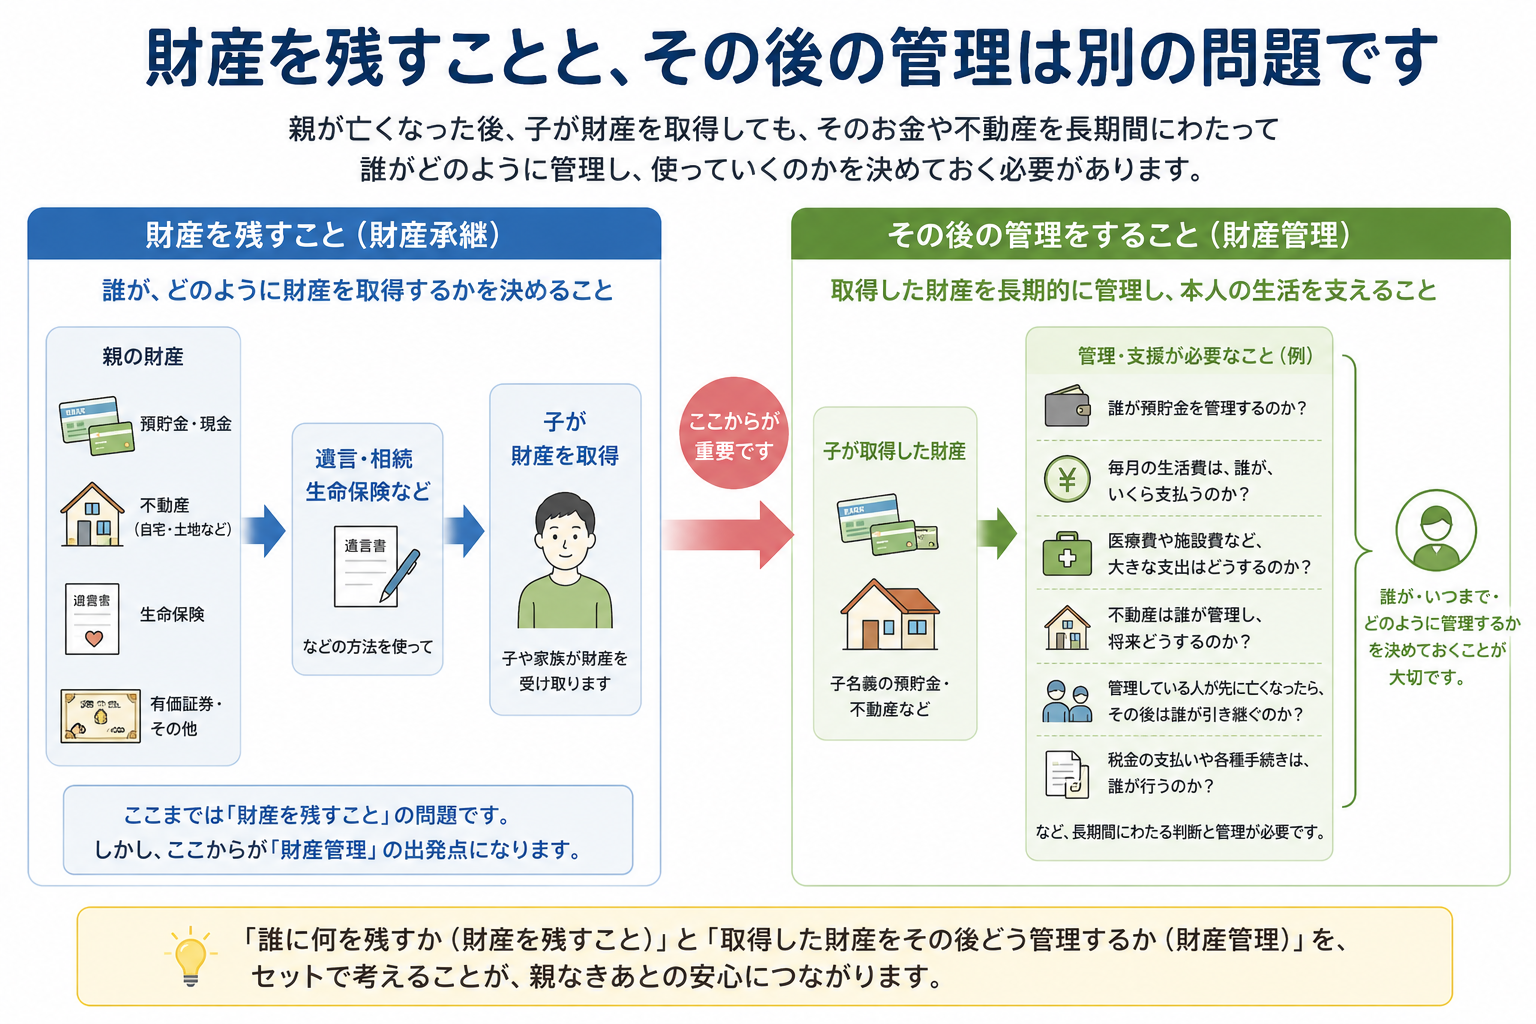
例えば、3,000万円を相続させた場合
親が遺言によって子に3,000万円を残したとします。子が3,000万円を取得できたことは重要ですが、 そこで問題が終わるわけではありません。
毎月の生活費はいくら必要か、医療費や施設費は誰が支払うか、まとまった支出を誰が判断するか、 通帳や口座を誰が管理するかまで考えて初めて、財産が本人の生活に役立つ仕組みになります。
親が元気な今から、その子の将来まで考える
「親なきあと」は、親が亡くなった日に突然始まるとは限りません。 親自身が認知症や病気によって財産管理や支援を続けにくくなる時期が先に来ることもあります。
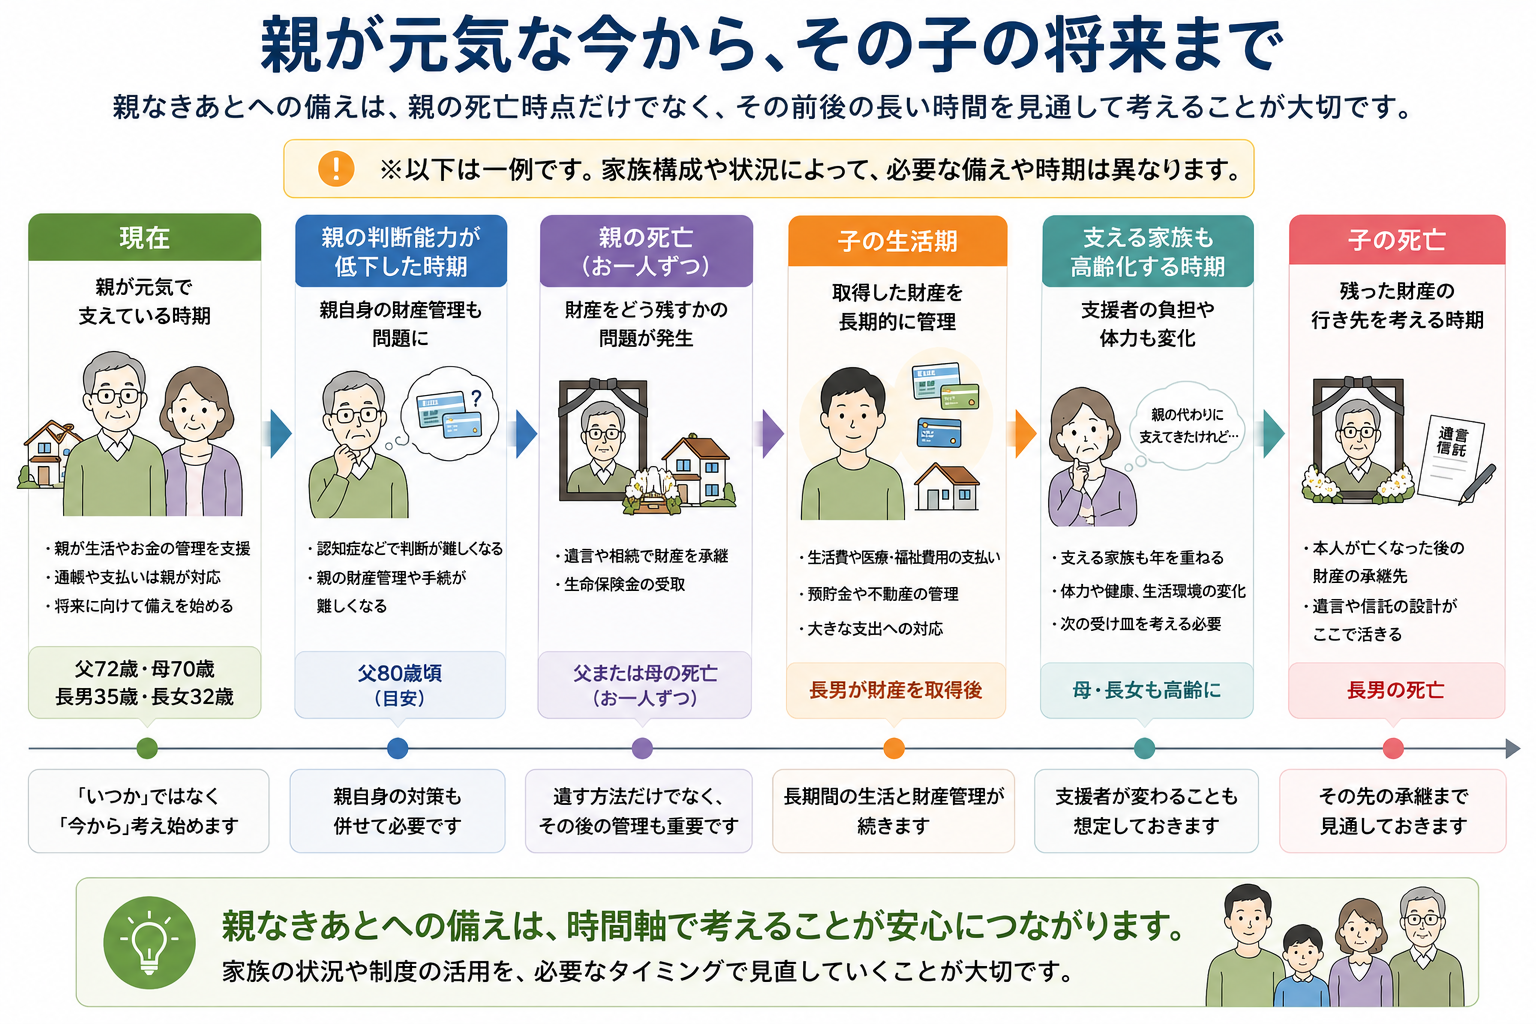
さらに、現在支援を担えそうな兄弟姉妹も年齢を重ねます。 10年、20年、30年と続く可能性がある支援では、今の支援者だけではなく、 その人が支えられなくなった後まで考えておくことが大切です。
親なきあとも、一人で支える必要はありません
日常生活の見守り、福祉サービス、財産管理、法律手続、税務、不動産管理は、それぞれ必要となる役割が違います。 兄弟姉妹など一人の家族に、すべてを集中させる必要はありません。
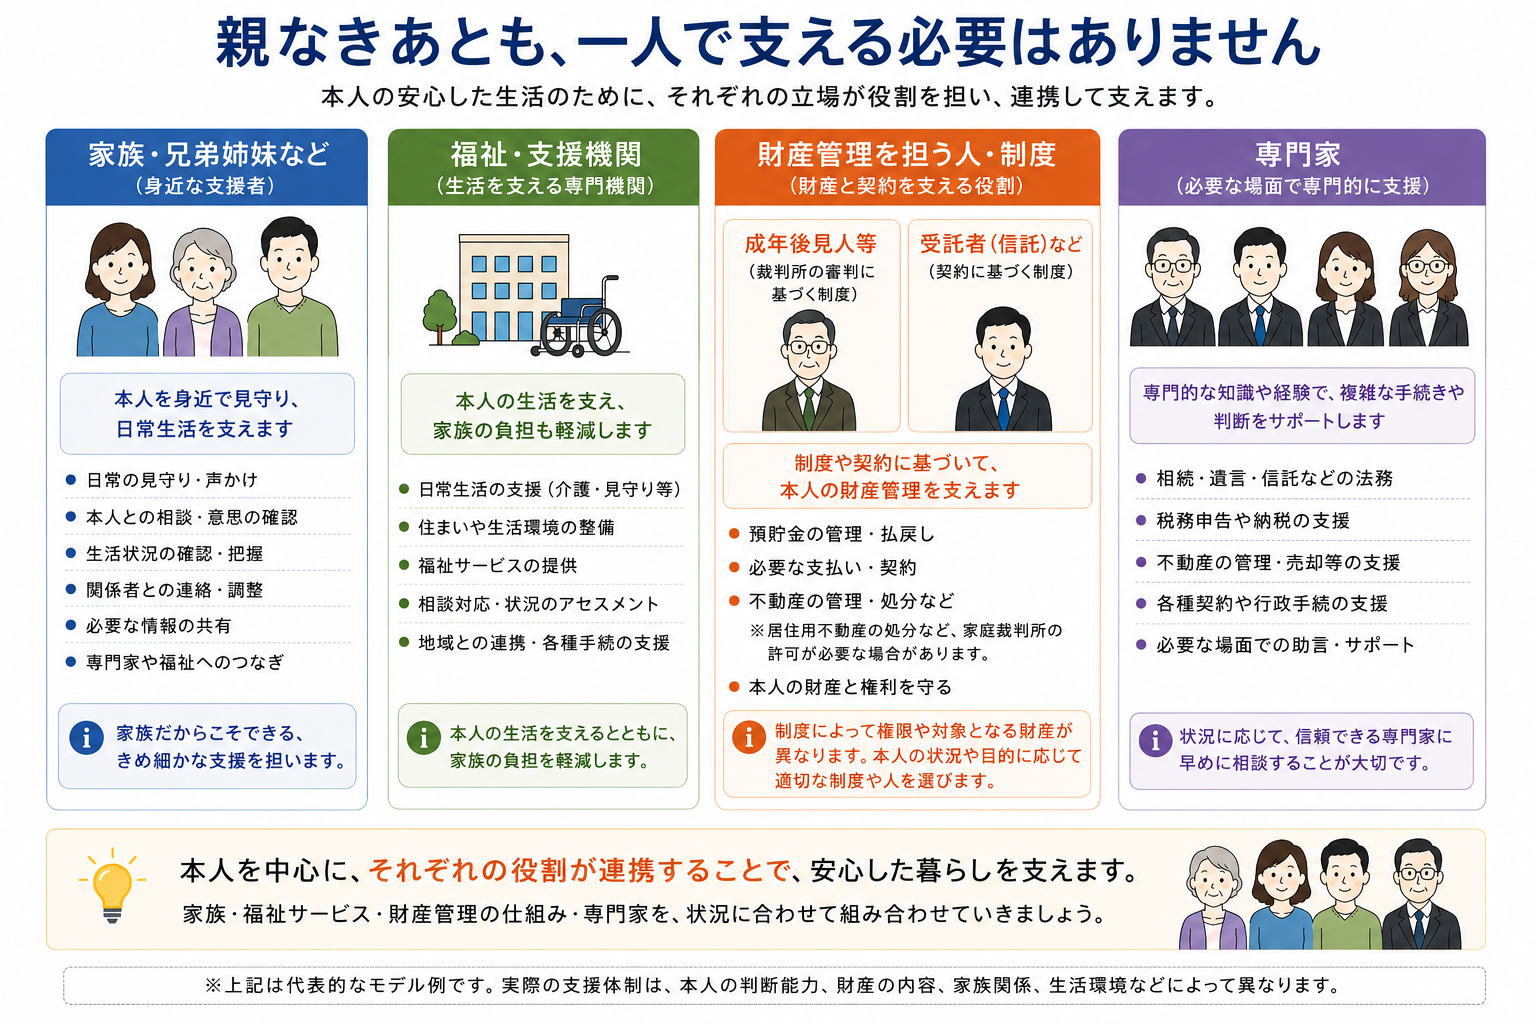
成年後見等と信託も同じ仕組みではありません。 成年後見人等は法令や家庭裁判所の審判等に基づく権限の範囲で財産管理等を行い、 受託者は信託された財産について信託目的や信託行為に従って管理します。
不動産の管理には別の注意点があります
成年後見人が本人の居住用不動産を処分する場合には、家庭裁判所の許可が必要です。 「成年後見人になれば本人の不動産を自由に売却できる」という制度ではありません。
財産管理には3つの考え方があります
実際の財産管理は、本人の判断能力、家族関係、財産の種類や金額、不動産の有無、生活環境によって適した方法が変わります。 大きく整理すると、家族を中心に支える方法、成年後見等を利用する方法、信託等を組み合わせる方法があります。
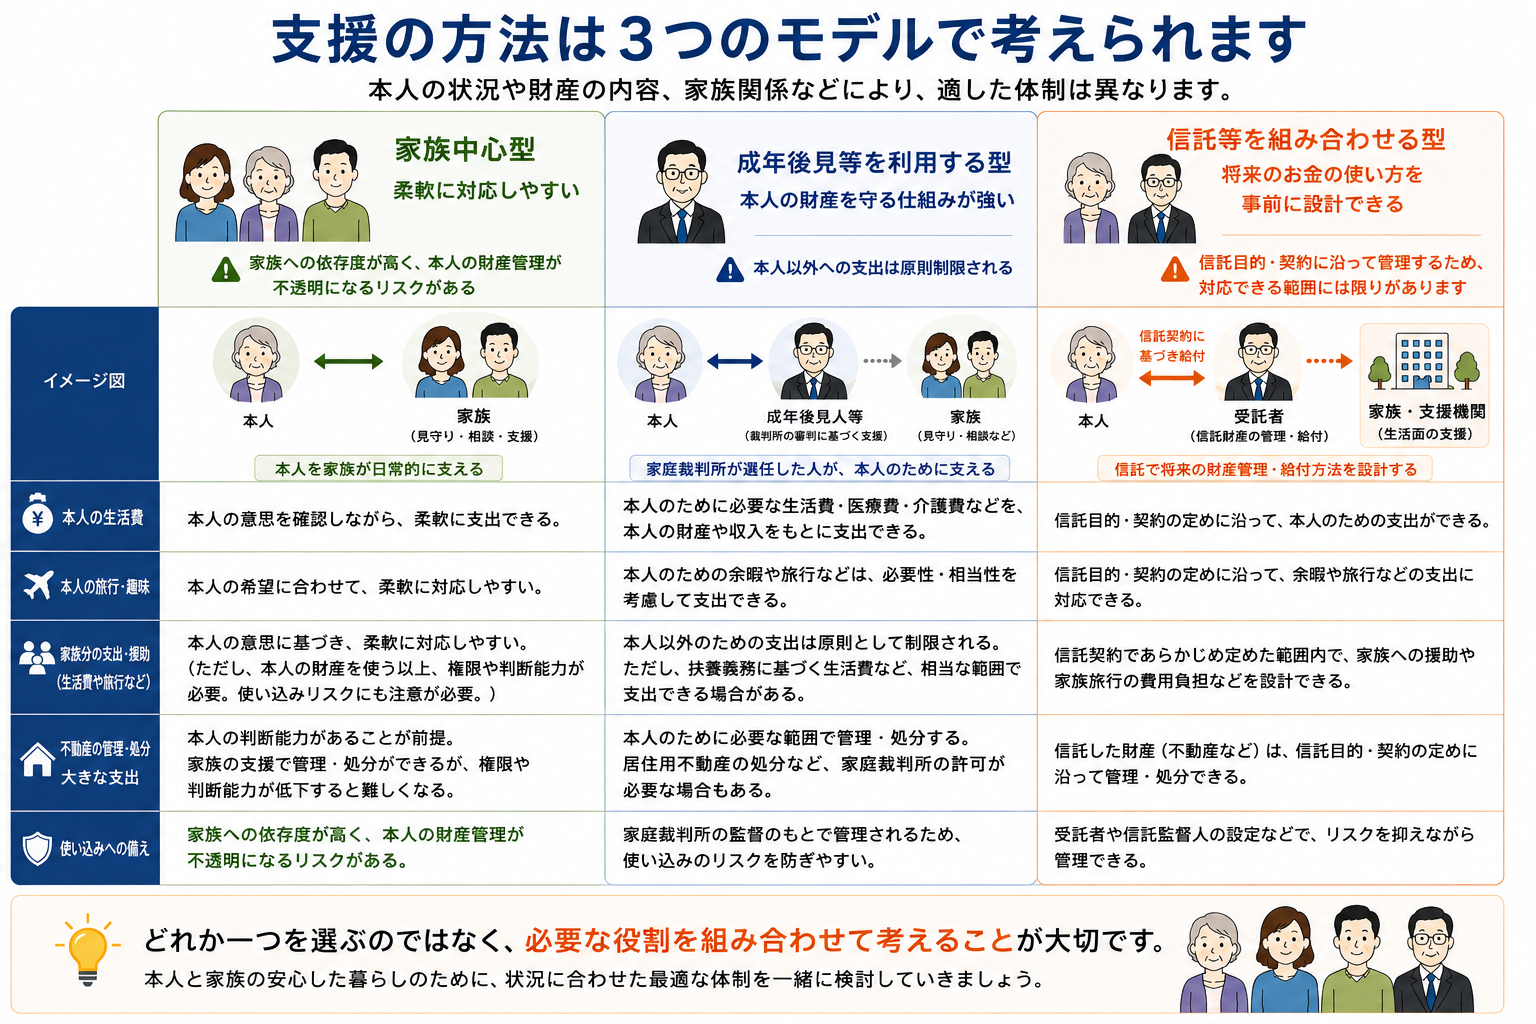
家族中心型|柔軟に対応しやすい
本人が自分で意思決定できる範囲が大きく、信頼できる家族による継続的な支援が期待できる場合には、 家族を中心に支えることが考えられます。
本人の希望に応じて生活費、趣味、旅行などに柔軟に対応しやすい一方、 本人名義の財産は家族の財産ではありません。 本人の判断能力が低下した場合、家族だからという理由だけで本人の預金を自由に引き出したり、 本人名義の不動産を自由に売却したりできるわけではありません。
また、一人の家族へ管理を集中させると、他の家族から財産管理の内容が見えにくくなることがあります。 柔軟性だけでなく、記録や情報共有など、財産管理の透明性も考えておく必要があります。
成年後見等|本人の財産を守る仕組みが強い
本人の判断能力が十分でなく、財産管理や契約等について法的な支援が必要な場合には、 現行の成年後見制度が関係することがあります。
成年後見人等は、制度上認められた権限の範囲で本人の財産を管理します。 本人の生活費、医療費、施設費、税金等は本人の財産から支払うことができますが、 本人以外の家族・親族の利益のために本人財産を使うことは原則として制限されます。
ただし、本人に扶養義務がある親族の相当な生活費など、本人以外への支出がすべて禁止されるわけではありません。 本人の資産・収入、従前の生活状況、本人の意思等を含め、個別に判断されます。
2026年の成年後見制度改正について
2026年6月に成年後見制度の見直しを含む民法等改正法が公布されていますが、 2026年8月20日現在、成年後見制度の主要な見直し部分はまだ施行されていません。 本ページでは現行制度を基準に説明し、改正後の制度と混同しないよう区別しています。
信託等を組み合わせる型|将来のお金の使い方を事前に設計する
信託では、受託者が信託された財産を、信託目的や信託行為に従って管理します。 親が元気なうちに、将来の財産管理や給付方法を一定程度設計できる点が特徴です。
例えば、本人の生活費、医療・福祉費、余暇・旅行などについて、 将来の変化に対応できるよう一定の裁量を含めて設計することが考えられます。 ただし、受託者が自由に使えるわけではなく、信託目的や契約内容に沿って管理する必要があります。
また、信託した財産の管理と、本人自身の法律行為や本人固有の財産管理は別問題です。 「信託を利用すれば成年後見等が一切不要になる」とは限りません。
成年後見制度を詳しく確認する
成年後見人等にできること・できないことや、財産管理との関係を整理しています。
家族信託を詳しく確認する
信託の仕組み、できること・できないこと、他制度との役割分担を確認できます。
3つの型で比較|旅行・生活費・不動産ではどう違う?
制度の違いは、抽象的な説明よりも実際のお金の使い方で考えると分かりやすくなります。 ここでは代表例として、「家族中心型」「成年後見等を利用する型」「信託等を組み合わせる型」の3つに整理して比較します。 具体的な可否は、本人の判断能力、家族関係、権限、信託契約の内容、財産の種類などによって異なります。
| 場面 | 家族中心型 | 成年後見等を利用する型 | 信託等を組み合わせる型 |
|---|---|---|---|
| 本人の生活費 | 本人の意思を確認しながら柔軟に対応しやすい | 本人のために必要・相当な支出として対応 | 信託目的・給付方法に沿って対応 |
| 本人の旅行・趣味 | 本人が意思決定できる場合は比較的柔軟 | 本人の利益や必要性・相当性等を踏まえて判断 | 本人の生活・余暇等を目的に含めた設計が可能な場合がある |
| 家族分の支出・援助 | 本人の意思・権限を前提に個別に判断 | 本人以外の利益のための支出は原則制限。扶養等の例外あり | 受益者・信託目的・給付条件等の設計による |
| 不動産 | 本人の判断能力や代理権等に左右される | 本人の利益を基準に管理。居住用不動産の処分には家裁許可が必要 | 信託した不動産について、信託目的・受託者権限等に沿って管理 |
実際の支援体制は、この3つだけではありません
上の3つは理解しやすくするための代表的なモデルです。実際には、 家族による見守り+福祉サービス+信託、 家族による支援+成年後見等+税理士・弁護士等の専門家、 信託による特定財産の管理+必要な範囲で成年後見等 など、本人の状況や財産に応じて複数の仕組みを組み合わせることがあります。 「どの型を選ぶか」ではなく、必要な役割を誰が担うかから考えることが重要です。
家族旅行で考えると
本人と姉夫婦が旅行する場合、本人自身の旅行費については、それぞれの仕組みに応じて対応を検討できます。 一方、本人のお金から姉夫婦の旅行費まで当然に支払えるということではありません。
成年後見では本人利益を中心に判断します。信託では、本人の生活や余暇のための給付をどのように設計するかが重要です。 家族中心の場合でも、本人財産を家族が自由に使えるという意味ではありません。
特定障害者扶養信託という選択肢もあります
一定の特定障害者については、所定の信託契約によって信託受益権を取得した場合、 贈与税の非課税制度を利用できることがあります。
特別障害者である特定障害者
信託受益権の価額のうち6,000万円までが非課税となる制度があります。
特別障害者以外の一定の特定障害者
3,000万円までが非課税となる制度があります。
一般的な「家族信託」に自動的に6,000万円の非課税枠が付く制度ではありません
対象となる本人、信託契約、受託者、信託財産、申告等について所定の要件があります。 非課税制度を利用する場合は、信託をする時点で手続を確認する必要があります。
この制度は税負担だけでなく、信託財産を本人の生活や療養のために継続して給付するという財産管理の面でも検討対象になります。 一方で、給付方法等には制度上の要件があるため、「非課税だから自由に使える」という制度ではありません。
具体例|3,000万円と自宅を残す家庭ならどう考えるか
モデルケース(あくまで一例)
父78歳、母75歳、障がいのある長男40歳、別居する長女45歳。 長男には生活や金銭管理について一定の支援が必要で、現在は両親と暮らしているとします。
両親の財産は、自宅3,500万円相当、預貯金4,000万円、生命保険1,000万円と仮定します。
両親が「長男に3,000万円を残せば安心」と考えたとしても、確認したいことはその先です。
- 長男の毎月の生活費はいくら必要か
- 預金を誰が管理するのか
- 医療費・施設費など大きな支出を誰が判断するのか
- 自宅に住み続ける場合、誰が管理・修繕するのか
- 長女はどこまで支援できるのか
- 長女自身が高齢になった後は誰が支えるのか
- 長男が亡くなった後、残った財産はどう承継されるのか
このように、相続する金額を決めるだけでなく、本人の生活、管理者、支援者、不動産、 最終的な財産承継まで一続きで考えることが、親なきあとの財産管理です。
不動産がある家庭では、管理方法を特に確認する
預貯金は毎月一定額を生活費として使うイメージを持ちやすい一方、不動産には継続的な判断が必要です。
自宅
固定資産税、火災保険、修繕、老朽化、将来の転居・施設入居後の取扱いなどを考えます。
賃貸不動産等
賃貸管理、修繕、賃料収入、税務、売却・建替え等について長期的な管理が必要になります。
「子に不動産を残す」ことと、「その子のために不動産を長期間管理できる」ことは同じではありません。 不動産の割合が大きい家庭ほど、相続前から管理体制を考える重要性が高くなります。
支える兄弟姉妹も年を取ります
現在は兄弟姉妹が若く、「自分が支える」と考えていても、20年、30年後には支援する側も高齢になります。 病気、仕事、家族関係、転居などによって、現在想定している支援を続けられないこともあります。
「誰に頼むか」だけで終わらせない
その人が支援できなくなった後にどうするかまで確認します。 長期間の支援では、特定の家族一人に依存しない体制を考えることが重要です。
本人が亡くなった後の財産も確認しておく
親なきあと対策は、親から子へ財産を承継して終わりではありません。 本人が亡くなった時点で財産が残っている場合、その財産が誰へ承継されるかも確認しておきます。
本人自身の相続関係によって承継される場合もあれば、信託を利用している財産については、 信託終了時の残余財産の帰属をあらかじめ設計する場合もあります。 具体的な法的設計については、弁護士・司法書士等の専門家と確認します。
親が元気な今、確認しておきたいこと
いきなり制度を決める必要はありません。まず、現在の生活と財産を整理します。
- 現在、親が何を支援しているか
- 本人自身でできること、支援が必要なこと
- 本人の収入・年金・給付・預貯金
- 親の預貯金・生命保険・不動産
- 本人の将来の住まい
- 毎月必要となる生活費
- 支援できる家族・親族
- 福祉・相談支援とのつながり
- 誰が財産管理を担えるか
- 支援者が変わった後の体制
- 本人死亡後の財産承継
- 相続税・贈与税等の税務
ここまで整理すると、「家族で対応できる部分」「制度を利用した方がよい部分」 「専門家へ相談すべき部分」が見えやすくなります。
当事務所で一緒に整理できること
当事務所では、親なきあとについて特定の制度を先に勧めるのではなく、 ご家族の生活、財産、相続税、不動産などを整理したうえで、必要な論点を確認します。
財産の棚卸し・必要資金
預貯金、不動産、生命保険等を整理し、本人の将来の生活に必要な資金を考えます。
相続税・贈与税の確認
相続税の試算、障害者控除、信託・贈与等に関係する税務を確認します。
財産承継と財産管理の整理
「誰に何を残すか」と「その後誰が管理するか」を分け、選択肢を整理します。
不動産を含む将来設計
自宅・賃貸不動産等について、保有、管理、将来の売却可能性などを税務・不動産の観点から確認します。
法律・福祉の専門分野は役割分担します
成年後見、遺言、信託その他の法律面は、具体的な内容に応じて弁護士・司法書士等の専門家との連携が必要になります。 また、本人の日常生活、住まい、福祉サービス等については、市区町村や相談支援事業所等との連携が重要です。
よくあるご質問
Q. 兄弟姉妹がいれば、その人に財産管理を任せればよいですか?
家族が支援を担える場合はありますが、家族であることだけで本人名義の財産について当然に代理権が生じるわけではありません。 本人の判断能力、行う手続、財産内容等に応じて制度や権限を確認します。
Q. 成年後見と家族信託はどちらがよいですか?
役割が異なるため単純な優劣では決められません。本人自身の法律行為・財産管理に法的支援が必要なのか、 特定の財産を長期間管理・給付する仕組みが必要なのかなど、目的から整理します。
Q. 成年後見になると旅行や趣味に本人のお金を使えなくなりますか?
一律に禁止されるわけではありません。本人の利益、必要性、相当性、財産状況等を踏まえて判断されます。 一方、本人以外の家族の利益のための支出とは分けて考える必要があります。
Q. 信託ならお金を自由に使えますか?
受託者が自由に使える制度ではありません。信託目的や信託行為に従って管理・給付します。 将来の変化に対応できるよう、どの程度の裁量を持たせるかを事前に設計することが重要です。
Q. 障がいのある子に自宅を残しても大丈夫でしょうか?
所有権を承継させることだけでなく、固定資産税、修繕、将来の転居、売却等を誰が判断・管理するかまで確認する必要があります。 不動産の種類や本人の状況に応じて個別に検討します。
関連ページ
親なきあと問題の全体像
暮らし・支援者・必要資金・財産管理・相続・税金を総合的に整理します。
成年後見制度
成年後見人等の役割、財産管理、不動産、相続等との関係を詳しく確認できます。
家族信託
信託の仕組みと、できること・できないことを確認できます。
遺言
誰に何を残すか、遺言が必要なケースや作成方法を確認できます。
財産管理・認知症対策
親自身の判断能力低下に備える方法を時間軸で整理しています。
相続税の障害者控除
障害者控除の適用要件・計算方法等を確認できます。
主な公的情報・根拠資料
- 裁判所「成年後見制度(後見・保佐・補助)の概要」
- 法務省「任意後見制度について」
- 法務省「民法等の一部を改正する法律(成年後見及び遺言の制度の見直し)」
- e-Gov法令検索「信託法」
- 国税庁「障害者非課税信託申告の手続」
- 国税庁「No.4167 障害者の税額控除」
- 厚生労働省「地域生活支援拠点等」
本ページは2026年8月20日時点で確認できる法令・公的情報を基準に作成しています。 成年後見制度は改正法公布後・主要部分施行前であり、今後、施行日や関連制度の詳細が定められる可能性があります。 個別の適用関係は、本人の状況、契約内容、財産内容等によって異なります。
ご家族の場合を一度整理してみたい方へ
どの制度を使うかを決めてから相談する必要はありません。 現在の生活、財産、家族の支援状況を整理し、税務・不動産の観点から確認できることと、 法律・福祉等の専門家につなぐべきことを分けて考えます。
この記事を担当した執筆者
佐々木税務会計事務所
共同代表
佐々木謙
保有資格
専門分野相続・贈与・不動産・法人経営
経歴経営コンサルティング会社で約10年間、企業経営・事業承継のコンサルティングに従事。その後、法律事務所で約5年間、相続・資産承継の実務を経験し、大手税理士法人では約10年間、相続税申告、財産評価、事業承継、生前対策などの資産税業務を専門に担当しました。 これまで培った税務・法務・経営の知見を活かし、一般のご家庭から地主・企業オーナーまで、幅広い相続・資産承継をサポートしています。 現在は佐々木税務会計事務所の共同代表として、**「創族(そうぞく)」**を理念に、相続税申告だけでなく、生前対策、遺言、家族信託、事業承継など、ご家族の将来を見据えた相続・資産承継に取り組んでいます。