認知症対策、家族信託と任意後見はどちらを選ぶ?
認知症対策、家族信託と任意後見はどちらを選ぶ?
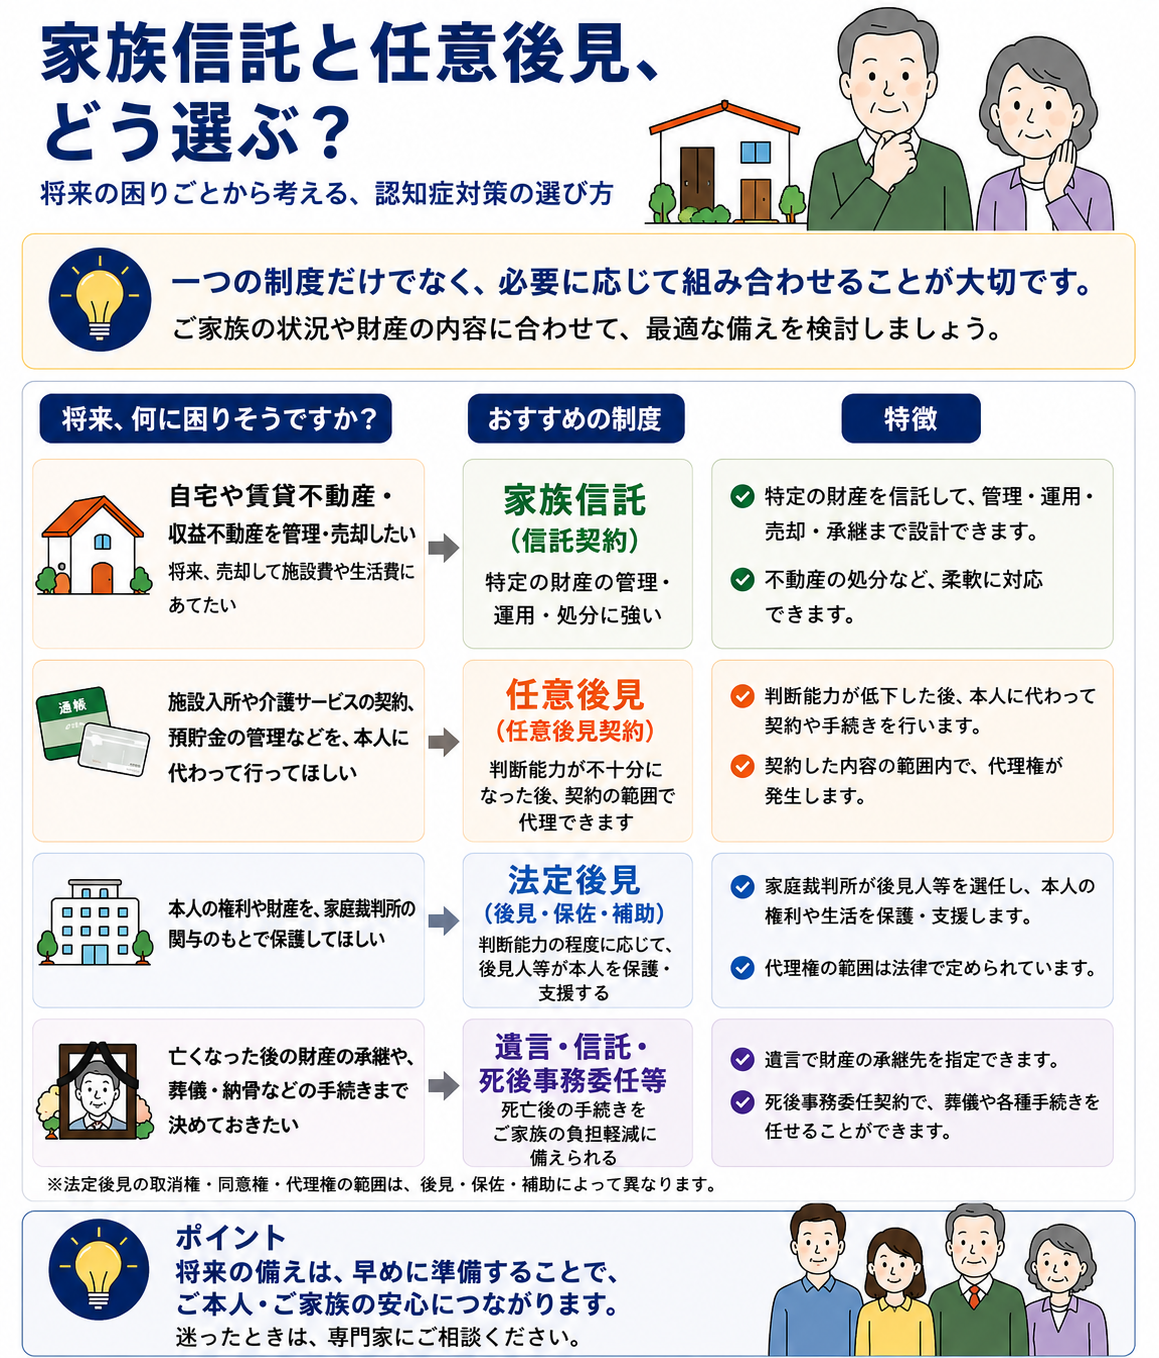
家族信託と任意後見は、どちらか一方が優れている制度ではありません。
「将来、誰が何をする必要があるか」から、必要な制度を選びます。
自宅・収益不動産を
将来も管理・売却したい
将来も管理・売却したい
→ 家族信託を検討
施設入所・預貯金管理などを
代理してほしい
代理してほしい
→ 任意後見を検討
家庭裁判所の関与のもとで
本人を保護したい
本人を保護したい
→ 法定後見を検討
家族信託と任意後見、何が違う?
違いはシンプルです。家族信託は「財産」、任意後見は「本人に代わる法律行為」を中心に考えます。
両方を組み合わせることもできます。不動産は家族信託、預貯金管理や施設入所等の本人の生活に関する法律行為は、任意後見契約で定めた範囲で任意後見人が代理する、と役割を分ける設計もあります。
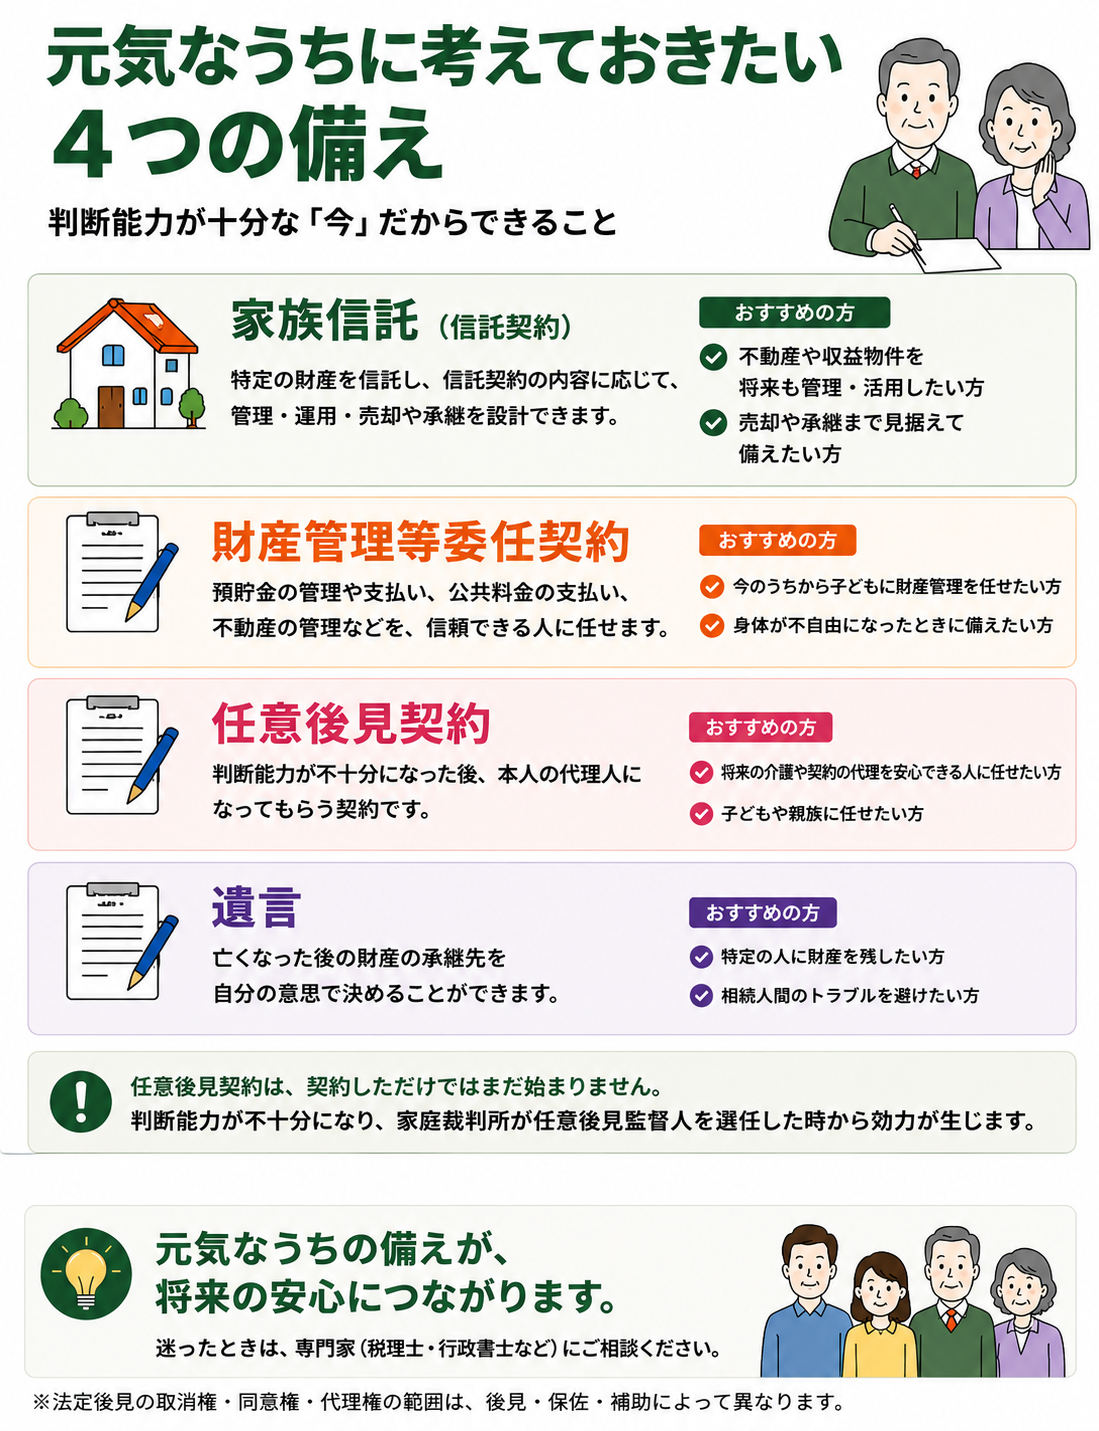
元気なうちに考えたい4つの備え
認知症対策は、判断能力が低下してからでは選べない方法があります。元気なうちに全体を整理しておくことが重要です。
4つの備えを文章でも確認する
- 家族信託:特定財産の管理・処分・承継を設計
- 財産管理等委任契約:元気なうちの財産管理を依頼
- 任意後見契約:判断能力低下後の代理人を事前に決める
- 遺言:死亡後の財産承継先を決める
判断能力が低下した後はどうなる?
家族信託と任意後見では、判断能力低下後の動きが異なります。
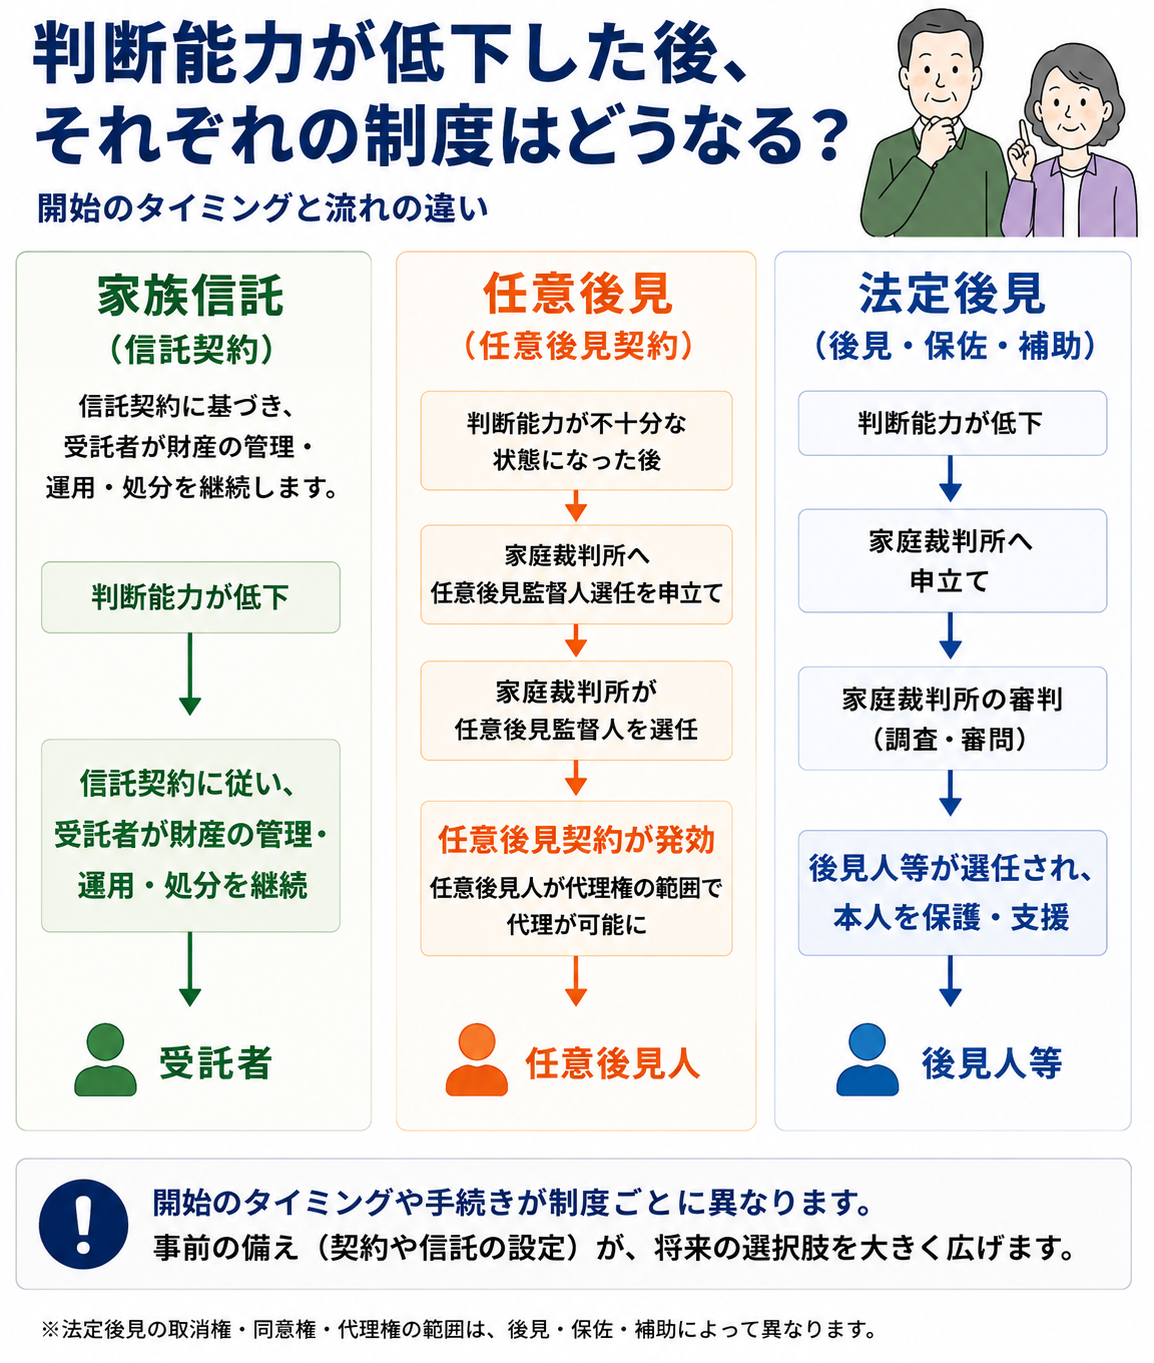
家族信託
有効な信託契約があれば、受託者が契約に従って信託財産の管理を続けます。
任意後見
家庭裁判所が任意後見監督人を選任した時に契約が発効します。
任意後見は、契約しただけでは始まりません。判断能力が不十分になった後、家庭裁判所による任意後見監督人の選任が必要です。
親の自宅を売って、施設費にしたい場合
このケースは、事前準備の違いが特に分かりやすく表れます。
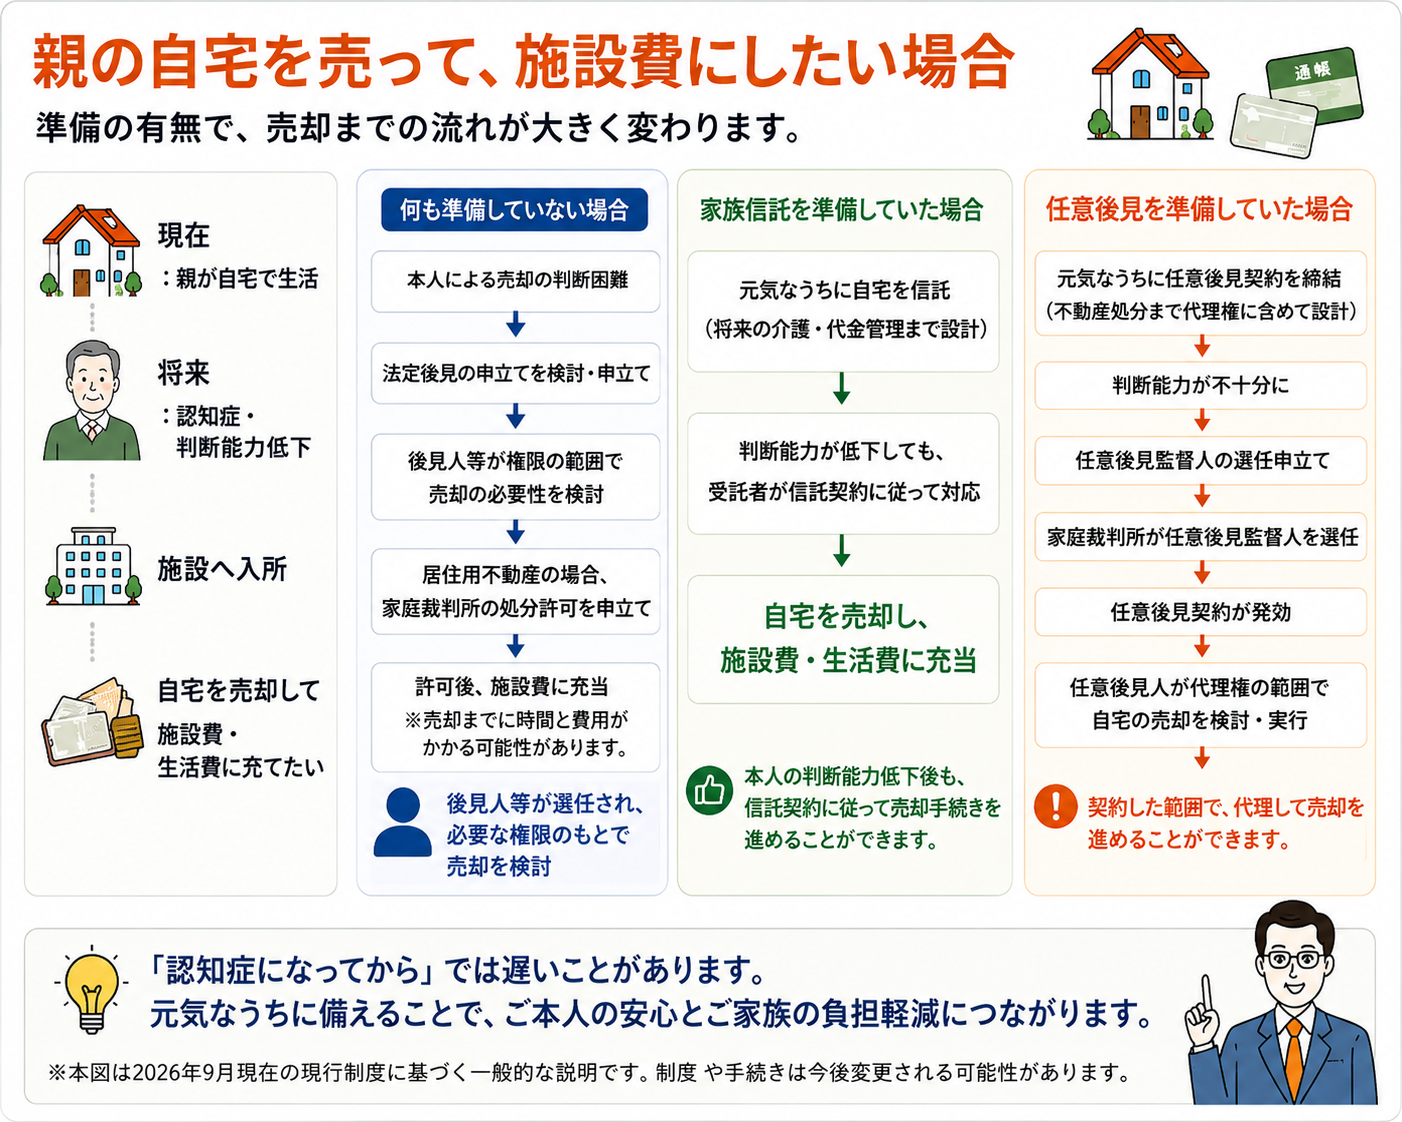
ここだけは知っておきたいポイント
家族信託:信託契約で将来の売却まで適切に設計していれば、受託者が契約に従って売却を進めることができます。
任意後見:不動産処分に必要な代理権を定めていれば、契約発効後、任意後見人が代理権の範囲で売却を検討できます。
法定後見:成年後見人等が本人の居住用不動産を処分する場合には、家庭裁判所の許可が必要です。なお、保佐人・補助人が本人に代わって処分する場合には、その不動産処分について代理権が付与されていることが前提となります。
家族信託をしただけで必ず売却できるわけではありません。信託契約、信託登記、抵当権、金融機関との関係等を確認します。
結局、どちらが向いている?
家族信託を検討したい方
- 自宅や収益不動産がある
- 将来、売却や大規模修繕の可能性がある
- 特定財産の承継先まで設計したい
任意後見を検討したい方
- 預貯金管理を任せたい
- 施設入所等を代理してほしい
- 自分で将来の支援者を決めておきたい
- 財産管理等委任契約などと組み合わせ、現在から判断能力低下後まで切れ目のない支援体制を作りたい
税理士はここを見る|家族信託は、それ自体が節税制度ではありません。
家族信託は財産管理・承継を設計する仕組みであり、信託しただけで相続税や所得税が軽くなるものではありません。信託設定時・信託期間中・終了時の課税関係も含めて設計する必要があります。
家族信託は財産管理・承継を設計する仕組みであり、信託しただけで相続税や所得税が軽くなるものではありません。信託設定時・信託期間中・終了時の課税関係も含めて設計する必要があります。
不動産も生活支援も必要なら、併用を検討します。
「家族信託か任意後見か」ではなく、財産・生活・死亡後を分けて考えるのがポイントです。
「家族信託か任意後見か」ではなく、財産・生活・死亡後を分けて考えるのがポイントです。
本人が亡くなった後は?
任意後見は本人の死亡により終了します。死亡後の財産承継や手続きは、別の仕組みで備えます。
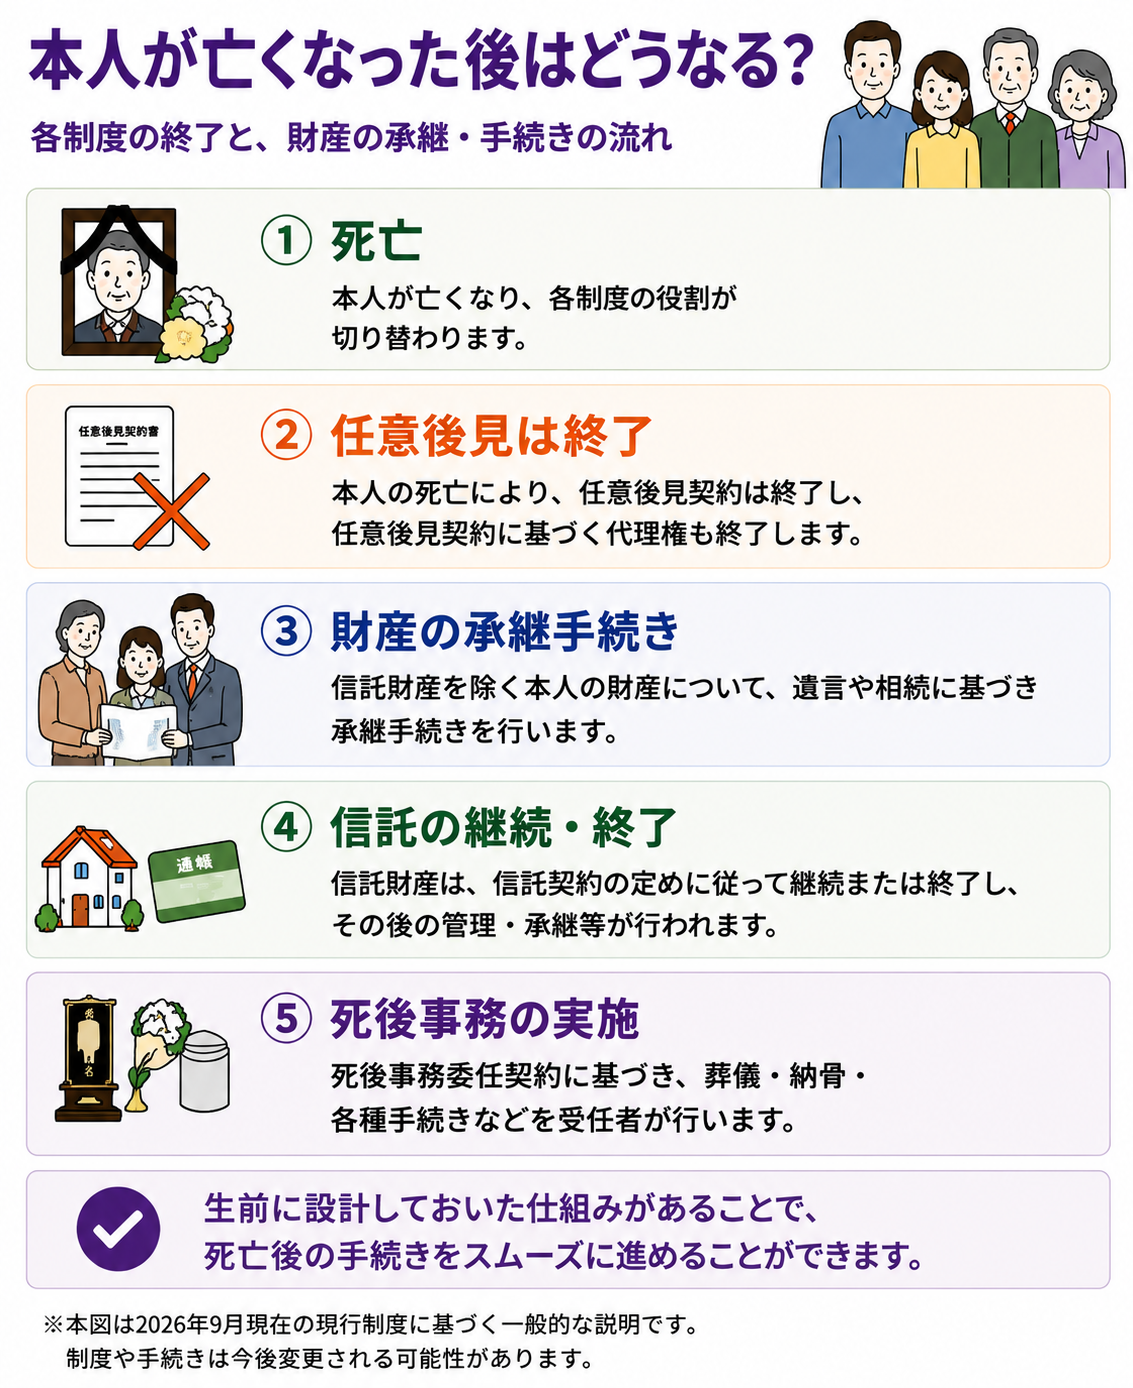
財産の承継
遺言、相続、信託契約の定めに従って進めます。
よくある失敗
家族信託だけで、すべての認知症対策ができると思っていた
家族信託の対象は信託財産です。施設入所等、本人自身の法律行為を当然に代理できる制度ではありません。
任意後見契約を作ったので、すぐ財産管理を任せられると思っていた
任意後見は任意後見監督人が選任されて初めて発効します。発効前の財産管理が必要なら、財産管理等委任契約等を検討します。
自宅を売る可能性を契約時に考えていなかった
契約を作ること自体ではなく、施設入所、修繕、売却など将来起こり得る行為から逆算して設計することが重要です。
まず、ご家庭で確認したいこと
- 本人は今、契約内容を十分理解できるか
- 自宅・収益不動産を将来売る可能性があるか
- 預貯金・生活費・介護費を誰が管理するか
- 施設入所等の契約を誰に任せるか
- 死亡後、財産を誰へ承継するか
ここまで整理すると、家族信託、任意後見、遺言等のどれが必要かが見えやすくなります。
よくある質問
家族信託と任意後見は併用できますか?
はい。役割が異なるため、必要に応じて併用できます。不動産等の特定財産は家族信託、預貯金管理や施設入所等の本人の生活に関する法律行為は、任意後見契約で定めた範囲で任意後見人が代理する、と分けることがあります。
任意後見人は自宅を売却できますか?
契約に不動産処分について必要な代理権が定められていれば、任意後見契約発効後、代理権の範囲で売却を検討できます。個別には契約内容や不動産の状況等の確認が必要です。
認知症と診断された後でも契約できますか?
診断名だけでは決まりません。契約時に本人が契約内容と法律上の効果を理解できる意思能力があるかを個別に確認します。
2026年の成年後見制度改正について
2026年に成年後見制度等の改正法が成立していますが、2026年9月現在、成年後見制度部分はまだ施行されていません。
このページは現行制度を基準に説明しています。施行時期・経過措置・実務運用が明らかになった段階で更新します。
当事務所の考え方
当事務所では、「家族信託を作る」「任意後見契約を作る」こと自体を目的にはしていません。
財産・生活・介護・相続を一つの時間軸で整理し、必要な仕組みだけを組み合わせることを重視しています。
税務・不動産・相続を整理し、司法書士・弁護士・公証人等との連携が必要な場合には、それぞれの専門分野を確認しながら進めます。
公的情報
※2026年9月現在の現行制度に基づく一般的な説明です。個別案件では契約内容、本人の判断能力、財産状況等により異なります。
この記事を担当した執筆者
佐々木税務会計事務所
共同代表
佐々木謙
保有資格
専門分野相続・贈与・不動産・法人経営
経歴経営コンサルティング会社で約10年間、企業経営・事業承継のコンサルティングに従事。その後、法律事務所で約5年間、相続・資産承継の実務を経験し、大手税理士法人では約10年間、相続税申告、財産評価、事業承継、生前対策などの資産税業務を専門に担当しました。 これまで培った税務・法務・経営の知見を活かし、一般のご家庭から地主・企業オーナーまで、幅広い相続・資産承継をサポートしています。 現在は佐々木税務会計事務所の共同代表として、**「創族(そうぞく)」**を理念に、相続税申告だけでなく、生前対策、遺言、家族信託、事業承継など、ご家族の将来を見据えた相続・資産承継に取り組んでいます。