不動産管理会社方式とは?
管理料は何%が適正?税務調査のポイント
不動産を個人で所有したまま、管理業務を法人へ委託する 「不動産管理会社方式(管理委託方式)」について解説します。 「管理料は何%にすればよいのか」「家族の会社に管理料を払って大丈夫なのか」 「すでに外部の管理会社がある場合はどうするのか」など、 不動産オーナーの方が迷いやすいポイントを、税務調査の視点まで含めて整理します。
このページの重要な考え方:
管理会社方式では、「何%の管理料にするか」より先に、
法人が実際に何をするのかを決めます。さらに、その仕事に必要な免許・登録等がないかも確認します。
30秒で結論
- 不動産の所有権は個人のまま、実際の管理業務だけを法人へ委託する方法です。
- 「5%なら安全」「10%までなら大丈夫」といった一律の安全基準はありません。
- まず「法人が何をするのか」を決め、その仕事に見合う管理料を考えます。
- 外部の不動産管理会社も使っている場合は、同じ仕事を二重に頼んでいないか確認します。
- 税務調査では、契約書だけでなく「実際に誰が何をしたか」を説明できる記録が重要です。
このページは、こんな不動産オーナーの方へ
- 個人名義でアパート・マンション・駐車場などを所有している
- 子どもや家族が経営する会社に、不動産管理を任せることを考えている
- 「管理料を何%にすればよいのか」と迷っている
- すでに外部の不動産管理会社へ管理を依頼している
- 税務調査で管理料を否認されないか心配している
① 所有権は誰にある?
不動産は個人所有のままなのか、法人へ移すのかを最初に分けます。
② 法人は何をする?
「管理」と一言で済ませず、実際の業務範囲を具体化します。
③ 管理料はいくらが適正?
一律の料率ではなく、実際の仕事・物件の状況・外部の管理会社の料金などから考えます。
④ 実際にした仕事が分かる?
契約書だけでなく、報告書・メール・写真など、実際の仕事が分かる記録を残します。
管理会社方式とは?
管理会社方式では、不動産の所有権は個人のままです。 個人オーナーが法人に管理業務を委託し、法人は実際に行った管理業務の対価として管理料を受け取ります。
図をタップすると、大きく表示できます
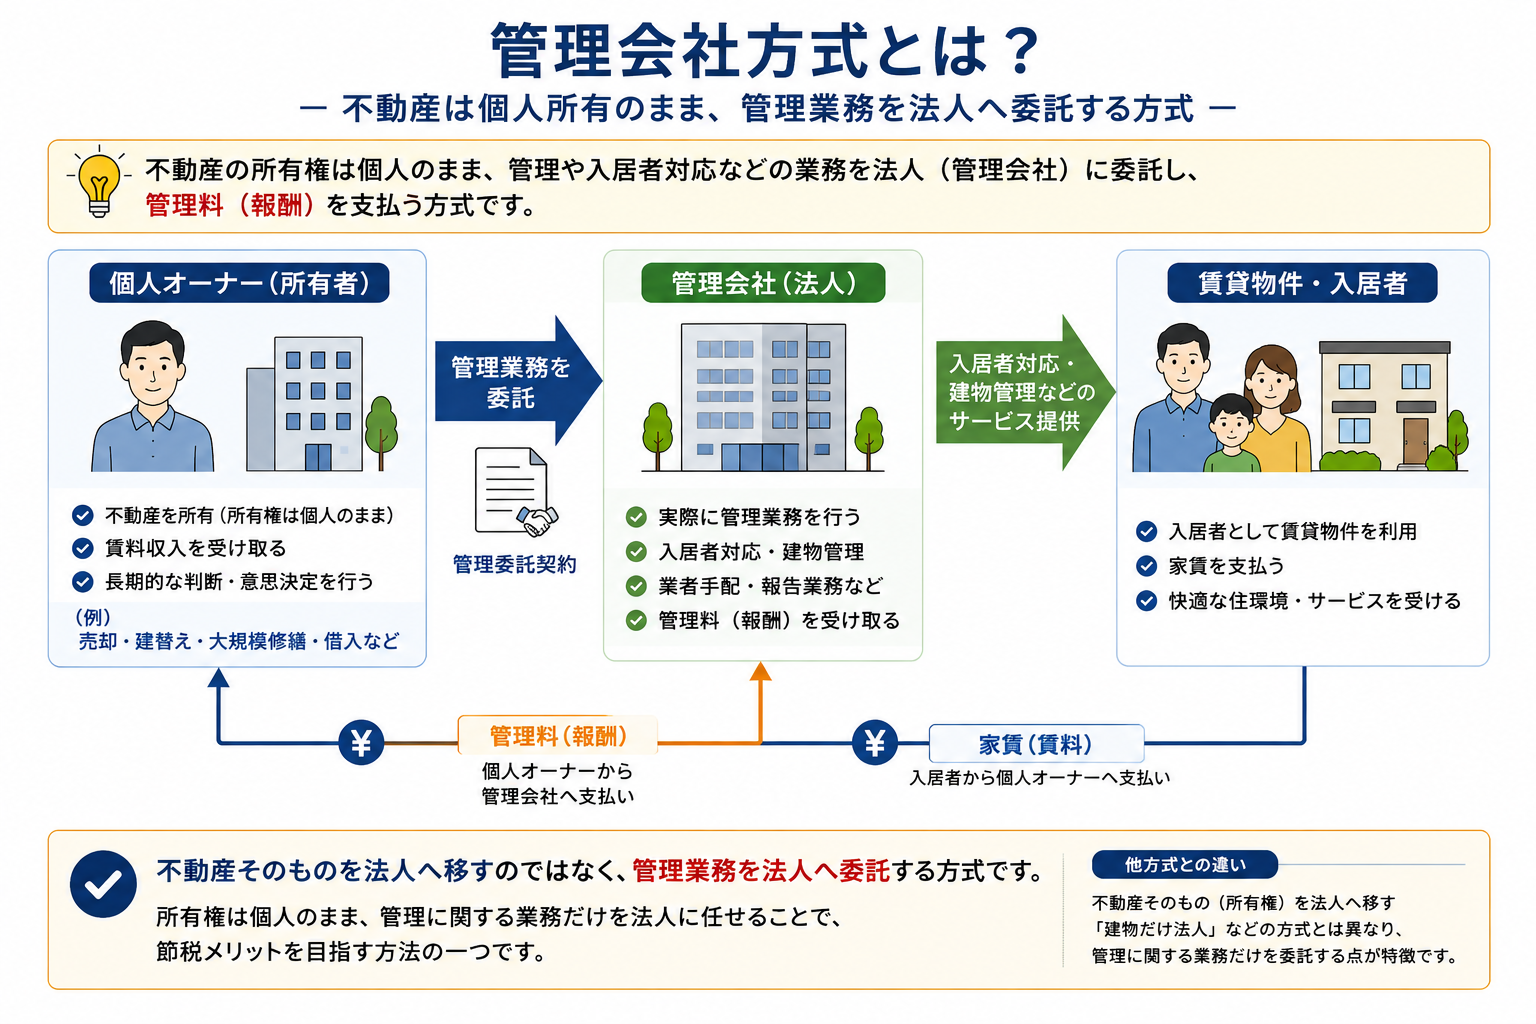
個人オーナー
不動産そのものは個人所有
- 賃貸借の主体・所有者として不動産を保有
- 個人が所有者・賃貸人となる一般的な管理委託方式では、家賃収入は個人側に帰属
- 売却・建替え・借入れなどの重要な判断を行う
管理会社(法人)
実際の管理業務を行う
- 契約で定めた管理業務を実施
- 入居者・業者との連絡や修繕手配などを担当
- 業務の対価として管理料を受け取る
ここで大切なのは「法人を作ったこと」ではありません。
税務上説明しやすい形にするには、法人が実際にどの業務を行い、その業務に対してどのような対価が支払われているのかを明確にします。
税務上説明しやすい形にするには、法人が実際にどの業務を行い、その業務に対してどのような対価が支払われているのかを明確にします。
管理会社方式とサブリース方式はどう違う?
| 比較 | 管理会社方式 | サブリース方式 |
|---|---|---|
| 不動産の所有者 | 原則、個人 | 原則、個人 |
| 法人の役割 | 管理業務を受託 | 個人から借りて入居者へ転貸 |
| 法人が受け取るもの | 管理料 | 入居者からの転貸賃料と個人へ支払う賃料との差額等 |
どちらがよいかは、家賃収入の移し方だけでなく、空室リスク、賃料の設定、契約関係、消費税などを含めて比較します。 5方式全体の比較は、不動産賃貸業の法人化の総合ページをご覧ください。
管理会社は、実際に何をする?
「管理」という言葉だけでは、業務の範囲が分かりません。 まず、誰が、どの業務を、どこまで担当するのかを分けて考えます。
図をタップすると、大きく表示できます
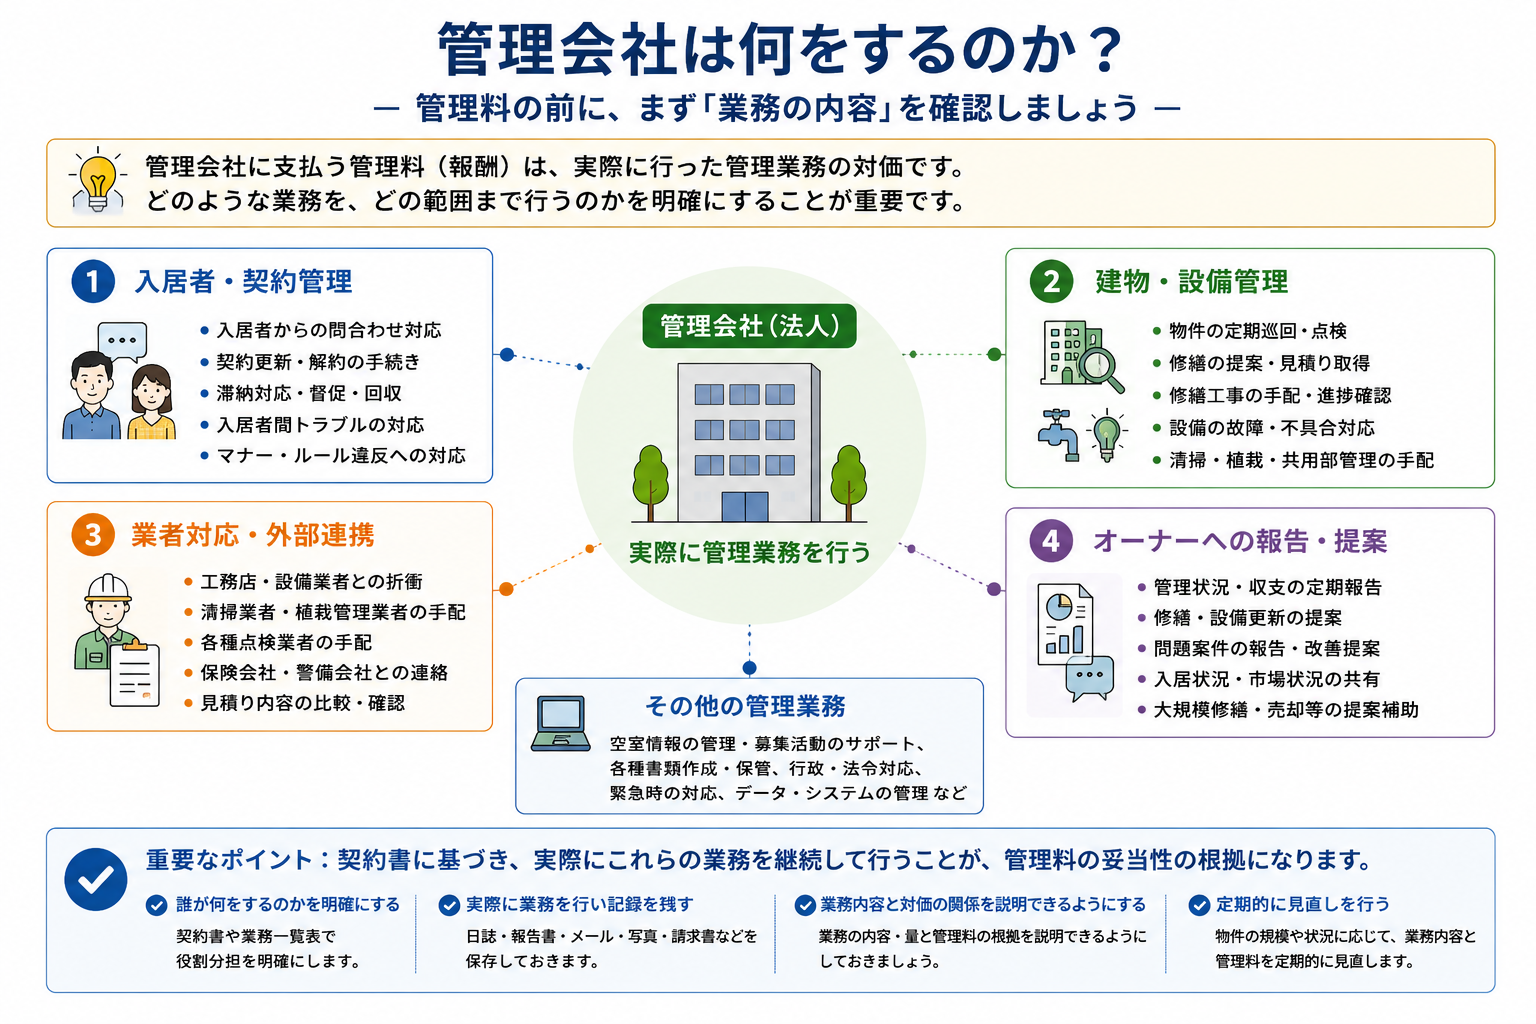
入居者・契約管理
- 入居者からの問い合わせ対応
- 更新・解約手続
- 滞納への対応
- 入居者間トラブルへの対応
建物・設備管理
- 巡回・点検
- 修繕手配
- 設備故障・不具合への対応
- 清掃・共用部管理
業者対応・外部連携
- 工務店・設備業者等との折衝
- 見積り取得・比較
- 保険会社等との連絡
- 発注・進捗確認
注意:
大規模修繕、売却、建替え、借入れなどの最終的な経営判断そのものまで、当然に「管理業務」になるわけではありません。
管理会社が行う業務と、所有者としての意思決定を分けて整理します。
外部の管理会社と、仕事が重なっていないか
外部の不動産管理会社にすでに管理を委託しているのに、 さらに同族会社へ同じような管理料を支払う場合は、それぞれの会社が何をしているのかを説明できるようにする必要があります。
図をタップすると、大きく表示できます
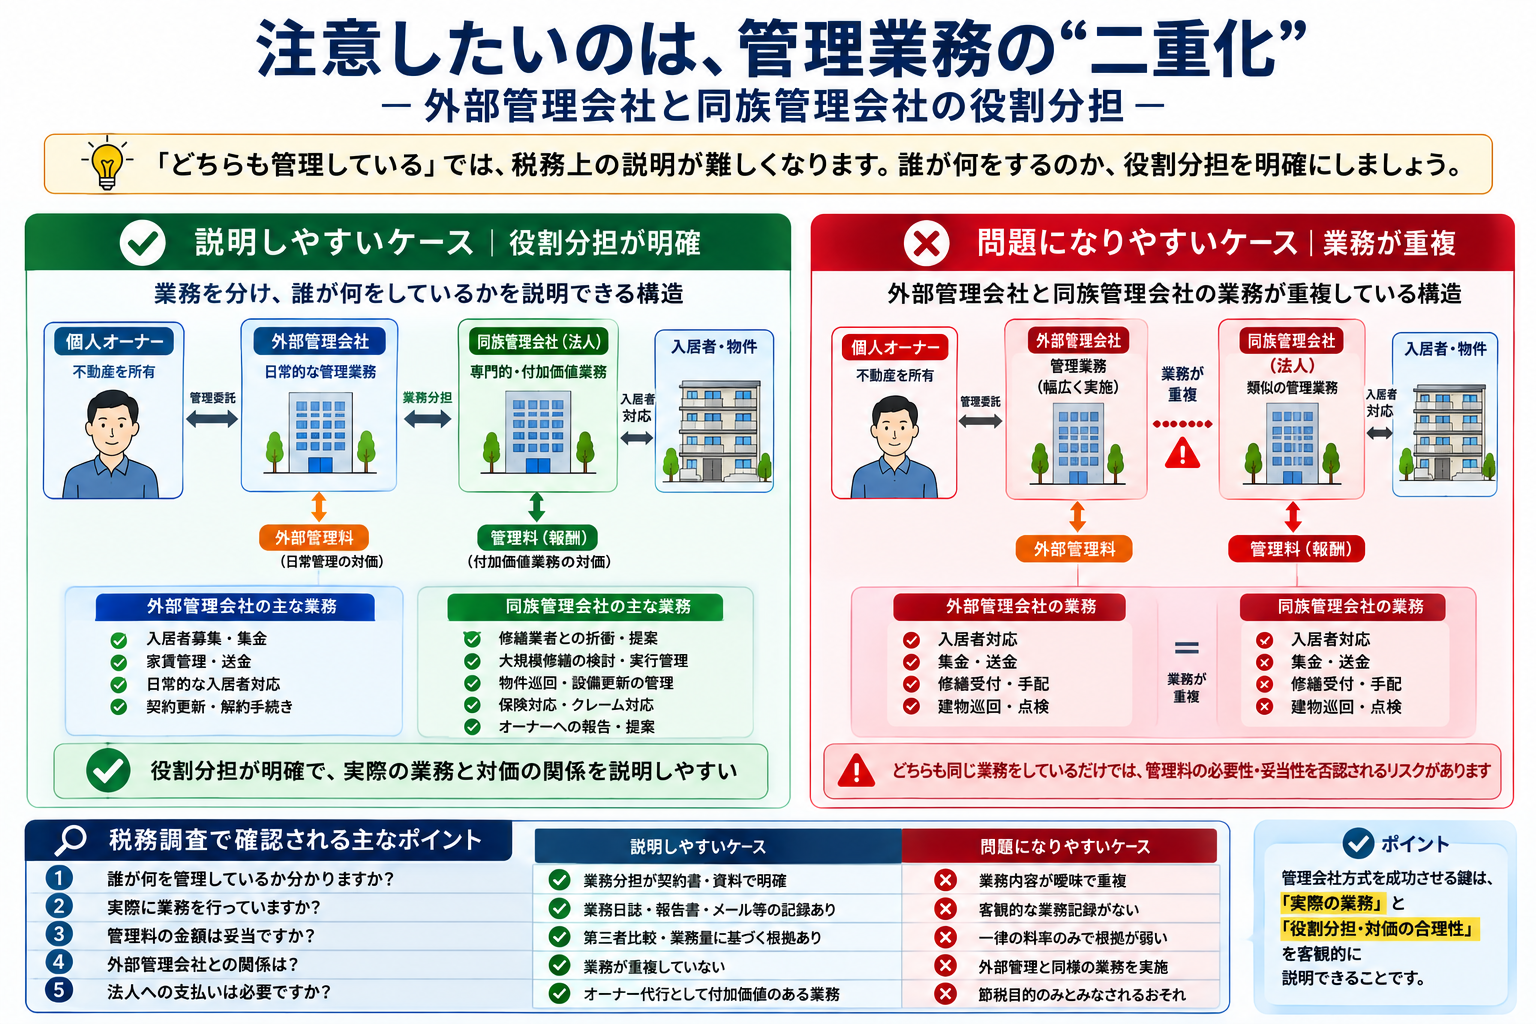
説明しやすいケース
役割分担が明確
- 外部管理会社と同族会社で業務範囲が分かれている
- それぞれの担当業務を契約書等で明確にしている
- 実際に行った業務を記録している
- それぞれの報酬との対応関係を説明できる
説明が難しくなりやすいケース
業務が重複
- 入居者対応や集金などを両社が同じように行っている
- 同じ修繕・巡回・清掃を二重に委託している
- 同族会社が実際に何をしたのか記録がない
- 二つの管理料の必要性・合理性を説明しにくい
税務上のポイント:
国税不服審判所の公表事例では、外部管理会社がすでに行っていた業務との重複、
同族会社が実際に業務を行ったことを示す実際に仕事をしたことが分かる資料の不足などが問題となったケースがあります。
不動産管理料は、何%が適正?
「不動産管理料は何%が適正なのか」「5%なら大丈夫なのか」「10%なら高すぎるのか」。 これは、不動産オーナーの方からよく出る疑問です。 結論として、税務上の一律の安全率はありません。 管理会社が実際に行う仕事の内容、物件の規模や性質、仕事量、 外部の管理会社に頼んだ場合の料金などを総合して考える必要があります。
「5%・10%」という数字だけで決めないことが大切です。
一般の管理会社の料金には、物件や業務内容によって違いがあります。 税務上は「何%だから大丈夫」ではなく、その管理料が実際の仕事に見合っているかを説明できることが重要です。
一般の管理会社の料金には、物件や業務内容によって違いがあります。 税務上は「何%だから大丈夫」ではなく、その管理料が実際の仕事に見合っているかを説明できることが重要です。
図をタップすると、大きく表示できます
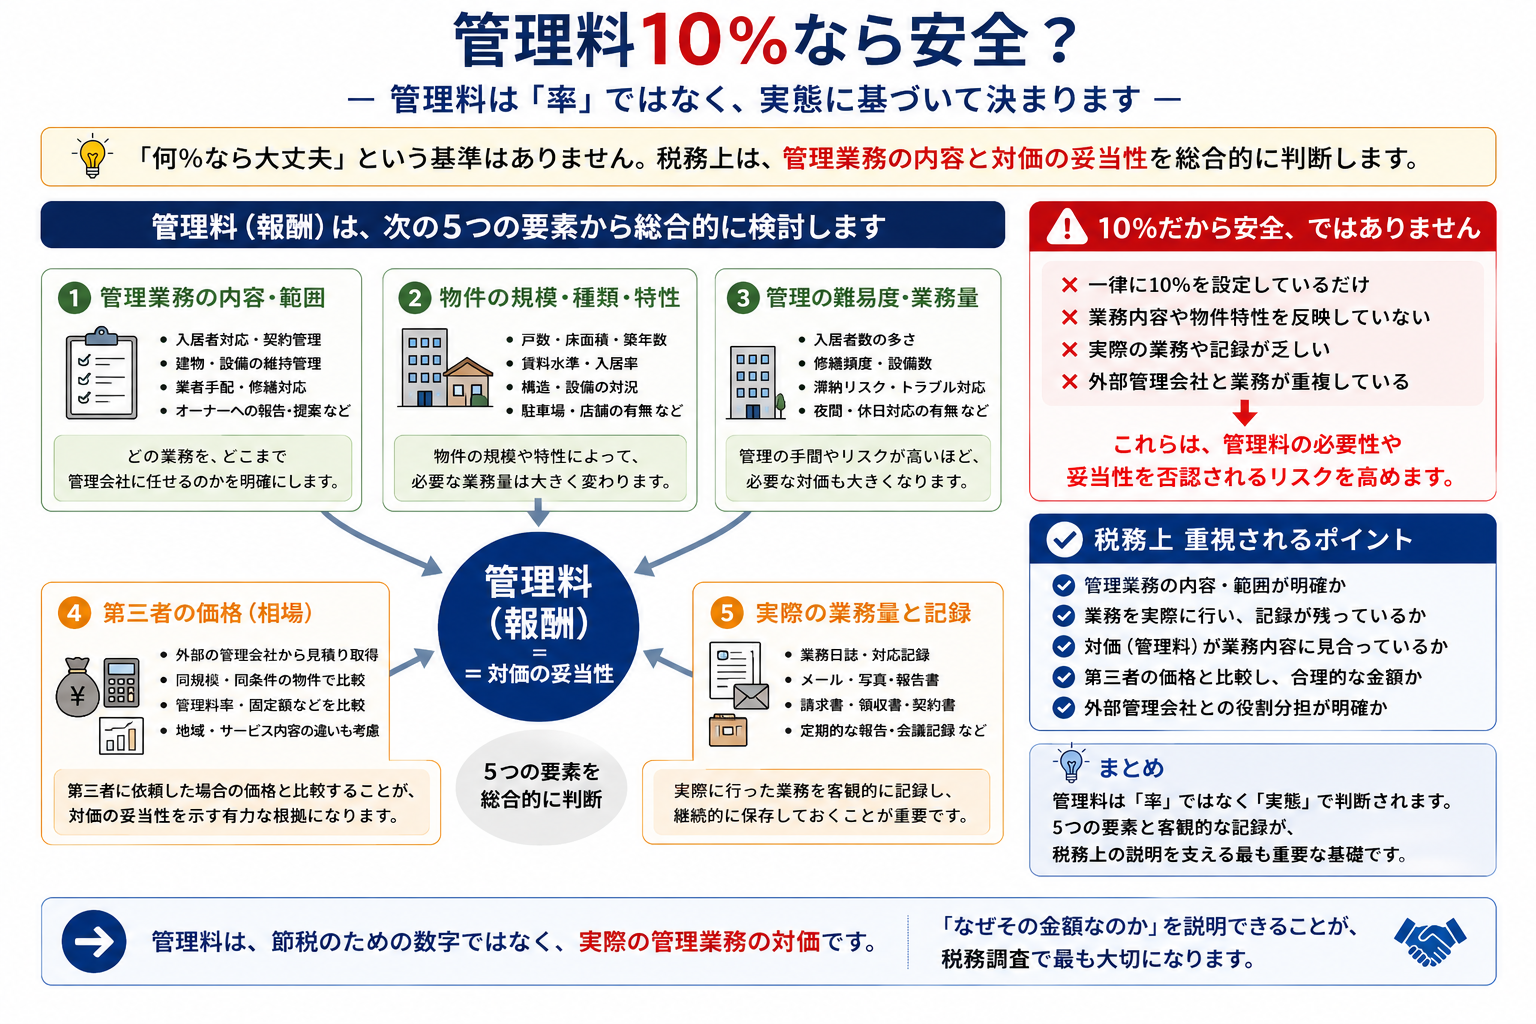
| 確認項目 | 確認したいこと | 資料の例 |
|---|---|---|
| 業務内容・範囲 | 何をどこまで管理会社に委託しているか | 管理委託契約書、業務一覧、役割分担表 |
| 物件の規模・性質 | 戸数、築年数、設備、入居状況、店舗の有無など | 物件一覧、賃貸借契約、設備資料 |
| 管理の難易度・業務量 | 問い合わせ、修繕、滞納、トラブル等にどの程度対応するか | 業務日誌、対応履歴、報告書 |
| 外部の管理会社に頼んだ場合の料金 | 一般の管理会社に同程度の業務を頼むなら、いくらか | 見積書、管理会社の料金表、比較表 |
| 実際の業務と記録 | 契約しただけでなく、実際に継続して業務を行っているか | メール、写真、発注書、請求書、会議記録 |
管理料を決める順番は「率」→「仕事」ではなく、「仕事」→「金額」です。
| STEP 1 | STEP 2 | STEP 3 |
|---|---|---|
| 仕事内容を決める 入居者対応、修繕、巡回、業者対応など、法人が何をするのかを具体化します。 |
外部の料金と比べる 同程度の物件・同程度の仕事を外部へ頼んだ場合の料金を参考にします。 |
無理のない金額にする 仕事量・難しさ・責任などを踏まえて、説明できる金額を設定します。 |
「10%」は安全ラインではありません。
10%という料率自体が直ちに問題になるという意味ではありません。 重要なのは、管理会社が実際に行う仕事に照らして、その管理料が仕事の対価として説明できるかどうかです。 外部の管理会社の料金を比較する場合も、仕事の範囲や物件条件をそろえて考えます。
10%という料率自体が直ちに問題になるという意味ではありません。 重要なのは、管理会社が実際に行う仕事に照らして、その管理料が仕事の対価として説明できるかどうかです。 外部の管理会社の料金を比較する場合も、仕事の範囲や物件条件をそろえて考えます。
税務調査では、ここを説明できるか?
税務調査で重要なのは、契約書が存在することだけではありません。 「誰が・何を・どのように行ったのか」を客観的に説明できる状態を作っておくことがポイントです。
図をタップすると、大きく表示できます
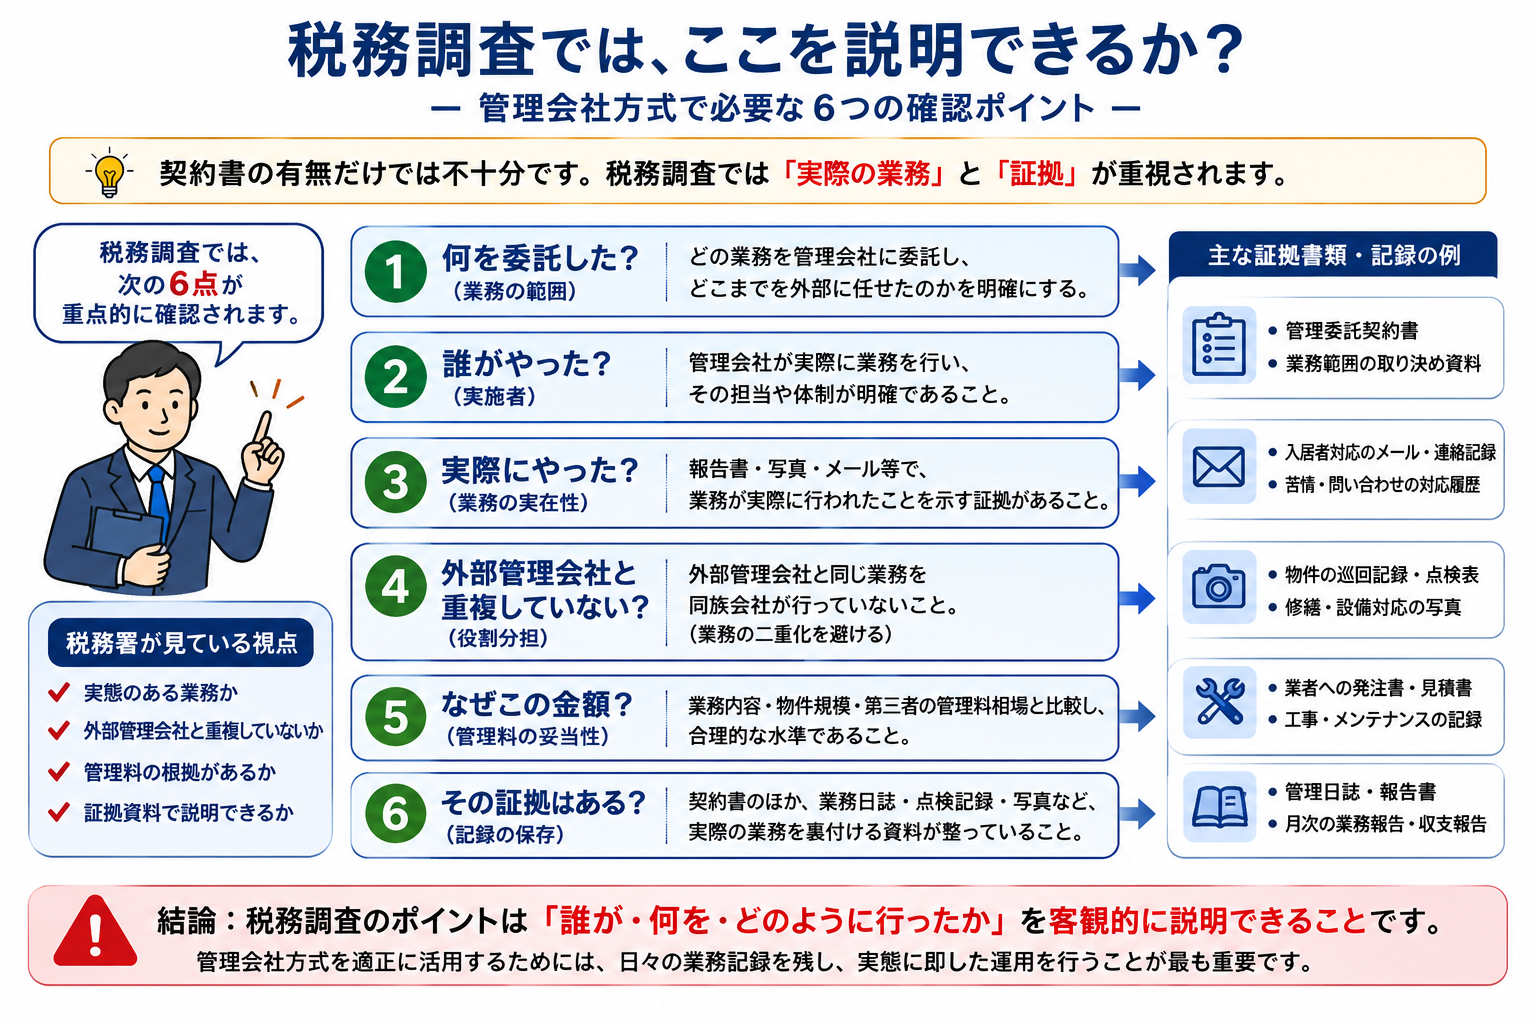
① 何を委託したか
管理会社に何をどこまで任せたのか、具体的に説明できるようにします。
② 誰が行ったか
法人の役員・従業員・再委託先など、実際の実施者を整理します。再委託を行う場合は、契約内容や賃貸住宅管理業法上の規制も確認します。
③ 実際に行ったか
契約内容と実際の業務が一致しているか、継続的な実績があるかを確認します。
④ 外部会社と重複していないか
外部管理会社と同じ業務を二重に依頼していないかを確認します。
⑤ なぜこの金額か
業務内容・物件規模・業務量・外部の管理会社に頼んだ場合の料金などから、管理料の根拠を整理します。
⑥ 実際にしたことが分かる記録はあるか
契約書だけでなく、日誌、メール、写真、発注書、報告書などを保存します。
公表裁決で何が問題になったのか
管理会社方式については、国税不服審判所が「不動産管理料」の公表裁決を複数掲載しています。 これらは個別事案の判断であり、すべての案件に同じ結論がそのまま当てはまるものではありません。 ただし、管理料の実態を検討するうえで重要な視点を確認できます。
平成10年2月26日裁決|必要経費算入が認められなかった事例
同族会社に委託した業務について、既存の管理会社との関係から必要性が認められず、 さらに同族会社が実際に業務を履行したことを示す実際に仕事をしたことが分かる資料も認められないとして、 管理料の必要経費算入が認められなかった事例です。
国税不服審判所「不動産管理料」公表裁決を見る →平成18年6月13日裁決|一律10%・外部管理会社との重複等が問題となった事例
すべての物件について年間賃貸料の10%として管理料を設定していたこと、 すでに外部管理会社へ委託している業務と重なること、 同族会社が実際に管理業務を行ったことを客観的に示す資料がないことなどが問題となりました。
国税不服審判所「不動産管理料」公表裁決を見る →平成23年9月2日裁決|実際に管理業務を行ったことが認められた事例
同族会社が自ら管理業務を行っていたと認められ、 その管理業務の内容からみて、請求人が主張する管理費が業務遂行上必要な費用と認められた事例です。
国税不服審判所「不動産管理料」公表裁決を見る →平成25年3月4日裁決|具体的な管理実績が裏付けられた事例
同族会社が消防・防災設備の点検業務や給湯設備の修理・取替工事の発注を行い、 業者との連絡、実施状況の把握・報告、さらに業務に関するノートなどが確認されたことから、 管理料が実際に行った管理業務の対価と認められた事例です。
国税不服審判所「不動産管理料」公表裁決を見る →
裁決から読み取れる共通点:
「契約書があるか」だけではなく、必要性・実際の業務・役割分担・管理料が仕事に見合っているか・実際に仕事をしたことが分かる記録が重要な検討材料になっています。
法令にも注意。管理会社ができること・できないこと
不動産管理会社を設ける場合、税務だけでなく、実際に法人がどの業務を行うのかによって、 宅地建物取引業法や賃貸住宅管理業法など、別のルールが関係することがあります。 「管理会社だから全部できる」と考えず、業務ごとに確認することが大切です。
① 賃貸住宅管理業法
200戸以上なら登録義務を確認
自己所有物件の管理を除き、管理戸数が200戸以上の賃貸住宅管理業者には、 原則として登録義務があります。200戸未満は登録義務の対象外ですが、任意登録も可能です。
ただし、まず「実際に行う業務が賃貸住宅管理業に当たるのか」を確認します。 金銭管理だけの場合など、制度の対象外となる場合もあります。
国土交通省|賃貸住宅管理業登録の方法 →
② 宅建業法
賃貸借の「代理・媒介」は別の確認が必要
入居者募集や契約に関する業務を管理会社が行う場合でも、 賃貸借について宅地建物取引業に該当する「代理」や「媒介」を業として行う場合には、 宅建業免許が必要です。
そのため、管理会社が「募集・案内」まで行うのか、 「契約の代理・媒介」まで行うのかを分けて確認します。
国土交通省|宅地建物取引業について →
③ その他の法令
業務によって別の許認可等を確認
修繕・工事、保険、法律事務など、管理会社が行う具体的な業務によっては、 宅建業法以外の法令上の許可・登録・資格等が問題になる場合があります。
「管理会社」という名称だけで、すべての業務を自由にできるわけではありません。
実務上のポイント:
管理委託契約を作るときは、「管理」という一語でまとめず、
入居者対応・賃料管理・修繕手配・募集・契約対応など、実際に法人が担当する仕事を分けて記載します。
そのうえで、必要な免許・登録等がある業務は、資格を持つ外部業者へ委託するなどの体制を検討します。
注意:
本ページは一般的な制度の整理です。実際に行う業務内容によって適用法令が変わるため、
管理契約を組む前に、業務の範囲を具体化して確認することが重要です。
税務上、管理料を必要経費にするための考え方
不動産所得の必要経費
国税庁は、不動産所得の計算を「総収入金額-必要経費」としており、 必要経費にできるのは、不動産収入を得るために直接必要な費用のうち、家事上の経費と明確に区分できるものと説明しています。
管理料についても、「支払った」という事実だけで必要経費になるのではなく、 不動産収入を得るための業務との関係や必要性等を確認する必要があります。
管理会社方式のメリット・デメリット
管理会社方式は、適切に設計すれば管理・承継の仕組みを法人へ集約できる一方、 管理料の合理性、実務記録、法人維持コストなども発生します。 「節税できるか」だけではなく、継続的に運用できるかまで確認します。
図をタップすると、大きく表示できます
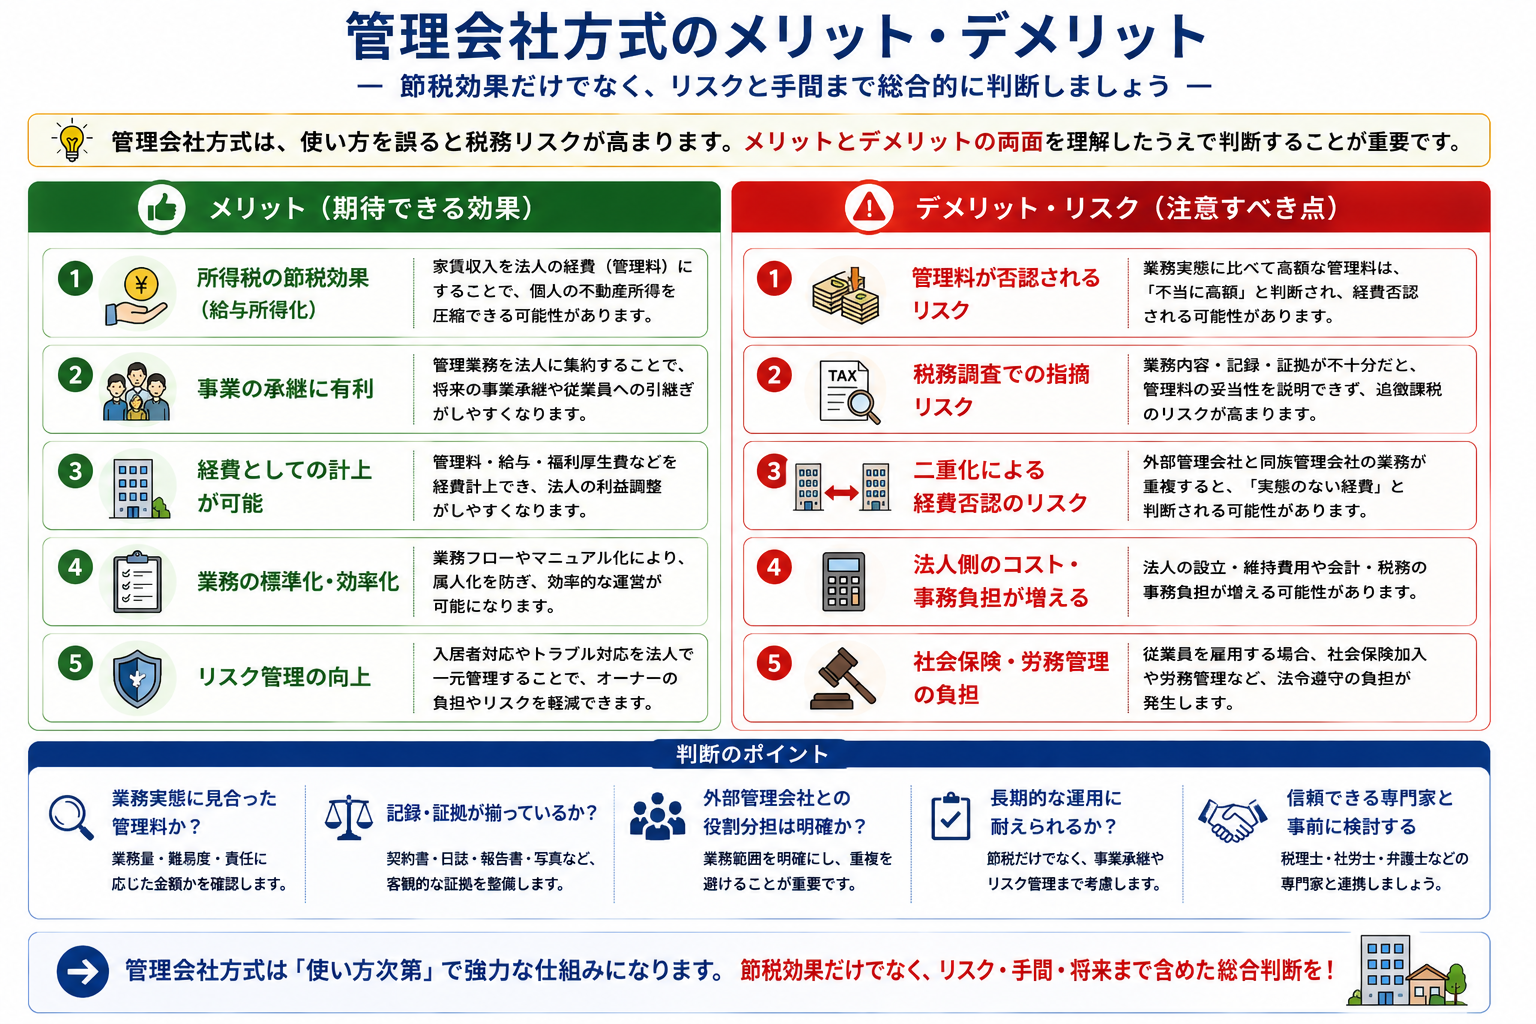
期待できる効果
不動産管理の担い手を法人側へ集約し、将来の管理体制を考えやすい
- 実際の管理業務を法人にまとめられる場合がある
- 家族が実際に賃貸経営へ参加する場合、役割を整理しやすい
- 将来、誰が管理を担うかを考える材料になる
- 個人所有を維持しながら法人を活用できる
注意すべき負担・リスク
- 管理料の必要性・合理性を説明できないと否認リスクがある
- 外部管理会社との業務重複があると説明が難しくなる
- 法人の設立・維持・会計・税務等のコストが発生する
- 従業員を雇用する場合は労務・社会保険等の負担も検討する
管理会社方式は「法人を作ること」がゴールではありません。
実際の管理業務を合理的に法人へ集約し、その対価として管理料を支払う仕組みが、 家族・不動産・法人の将来設計にとって本当に合うかを確認します。
実際の管理業務を合理的に法人へ集約し、その対価として管理料を支払う仕組みが、 家族・不動産・法人の将来設計にとって本当に合うかを確認します。
税理士はここを見る
① 実際に何をしたか
「管理業務一式」ではなく、実際の作業・判断・連絡・発注を具体的に確認します。
② 外部会社と重複していないか
既存の管理会社との契約内容を確認し、二重委託になっていないかを整理します。
③ なぜこの管理料なのか
物件規模、業務難易度、実際の業務量、外部の管理会社に頼んだ場合の料金等を組み合わせて考えます。
④ 法人側の負担も見る
管理料収入だけでなく、役員・従業員の給与、社会保険、会計・税務等も含めて判断します。
⑤ 継続できる設計か
毎月・毎年続けられる管理体制になっているか、記録や報告の方法も確認します。
⑥ 相続・承継まで見る
管理会社方式は所有権を動かさないため、相続・自社株・次世代の管理体制と切り分けて考えます。
ご自身で確認しておきたいポイント
次の項目を一つずつ確認してみてください。 未確認の項目が多い場合は、管理料の率だけを先に決めず、まず「法人が何をするのか」から整理するのがおすすめです。
管理会社方式のよくある質問
不動産管理料は10%なら税務上大丈夫ですか?
いいえ。10%という数字だけで安全とは判断できません。 公表裁決では、管理業務の内容、必要性、外部管理会社との重複、実際の履行状況、 管理料の算定根拠、客観的な資料などが問題になっています。
管理料は何%までなら認められますか?
税務上「何%までなら必ず認められる」という一律の上限があるわけではありません。 実際の管理業務、物件の状況、仕事量、外部の管理会社の料金などから、 その金額が仕事に見合っているかを考えます。
家族が代表をしている会社に管理料を払っても大丈夫ですか?
家族会社であることだけで直ちに認められない、という整理ではありません。 一方で、同族会社との取引だからこそ、実際の業務、管理料が仕事に見合っているか、証拠を説明できる状態にすることが重要です。
外部の不動産管理会社と、自分の会社の両方に管理料を払えますか?
同時に存在すること自体を一律に否定するのではなく、 それぞれが担当する業務を明確に分け、実際にその業務を行っていることを説明できるかが重要です。 同じ入居者対応・集金・修繕受付などを二重に委託している場合は特に注意が必要です。
管理委託契約書があれば税務上大丈夫ですか?
契約書は重要ですが、それだけでは十分ではありません。 実際の業務内容と一致しているか、実務記録や報告資料などが残っているかまで確認します。
管理会社方式なら、家賃収入を法人の売上にできますか?
管理会社方式は、管理業務を法人へ委託し、その対価として管理料を支払う仕組みです。 家賃収入そのものを法人へ移す仕組みとは異なります。 家賃収入の帰属を法人へ移すことを検討する場合は、サブリース方式や建物だけ法人など別方式と比較する必要があります。
不動産管理会社を作れば、必ず節税になりますか?
必ず節税になるわけではありません。 個人側の税負担、法人側の税負担、役員報酬、人件費、社会保険、法人維持費、記帳・申告コストなどを含めて比較する必要があります。
外部の管理会社の見積りを取る必要がありますか?
必須と一律に決まっているわけではありませんが、管理料の合理性を検討するうえで、 同程度の業務を第三者へ委託した場合の価格は有力な比較材料になります。 ただし、業務範囲や物件条件をそろえて比較することが重要です。
200戸未満なら賃貸住宅管理業の登録は必要ありませんか?
国土交通省上、200戸未満は登録義務の対象外ですが、任意登録は可能です。 任意登録をすると、登録業者として法令上の規制を受けることになります。 また、200戸基準だけでなく、実際の業務が賃貸住宅管理業に当たるかも確認します。
当事務所の考え方
管理会社方式を「管理料を法人へ移す方法」とだけ考えないことが出発点だと考えています。
重要なのは、個人所有の不動産について、誰がどの業務を担い、 その業務にどの程度の負担や責任があるのかを整理したうえで、 法人に委託する意味が本当にあるかを判断することです。
特に、既に外部管理会社へ委託している物件では、 「二つの会社が何をしているのか」から先に確認します。 管理料率を先に決めるのではなく、業務を先に決めるという順番が重要です。
また、管理会社方式は「今の所得税」だけで判断するのではなく、 法人維持コスト、社会保険、家族の関与、管理承継、将来の売却・建替え、 相続時の資産と株式の関係まで含めて比較する必要があります。
このページの主な根拠・参考資料
- 国税庁|No.1370 不動産収入を受け取ったとき(不動産所得)
- 国税不服審判所|不動産管理料 公表裁決事例
- 国土交通省|賃貸住宅管理業登録の方法
- 国土交通省|管理業者の業務
- 国税庁 税務大学校論叢第62号「同族会社に支払う不動産管理料」関連研究資料
※本ページは一般的な判断材料を提供する情報ページです。裁決は個別事案の判断であり、 「この条件なら必ず否認される/必ず認められる」と断定するものではありません。 実際の案件では、契約、業務内容、物件、法人の体制、外部管理会社との関係等を個別に確認します。
最終確認日:2026年8月17日
管理料より先に、仕事の内容を整理しましょう
管理会社方式が向いているかどうかは、管理料率だけでは判断できません。 まず、物件の状況、実際に行う仕事、外部管理会社との役割分担、 法人側の負担を整理したうえで判断します。
法人化の総合比較を見る当事務所の料金を確認する場合は、 料金表もご覧ください。