110万円の贈与は廃止された?いつから変わった?2026年の贈与税改正
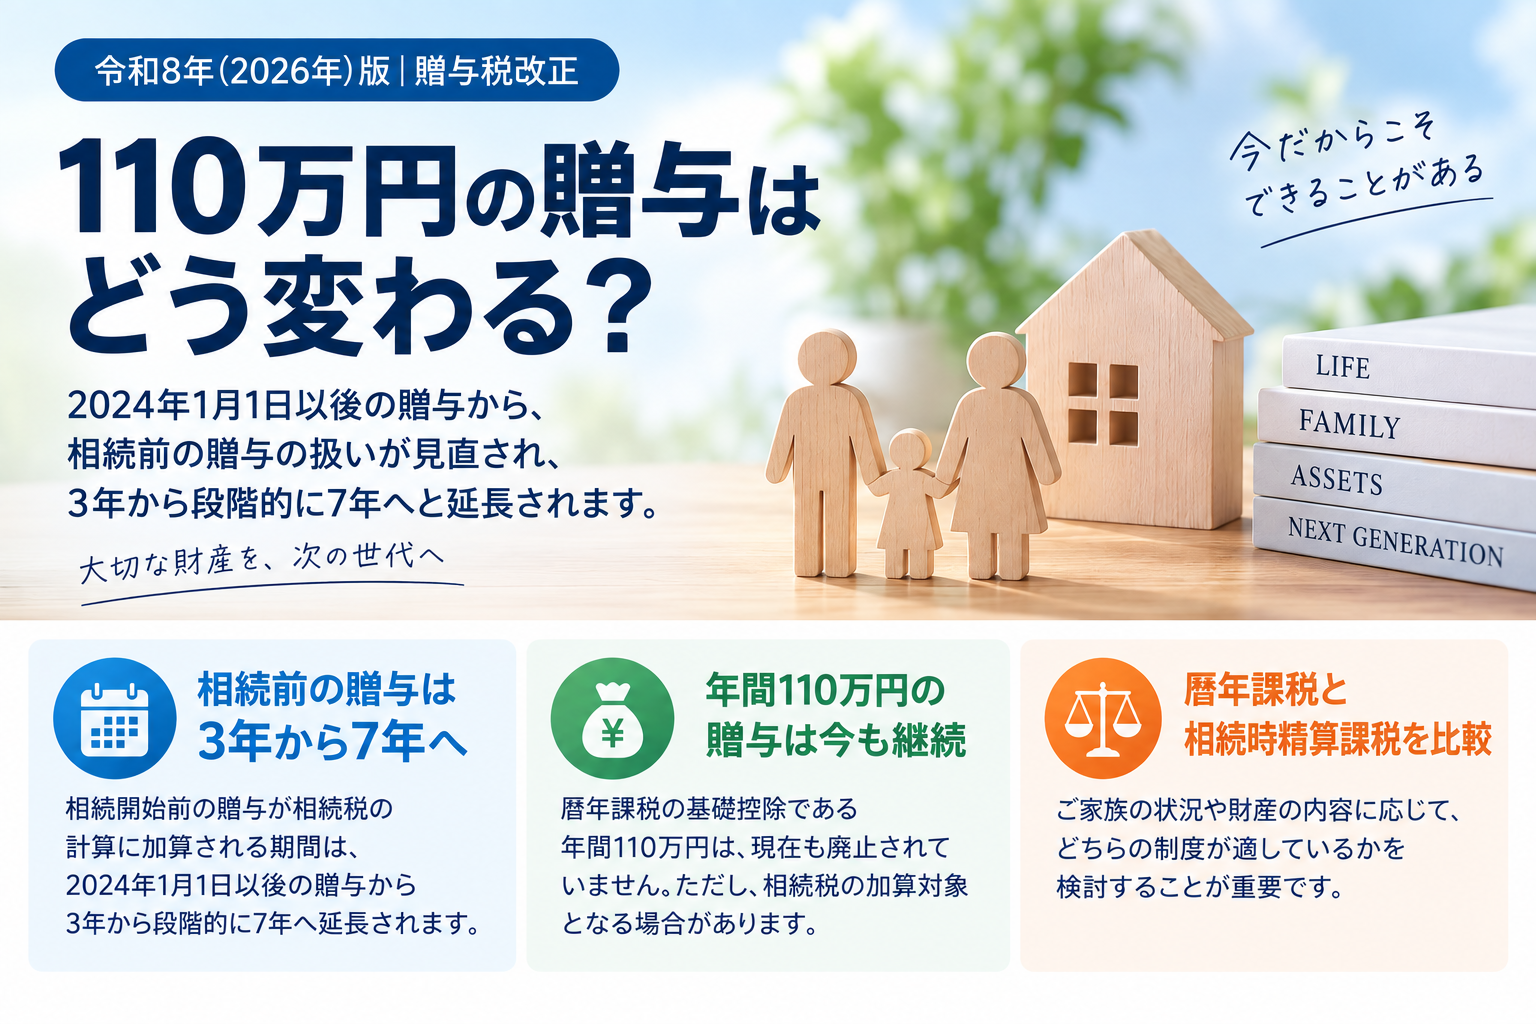
年間110万円の基礎控除は、2026年現在も廃止されていません。 一方で、相続前の暦年贈与を相続税へ加算する期間や、相続時精算課税の仕組みは大きく変わっています。 「いつから何が変わったのか」「自分はどの制度を検討すべきか」を順に確認していきます。
まず確認したい結論
年間110万円の贈与税の基礎控除は、2026年現在も廃止されていません。
- 暦年課税では、年間110万円の基礎控除が現在もあります。
- 相続前の暦年贈与を相続税へ加算する期間は、3年から7年へ段階的に延長されます。
- 2026年中に発生した相続では、暦年贈与の加算期間は原則として相続開始前3年以内です。
- 相続時精算課税には、2024年から年間110万円の基礎控除が新設されました。
したがって、改正後の生前贈与は「110万円以内なら大丈夫」と金額だけで判断するのではなく、 誰から誰へ、いつ、どの制度で、どの財産を贈与するかまで確認することが重要です。
このページの前提
以下は一般的な制度説明です。実際の適用は、贈与日、相続開始日、贈与者・受贈者の関係、
相続・遺贈等による財産取得の有無、過去の届出・申告状況などにより異なります。
110万円の贈与は、今も利用できます
暦年課税では、1月1日から12月31日までの1年間に贈与を受けた財産の価額を合計し、 その合計額から基礎控除110万円を差し引いて贈与税を計算します。 そのため、年間の贈与額が110万円以下であれば、原則として贈与税はかかりません。
近年の改正で大きく変わったのは、この110万円の基礎控除がなくなったことではありません。 主に、暦年課税による相続前贈与の加算期間と、 相続時精算課税に新設された年間110万円の基礎控除です。
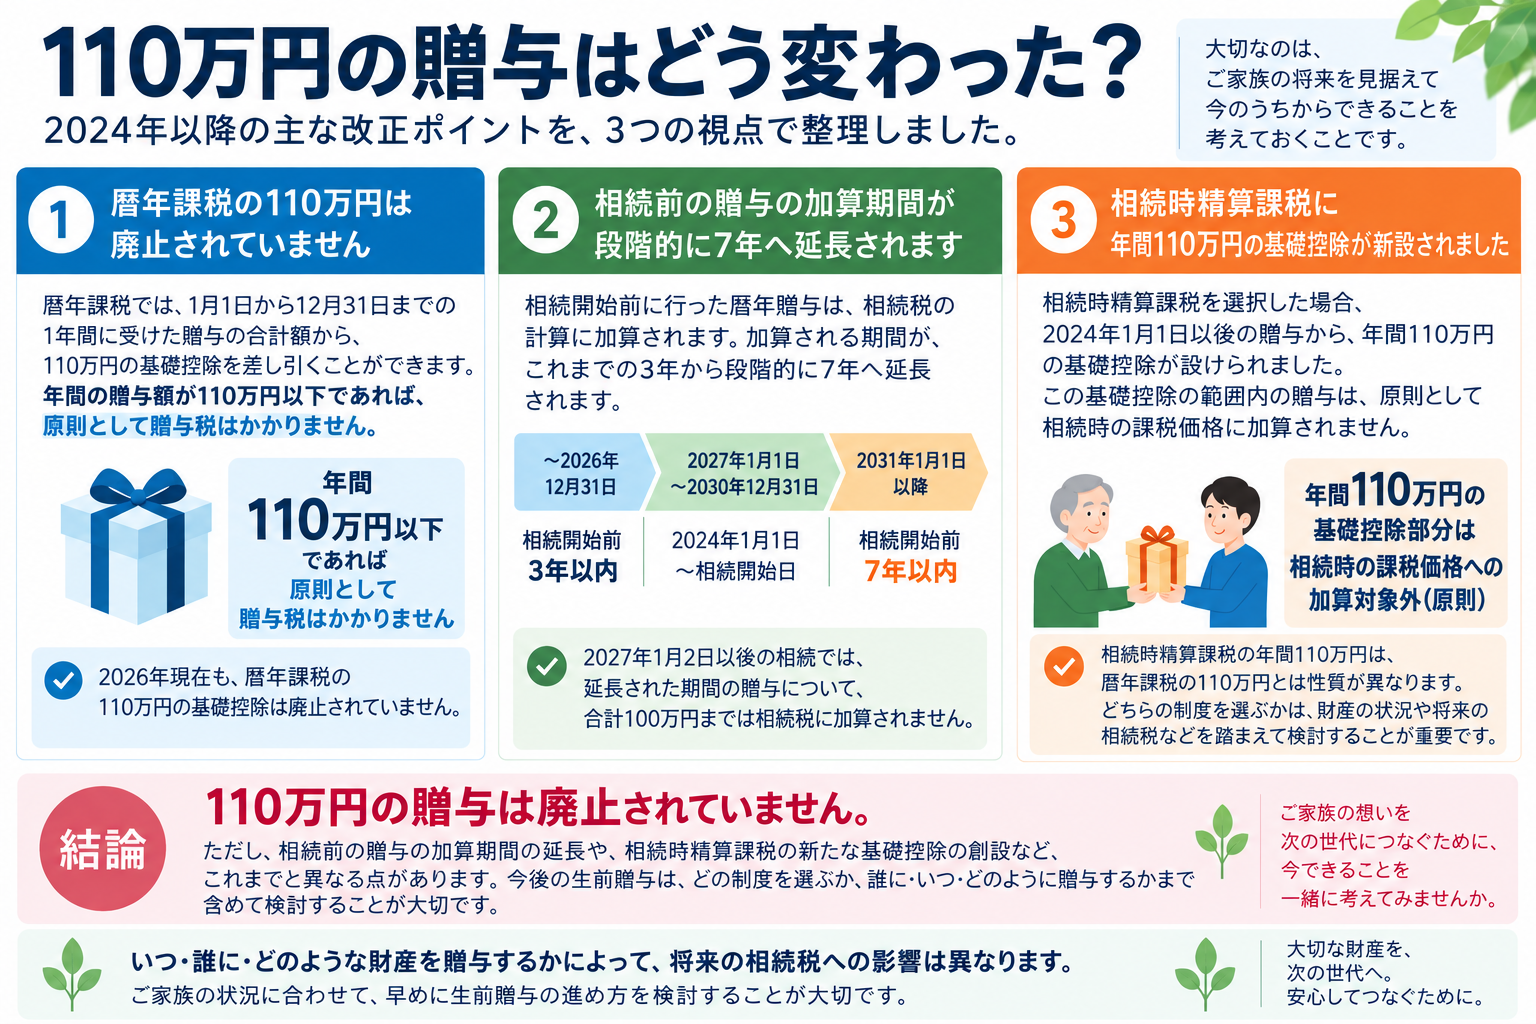
POINT 1
暦年課税の110万円は継続
年間110万円の基礎控除は現在もあります。
POINT 2
相続前贈与の加算期間が延長
3年から7年へ一気に変わるのではなく、相続開始日に応じて段階的に延長されます。
POINT 3
相続時精算課税にも年110万円
2024年から新たな基礎控除が設けられ、従来とは使い方が変わりました。
相続前の贈与は、いつまでさかのぼる?
暦年課税による贈与について、相続税の課税価格へ加算される期間は段階的に延長されます。 「2024年から直ちに過去7年分がすべて加算される」という制度ではありません。
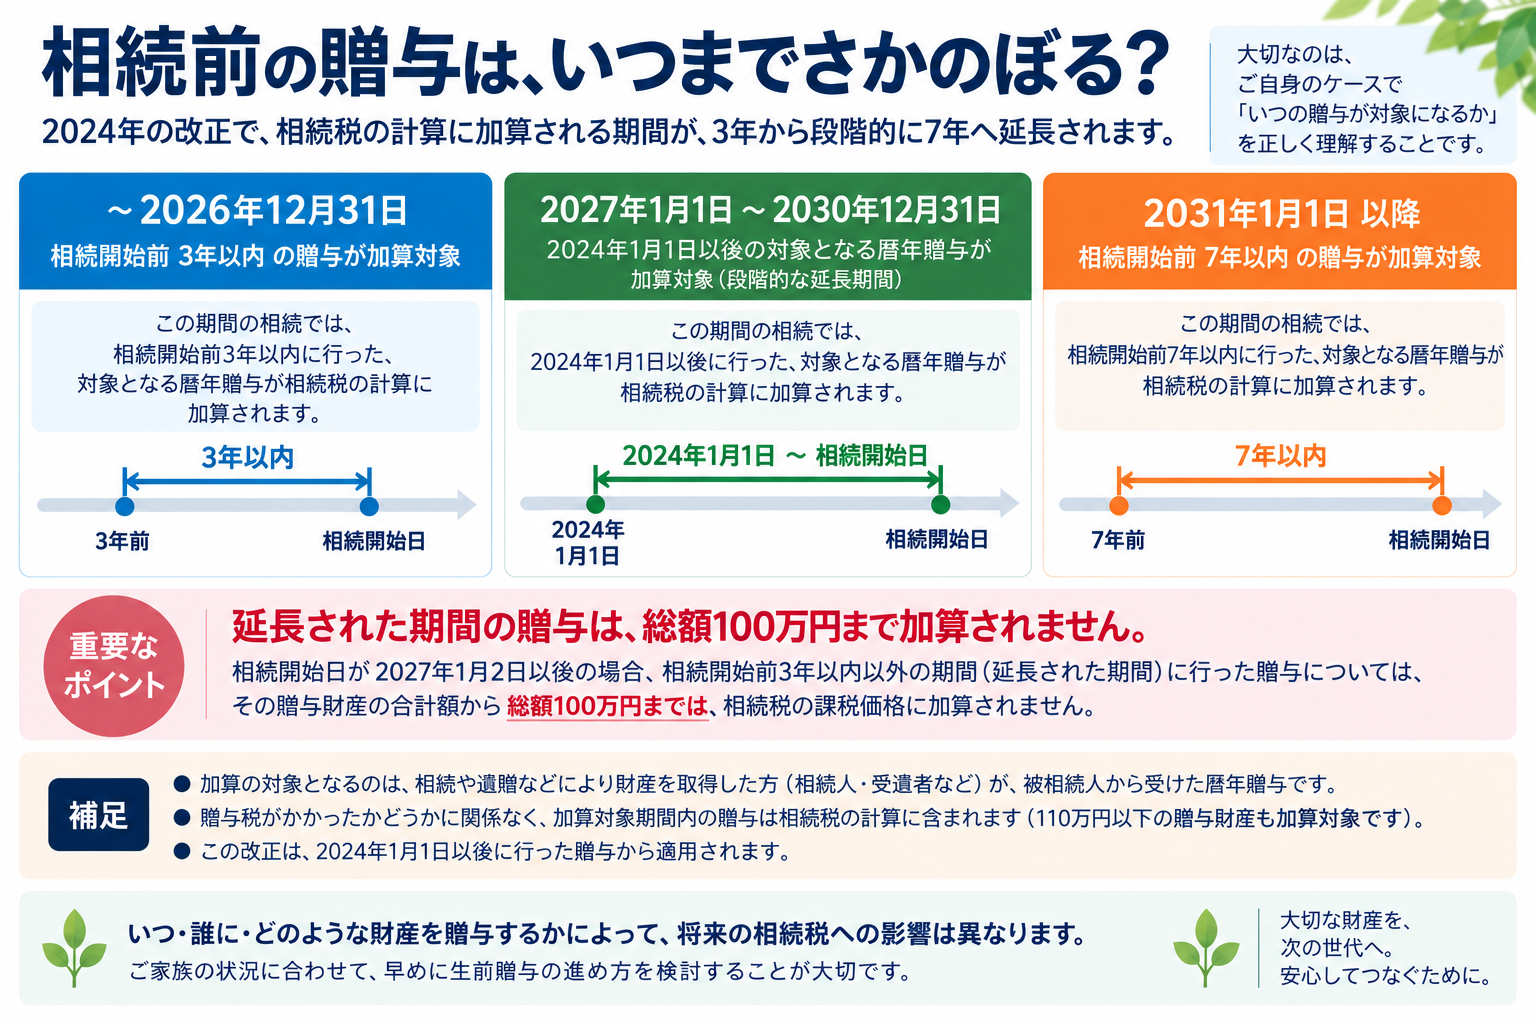
2026年12月31日までに相続が開始した場合
原則として、相続開始前3年以内に行われた対象となる暦年贈与が相続税の計算に加算されます。
2027年1月1日から2030年12月31日までに相続が開始した場合
2024年1月1日から相続開始日までに行われた対象となる暦年贈与が、相続税の計算に加算されます。 このため、相続開始日が後になるほど、加算対象となる期間が段階的に長くなります。
2031年1月1日以後に相続が開始した場合
相続開始前7年以内に行われた対象となる暦年贈与が、相続税の計算に加算されます。
延長された期間の100万円は「毎年100万円」ではありません。
相続開始日が2027年1月2日以後の場合、相続開始前3年以内以外の延長された期間に行われた贈与については、
その期間の贈与財産の合計額から総額100万円までが加算対象から除かれます。
110万円以下の贈与でも、相続税に加算される場合があります
ここは特に誤解されやすいところです。 暦年課税では、贈与税の基礎控除が年間110万円あるため、その年の贈与額が110万円以下であれば原則として贈与税はかかりません。 しかし、贈与税がかからなかったことと、将来の相続税への加算対象になるかどうかは別の判定です。
原則として、被相続人から相続または遺贈等により財産を取得した人が、 加算対象期間内にその被相続人から暦年課税による贈与を受けていた場合には、 110万円以下の贈与であっても相続税の課税価格へ加算される場合があります。
したがって、「110万円以下だったから、相続税申告では確認しなくてよい」とは限りません。 相続税申告では、相続開始前の贈与の有無・時期・受贈者を確認することが重要です。
相続時精算課税にも、年間110万円の基礎控除があります
2024年1月1日以後の贈与から、相続時精算課税にも年間110万円の基礎控除が設けられました。 この基礎控除部分は、原則として贈与税の申告が不要で、2,500万円の特別控除を消費せず、 将来の相続税の課税価格への加算対象にもなりません。
一方、年間110万円を超える部分については、2,500万円の特別控除など相続時精算課税固有の仕組みに従って計算します。
一度選択すると、同じ贈与者について暦年課税へ戻すことはできません。
また、相続時精算課税の年間110万円は受贈者ごとの年額です。
同一年に複数の特定贈与者から贈与を受けた場合は、それぞれ110万円ではなく、贈与額に応じて按分します。
2つの「110万円」は、何が違う?
| 比較項目 | 暦年課税 | 相続時精算課税 |
|---|---|---|
| 年間の基礎控除 | 受贈者1人につき年110万円 | 受贈者1人につき年110万円。複数の特定贈与者がいる場合は按分 |
| 110万円を超えた部分 | 一般税率または特例税率による累進課税 | 累計2,500万円の特別控除後、超過部分に20% |
| 相続時の取扱い | 加算対象期間内の対象となる贈与を原則として贈与時の価額で加算 | 年110万円の基礎控除後の相続時精算課税適用財産を原則として贈与時の価額で加算 |
| 制度変更 | 要件を満たせば、将来相続時精算課税を選択可能 | 同じ贈与者について暦年課税へ戻れない |
| 検討しやすい場面 | 少額贈与を柔軟に続けたい、複数人へ分散したい場合など | まとまった財産の早期移転、値上がり・収益移転等を検討する場合など |
年間の基礎控除
暦年課税受贈者1人につき年110万円
相続時精算課税受贈者1人につき年110万円。複数の特定贈与者がいる場合は按分
110万円を超えた部分
暦年課税一般税率または特例税率による累進課税
相続時精算課税累計2,500万円の特別控除後、超過部分に20%
相続時の取扱い
暦年課税加算対象期間内の対象となる贈与を原則として贈与時の価額で加算
相続時精算課税年110万円の基礎控除後の適用財産を原則として贈与時の価額で加算
制度変更
暦年課税要件を満たせば、将来相続時精算課税を選択可能
相続時精算課税同じ贈与者について暦年課税へ戻れない
検討しやすい場面
暦年課税少額贈与を柔軟に続けたい、複数人へ分散したい場合など
相続時精算課税まとまった財産の早期移転、値上がり・収益移転等を検討する場合など
暦年課税と相続時精算課税は、どう考える?
どちらが有利かは、贈与税だけでは決まりません。 相続税の有無、贈与者の年齢、贈与できる期間、受贈者数、財産の種類、将来の値上がりや収益、 相続時に利用する特例、将来の売却などを合わせて確認します。
相続税が発生する可能性を確認する
財産総額、相続人、基礎控除、主な特例を概算します。
財産総額、相続人、基礎控除、主な特例を概算します。
贈与の目的を決める
相続税対策、生活支援、収益移転、事業承継、共有回避など、目的を整理します。
相続税対策、生活支援、収益移転、事業承継、共有回避など、目的を整理します。
誰に、どの財産を贈与するか決める
現金、不動産、有価証券など、財産ごとの税務・管理上の違いを確認します。
現金、不動産、有価証券など、財産ごとの税務・管理上の違いを確認します。
暦年課税・相続時精算課税・特例を比較する
贈与時だけでなく、将来の相続時まで含めて比較します。
贈与時だけでなく、将来の相続時まで含めて比較します。
税金以外のコストも確認する
不動産なら登録免許税・不動産取得税、将来売却時の譲渡所得税なども検討します。
不動産なら登録免許税・不動産取得税、将来売却時の譲渡所得税なども検討します。
契約・資金移動・管理・申告を整える
贈与の成立と実態を説明できる資料を残します。
贈与の成立と実態を説明できる資料を残します。
暦年課税を検討しやすい場面
- 贈与時期や金額を毎年柔軟に決めたい
- 子や孫など複数人への贈与を検討したい
- 相続時精算課税を固定的に選択するだけの判断材料がまだそろっていない
- 相続・遺贈等で財産を取得しない人への贈与も含めて検討したい
相続時精算課税を検討しやすい場面
- まとまった財産を早期に移転したい
- 将来の値上がりが見込まれる財産の移転を検討したい
- 収益を生む財産から生じる将来所得を次世代へ移すことを検討したい
- 贈与者が高齢で、長期間にわたる暦年贈与を見込みにくい
「不動産なら相続時精算課税が有利」とは限りません。
小規模宅地等の特例への影響、登録免許税、不動産取得税、賃貸収入の移転、借入金、
将来売却時の取得費などを含めて比較する必要があります。
贈与する財産によって、確認するポイントが変わります
現金・預金
評価は明確ですが、贈与の合意、振込記録、受贈者自身による管理など、贈与の実態を残すことが重要です。
不動産
相続税評価だけでなく、登録免許税、不動産取得税、小規模宅地等の特例、賃料収入、将来の譲渡税まで確認します。
有価証券
将来の値上がり・配当等の移転効果がある一方、贈与時価額、取得費の引継ぎ、相続時の取扱いを確認します。
収益を生む財産
財産そのものの移転だけでなく、贈与後に誰へ所得が帰属するか、管理・処分権限がどう変わるかも検討します。
贈与税の主な非課税制度・特例も確認します
暦年課税と相続時精算課税だけでなく、贈与の目的や財産によっては別の非課税制度・特例を検討できる場合があります。
- 扶養義務者からの生活費・教育費:通常必要と認められる範囲で、その都度直接充てるものは非課税となる場合があります。
- 贈与税の配偶者控除:婚姻期間20年以上など一定要件のもと、居住用不動産等について最高2,000万円の控除があります。
- 住宅取得等資金の非課税:適用期限・住宅性能・所得・年齢・床面積・入居期限などの要件確認が必要です。
- 教育資金・結婚子育て資金等の制度:適用時期や既存契約の取扱いを含め、その時点の制度を確認する必要があります。
- 障害者への特定贈与信託:対象者・信託契約等の要件を満たす場合に非課税制度があります。
- 事業承継税制:一定の非上場株式や個人事業用資産について、贈与税の納税猶予・免除制度があります。
贈与で失敗しやすいケース
子名義の預金でも、実質的に親が管理している
子名義の口座へ資金を移しただけで、親が通帳や印鑑を管理し、子が贈与を認識せず自由に使用できない場合は、 贈与の成立や財産の帰属が問題になることがあります。
毎年の贈与を最初からまとめて約束している
各年に独立して贈与を行う場合と、当初から複数年にわたる給付を約束している場合とでは、税務上の評価が異なることがあります。 毎年の贈与は、その年ごとの合意と実行を明確にします。
110万円以下だから記録を残していない
贈与税の申告が不要であっても、贈与契約書、振込記録、受贈者による管理状況など、 贈与の事実を説明できる資料を残しておくことが重要です。
税額だけを見て不動産を贈与する
不動産は、贈与税・相続税だけでなく、登記費用、不動産取得税、小規模宅地等の特例への影響、 賃貸経営、将来売却時の譲渡所得税なども確認します。
相続時精算課税を安易に選択する
同じ贈与者について暦年課税へ戻せないため、目先の贈与税だけでなく、将来の財産構成や相続税まで見て選択する必要があります。
贈与税改正について、よくある質問
Q.年間110万円の贈与は廃止されましたか。
いいえ。暦年課税の年間110万円の基礎控除は、2026年現在もあります。2024年からは相続時精算課税にも年間110万円の基礎控除が設けられましたが、両者は仕組みが異なります。
Q.贈与税の改正はいつから変わったのですか。
今回の主要な見直しは、2024年1月1日以後の贈与から適用されています。ただし、暦年贈与の相続税への加算期間は、相続開始日に応じて段階的に延長されます。
Q.2026年に年間110万円を贈与しても問題ありませんか。
年間110万円の基礎控除は現在もあります。ただし、暦年課税の場合、受贈者が将来その贈与者から相続・遺贈等により財産を取得するなど一定の場合には、その贈与が相続税への加算対象となることがあります。
Q.110万円以下の贈与も相続税に加算されますか。
加算対象期間内の暦年贈与で、受贈者が被相続人から相続・遺贈等により財産を取得するなど一定の場合には、贈与税がかからなかった110万円以下の贈与も相続税の課税価格へ加算されることがあります。
Q.7年分が完全に加算対象となるのはいつからですか。
2031年1月1日以後に相続が開始した場合です。それ以前は経過措置により、相続開始日に応じて加算対象期間が段階的に延長されます。
Q.延長された期間の100万円控除は、毎年100万円ですか。
いいえ。相続開始前3年以内以外の延長された期間に受けた対象贈与について、期間全体の合計額から総額100万円を控除する仕組みです。
Q.相続時精算課税の110万円は、暦年課税の110万円と同じですか。
同じ金額ですが、制度上の取扱いは異なります。相続時精算課税の基礎控除部分は、2024年以後の贈与について原則として将来の相続税の課税価格への加算対象になりません。
Q.父と母から110万円ずつ贈与を受ければ、合計220万円まで非課税ですか。
暦年課税の基礎控除110万円は、贈与者ごとではなく受贈者1人について1年間で110万円です。父母から合計220万円の贈与を受けた場合、単純に220万円すべてが基礎控除内になるわけではありません。
Q.毎年110万円を贈与すると「連年贈与」として課税されますか。
毎年その都度、独立した贈与契約に基づいて贈与する場合と、最初から複数年にわたって一定額を受け取る権利を約束している場合とでは取扱いが異なります。契約内容と実際の資金移動を確認する必要があります。
Q.結局、暦年課税と相続時精算課税のどちらが有利ですか。
一律には決まりません。相続税の有無、贈与者の年齢、贈与期間、受贈者数、財産の種類、値上がり・収益性、相続時の特例、将来売却などを含めて比較します。
すでに相続が発生している方へ
相続税申告では、亡くなられた方の財産だけでなく、相続開始前に行われた贈与について確認が必要になる場合があります。 「贈与税がかからなかった」「110万円以下だった」という理由だけで除外せず、 誰が、いつ、どの制度で贈与を受けたかを整理しておくことが重要です。
贈与について、次に確認したいページ
当事務所の考え方
生前贈与は、贈与税だけを少なくすることが目的ではありません。 相続税、将来の財産管理、家族構成、不動産や収益財産の扱い、生活資金まで含めて、 「今贈与することが、将来の相続まで見ても適切か」を確認することが大切です。
当事務所では、現在の財産と家族構成を整理したうえで、暦年課税・相続時精算課税・各種特例を比較し、 必要に応じて相続税の概算まで含めて検討します。
監修・更新情報
監修:佐々木税務会計事務所
内容確認:令和8年(2026年)9月
本ページは、国税庁等の公表資料をもとに一般的な制度を整理しています。 個別の適用可否は、贈与・相続の時期、当事者関係、財産内容、申告・届出状況等により異なります。
この記事を担当した執筆者

佐々木税務会計事務所
共同代表
佐々木 清子
保有資格税理士・行政書士
専門分野相続税・家族問題・不動産
経歴早稲田大学卒業後、大手税理士法人において、相続税申告、財産評価、遺産分割、生前対策、相続手続など、数多くの資産税案件に携わった後、佐々木税務会計事務所の共同代表として現在に至ります。 これまで、遺産総額数千万円規模の一般のご家庭から、数百億円規模の資産を有する地主・企業オーナーまで、幅広い相続・資産承継をサポートしてまいりました。 相続は、ご家族ごとに事情や想いが異なります。税法や制度だけでなく、お客様のお話を丁寧に伺い、それぞれのご家庭に適した相続・資産承継をご提案することを大切にしています。
- 贈与税シミュレーション|暦年贈与・相続時精算課税・贈与しない場合を比較
- 不動産の生前贈与|贈与税・登記費用・相続との違いを解説
- 現金・預金の生前贈与|名義預金と判断されないための方法を税理士が解説
- 孫への生前贈与|110万円・7年加算・相続税2割加算を税理士が解説
- 贈与税申告|申告が必要なケース・期限・必要書類を税理士が解説
- 贈与契約書|書き方・必要性・税務上の注意点と標準書式を税理士が解説
- 教育費・生活費の贈与|どこまで贈与税が課税されない?税理士が法令・裁決から解説
- 自社株式の贈与|株価評価・贈与税・相続時精算課税・手続を税理士が解説
- 定期贈与とは|毎年110万円が否認される条件・名義預金との違いを税理士が解説
- 贈与税の税務調査|親が買った車・納税資金・名義預金の否認事例を解説
- 暦年贈与とは|年110万円・7年加算・連年贈与の注意点を税理士が解説
- 相続時精算課税とは|年110万円・2,500万円控除とデメリットを税理士が解説
- 住宅取得等資金の贈与|親から住宅購入資金を援助するときの判断ガイド
- 贈与税の配偶者控除(おしどり贈与)|2,000万円の特例を使うべきか税理士が解説
- (負担付)死因贈与契約
- 暦年課税と相続時精算課税はどちらが有利?違いと選び方を税理士が比較
- 生前贈与のQ&A
- 110万円の贈与は廃止された?いつから変わった?2026年の贈与税改正