相続人は誰になるのか
誰かが亡くなった時、その亡くなった方の財産は誰が引き継ぐのでしょうか?
ここでは、誰が引き継ぐ権利を与えられているのかを説明します。
誰が相続人になるの?
相続人は法律によって、下記の人に定められています。
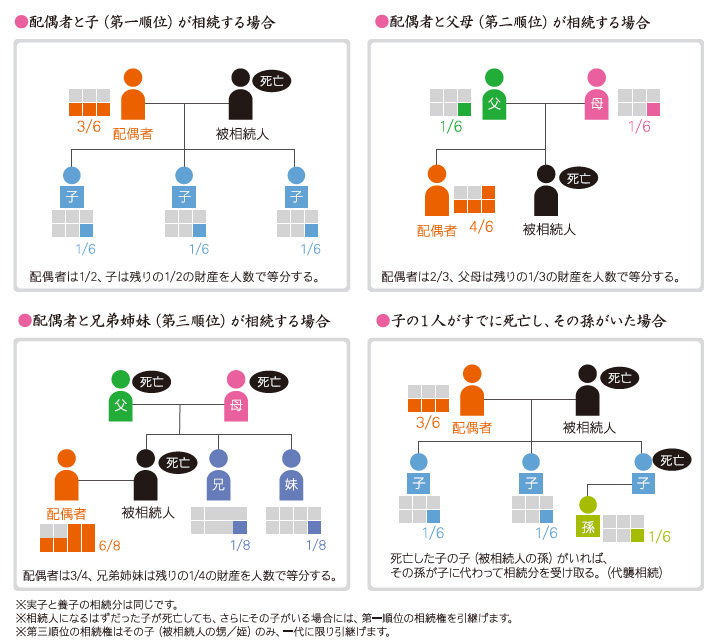
1.配偶者は常に相続人になります。
2.配偶者と共に、下記の親族が相続人になります。
(1)第一順位:被相続人の子供。子供が亡くなっている場合には、孫等の直系卑属。
(2)第二順位:第一順位の相続人がいない場合、被相続人の親。親が亡くなっている場合には、祖父母などの直系尊属。
(3)第三順位:上位の相続人がいない場合、被相続人の兄弟姉妹。兄弟姉妹が亡くなっている場合には、その子供である、被相続人の甥や姪。
相続人数によって基礎控除額が変わります!
相続人は相続関係者を確定するという意味でも大切ですが、基礎控除額の金額を決定するという意味でも重要です。
基礎控除とは、相続税を計算する際に相続税対象額から、一定の金額を差し引くことができる金額です。
基礎控除額=3,000万円+法定相続人の数×600万円
例えば、相続人が1人~2人の時は下記のような計算になります。
◇ 相続人が1人の場合
基礎控除額=3,000万円+1人×600万円=3,600万円
◇ 相続人が2人の場合
基礎控除額=3,000万円+2人×600万円=4,200万円
では、第二順位に相続の権利が移るのはいつなのでしょうか?
それは、相続人全員が、相続の権利を放棄した時になります。
ただし、この場合でも、基礎控除額は、放棄した子供の分も含めることができます。
3,000万円+3人(放棄する前の相続人数)×600万円=4,800万円
また、被相続人の子供全員が放棄した場合には、配偶者と被相続人の親が相続人になります。
この記事を担当した執筆者

佐々木税務会計事務所
共同代表
佐々木 清子
保有資格税理士・行政書士
専門分野相続税・家族問題・不動産
経歴早稲田大学卒業後、大手税理士法人において、相続税申告、財産評価、遺産分割、生前対策、相続手続など、数多くの資産税案件に携わった後、佐々木税務会計事務所の共同代表として現在に至ります。 これまで、遺産総額数千万円規模の一般のご家庭から、数百億円規模の資産を有する地主・企業オーナーまで、幅広い相続・資産承継をサポートしてまいりました。 相続は、ご家族ごとに事情や想いが異なります。税法や制度だけでなく、お客様のお話を丁寧に伺い、それぞれのご家庭に適した相続・資産承継をご提案することを大切にしています。
- 遺産整理業務の内容と流れ
- 相続手続きでつまづくポイントとは?専門家が解説
- 相続人が多くて話がまとまらない場合
- 面識のない相続人がいる場合
- 未成年者が相続人の場合|特別代理人・遺産分割・相続放棄を税理士が解説
- 海外に在住している相続人がいる場合
- 相続人が行方不明の場合
- 遺産分割協議
- 遺産分割協議の種類
- 遺産分割協議の注意点
- 遺産分割協議書の作り方
- 遺産分割の調停と審判
- 遺産分割協議のQ&A
- 遺産分割協議の失敗事例
- 相続に関わる手続き
- 不動産の名義変更(相続登記)が必要な理由
- 不動産の名義変更(相続登記)の手続き
- 生命保険金の請求
- 預貯金の名義変更
- 株式の名義変更
- 遺族年金の受給
- 相続手続きを放置していませんか?相続手続きを放置するデメリットとは
- 相続の基礎知識
- 法定相続と相続人
- 相続人は誰になるのか
- 養子は相続人になる?
- 前夫が亡くなった時の相続人は?
- 前妻との間に生まれた子供も相続人になる?
- 遺産の分類と相続方法
- 相続手続に必要なもの
- 戸籍収集はこんなに大変!